
Spis treści
Edukacja daje wysoki zwrot finansowy, ale nie wszystkim
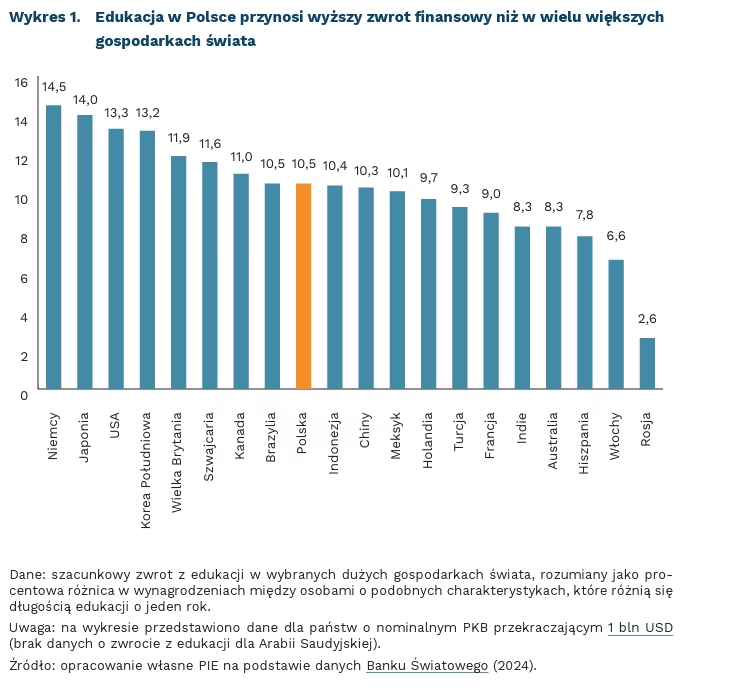
10,5 proc. wynosi szacowana premia płacowa za każdy dodatkowy rok edukacji w Polsce
o 32 pkt. spadł wynik Polski w zakresie umiejętności matematycznych uczniów między 2018 r. a 2025 r. (orientacyjna różnica kompetencji odpowiadająca 8-10 miesiącom nauki)
26 proc. wynosi odsetek polskich uczniów, którzy nie osiągnęli podstawowego poziomu umiejętności matematycznych
Edukacja jest znaczącą i opłacalną inwestycją dla każdego człowieka. Według Banku Światowego, każdy dodatkowy rok nauki podnosi przeciętne zarobki o około 10 proc. (mierząc dla wszystkich państw świata), a w Polsce o 10,5 proc. [1]. Jest to średnia premia, a nie gwarantowany efekt. Zwrot różni się między państwami i zależy m.in. od jakości kształcenia, popytu na umiejętności, sytuacji na rynku pracy oraz możliwości dalszego uczenia się.
Globalny spadek poziomu kompetencji uczniów widoczny w opublikowanych niedawno wynikach PISA zwiększa ryzyko, że zwrot z edukacji będzie w przyszłości niższy. W grupie 23 krajów OECD, które uczestniczą w PISA od pierwszej edycji w 2000 r., średnie wyniki 15-latków w 2025 r. były najniższe w historii. Polska wypadła na tym tle relatywnie dobrze (powyżej średnich dla UE i OECD). W naszym kraju nie oznacza to jednak powrotu do wyższego poziomu notowanego w okresie sprzed pandemii COVID-19. W zakresie umiejętności matematycznych wynik Polski spadł z 516 pkt. w 2018 r. do 484 pkt. w 2025 r., w rozumieniu czytanego tekstu z 512 pkt. do 482 pkt., a w rozumowaniu w naukach przyrodniczych z 511 pkt. do 495 pkt. W porównaniu z 2022 r. zmiany nie są statystycznie istotne, dlatego w Polsce można mówić o stabilizacji po wcześniejszym spadku, a nie o odbudowie wyników.
Niższe wyniki w testach kompetencji można orientacyjnie przeliczać na mniejszą liczbę lat nauki w ekwiwalencie edukacyjnym. W literaturze międzynarodowej przyjmuje się, że różnica 30-40 pkt. w PISA odpowiada efektowi około jednego roku nauki. Spadek wyniku Polski w zakresie umiejętności matematycznych o 32 pkt. między 2018 r. a 2025 r. odpowiada więc orientacyjnie różnicy w kompetencjach, jaką przeciętny uczeń zdobywa podczas ok. 8-10 miesięcy edukacji. Nie oznacza to dosłownie utraconego czasu w szkole ani bezpośredniej prognozy zarobków, wskazuje jednak na mniejszy zasób kompetencji, z którym część młodych ludzi wchodzi w dorosłość.
Polska wypada lepiej niż większość krajów UE pod względem odsetka uczniów, którzy nie osiągają podstawowego poziomu kompetencji, ale skala problemu nadal jest znacząca. W zakresie umiejętności matematycznych poniżej poziomu 2. PISA [2] znalazło się 26 proc. polskich 15-latków, w rozumieniu czytanego tekstu – 24 proc., a w rozumowaniu w naukach przyrodniczych – 20 proc. [3]. Poziom 2. jest uznawany za minimum pozwalające na względnie samodzielne funkcjonowanie we współczesnym społeczeństwie. Oznacza to, że niemal co czwarty 15-latek może mieć trudności z rozwiązywaniem problemów, oceną informacji i samodzielnym uczeniem się, czyli kompetencjami ważnymi zarówno w dalszej edukacji, jak i na rynku pracy.
Wyniki PISA potwierdzają, że pochodzenie społeczne nadal silnie różnicuje osiągnięcia uczniów, choć Polska ma przeciętny poziom nierówności edukacyjnych [4]. W latach 2022-2025 wyniki uczniów z najniższego kwartyla ESCS [5] praktycznie nie zmieniły się, natomiast w najwyższym kwartylu spadły o 17 pkt. w rozumieniu czytanego tekstu i 11 pkt. w zakresie umiejętności matematycznych. W efekcie luka między uczniami z grup o najwyższym i najniższym statusie nieco się zmniejszyła. Aby jednak mówić o wyrównywaniu szans, konieczna byłaby poprawa wyników w grupie uczniów o najniższym statusie, która ma też najwyższy potencjał zwiększenia zwrotu z edukacji. Duże różnice występują także między typami szkół [6].
Polityka edukacyjna powinna zwiększać liczbę uczniów korzystających z wysokiego zwrotu z edukacji. Wyniki badania PISA wskazują na potrzebę ograniczania nierówności edukacyjnych, w tym m.in. wśród uczniów z rodzin o najniższym statusie społeczno–ekonomicznym, uczniów techników i szkół branżowych. Aktualnym wyzwaniem jest też korzystanie przez uczniów z narzędzi cyfrowych, w tym sztucznej inteligencji. Jak piszemy w kolejnym tekście, wyniki uczniów są silnie skorelowane z korzystaniem z tego typu narzędzi.
- Do oszacowania zwrotu z edukacji wykorzystane zostało równanie Mincera.
- W PISA wyniki uczniów przedstawiane są na sześciostopniowej skali umiejętności (od 1 do 6), w której kolejne poziomy odpowiadają rosnącemu stopniowi trudności zadań i złożoności wymaganych kompetencji.
- Średnie dla UE wynoszą odpowiednio 35 proc., 34 proc. i 27 proc.
- W Polsce status społeczno-ekonomiczny wyjaśniał od 9,4 proc. do 11,5 proc. zróżnicowania wyników uczniów.
- ESCS (Index of Economic, Social and Cultural Status) to stosowany w badaniu PISA wskaźnik statusu społeczno-ekonomicznego domu rodzinnego ucznia. Powstaje z połączenia informacji na temat wykształcenia rodziców, ich pozycji zawodowej oraz zasobów dostępnych w domu, jak książki czy warunki do nauki.
- Przykładowo – średni wynik w obszarze umiejętności matematycznych wyniósł 526 pkt. w liceach, 471 pkt. w technikach i 384 pkt. w szkołach branżowych I stopnia.
Cezary Przybył
Według wyników PISA 2025, polscy 15-latkowie są w czołówce wykorzystujących SI w nauce
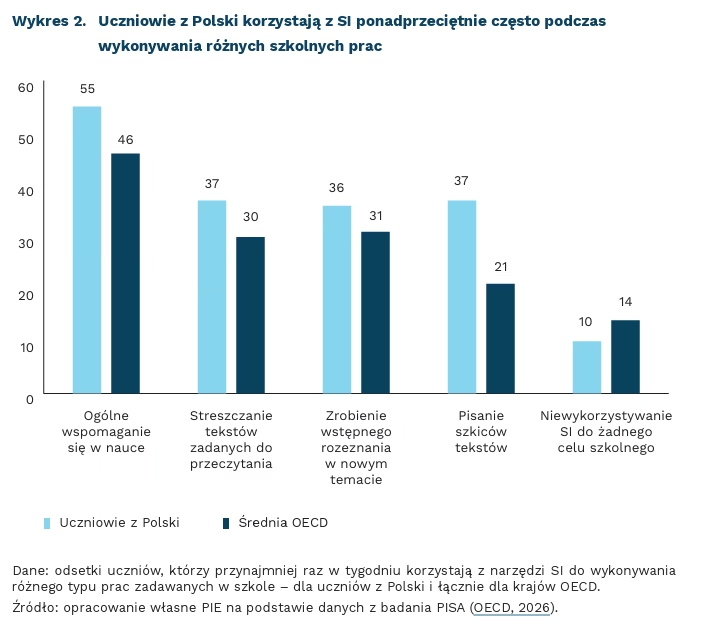
55 proc. polskich 15-latków korzysta z narzędzi SI w nauce przynajmniej raz w tygodniu
46 proc. 15-latków średnio w OECD korzysta z narzędzi SI w nauce przynajmniej raz w tygodniu
ok. 30 pkt. wynosi różnica w wynikach testu z przyrody pomiędzy uczniami niekorzystającymi z narzędzi SI w nauce a uczniami korzystającymi z tych narzędzi codziennie lub prawie codziennie (przy średniej 482 pkt.)
55 proc. polskich uczniów korzysta ze sztucznej inteligencji (SI) przynajmniej raz w tygodniu do wspomagania się w nauce, a 62 proc. uczyło się w szkole weryfikowania treści generowanych przez narzędzia SI. W badaniach PISA 2025, poza pomiarem umiejętności uczniów (w wieku 15 lat), analizowane było używanie przez młodych ludzi sztucznej inteligencji. We wszystkich krajach OECD średnio 46 proc. uczniów korzysta z SI przynajmniej raz w tygodniu do pomocy w nauce. Natomiast 19 proc. uczniów z krajów OECD korzysta w tym celu z narzędzi SI codziennie lub prawie codziennie, zaś dla polskich uczniów ten odsetek wynosi 27 proc.
Wśród innych celów używania SI do zadań szkolnych przez uczniów badane było streszczanie tekstu zadanego do przeczytania w szkole, zrobienie wstępnego rozeznania w nowym temacie oraz pisanie szkiców tekstów zadanych do napisania w szkole. Przy każdej z tych prac uczniowie z Polski częściej korzystają z SI niż średnio rówieśnicy z OECD. Ponadto, w Polsce odsetek uczniów, którzy twierdzą, że nigdy lub prawie nigdy nie korzystają z SI do wykonywania szkolnych zadań wynosi tylko ok. 10 proc., czyli o 4 pkt. proc. mniej niż średnio w OECD.
W porównaniu ze średnimi wynikami krajów OECD, korzystanie z SI w czterech wymienionych wyżej celach przekłada się w nieliniowy sposób na wyniki w nauce – w 2025 r. zmierzono tę relację względem wyników uzyskiwanych z przedmiotów przyrodniczych. Najlepsze wyniki w nauce uzyskali uczniowie, którzy nigdy lub prawie nigdy nie używają SI do streszczania tekstów, do ogólnego zbadania tematu czy do pisania szkiców tekstów. Najwyższy średni wynik z przyrody uzyskali uczniowie, którzy korzystają z SI do pomocy w nauce raz lub dwa w tygodniu. Jednak najgorsze wyniki są udziałem młodych ludzi, którzy korzystają najczęściej z SI (codziennie lub prawie codziennie) oraz tych, którzy używają SI rzadko (kilka razy w roku). Różnice w wynikach z przyrody między uczniami pogrupowanymi według częstotliwości korzystania z SI wynoszą ok. 25-30 pkt. pomiędzy uczniami nieużywającymi w ogóle SI a używającymi SI prawie codziennie (przy średnim wyniku z przyrody w krajach OECD wynoszącym 482 pkt.), z wyjątkiem korzystania z SI do pomocy w uczeniu się. Występuje niewielki negatywny związek między intensywnością wykorzystania SI przez uczniów a ich wynikami z nauk przyrodniczych (mierząc korelację na poziomie państw). Istnieje on jednak tylko w części państw i nie występuje w Polsce. Polscy uczniowie są nieco powyżej średniej w wynikach PISA z przyrody oraz powyżej średniej w częstotliwości wykorzystywania SI do nauki [7].
Autorzy raportu OECD zastrzegają, że z przytoczonych danych nie powinno się wyciągać wniosków o zależnościach przyczynowych. Wśród badanych krajów mamy do czynienia z różnicami w systemach i jakości nauczania, a analizowane kategorie subiektywnej oceny wykorzystania SI przez uczniów nie dają jednorodnej miary porównawczej. Dodatkowo, kierunek zależności między umiejętnościami uczniów i częstotliwością korzystania z SI nie jest jednoznaczny: słabsi uczniowie mogą korzystać z SI częściej. Okazuje się też, że częstsze używanie SI ma pozytywny związek z ciekawością świata i autonomicznym ustanawianiem celów, a zatem nie musi oznaczać wyłącznie „wyręczania się” technologią w procesach nauczania. Badanie PISA 2025 stanowi więc ciekawy obraz skali wykorzystania SI przez uczniów, ale istnieje potrzeba pogłębionych i kontekstowych badań wyjaśniających wpływ tej technologii na procesy i wyniki nauczania.
7. Przy czym korelacja ta jest nieistotna statystycznie w przypadku Polski.
Łukasz Baszczak
Ostrzeżenia przed SI wzmacniają pozycję firm rozwijających tę technologię
88 godz. zajęło agentom OpenAI znalezienie rozwiązania jednego z Problemów Milenijnych
13 mln linii kodu liczyła przygotowana przez Anthropic formalizacja wielkiego twierdzenia Fermata
na ponad 10 proc. Evan Hubinger z Anthropic oszacował prawdopodobieństwo, że SI doprowadzi do zagłady ludzkości w najbliższej dekadzie
Największe firmy AI zaczynają dostarczać wyniki matematyczne, które jeszcze niedawno były poza zasięgiem modeli językowych. Anthropic poinformował, że Claude w 11 dni sformalizował istniejący dowód wielkiego twierdzenia Fermata. Tworząc 13 mln linii kodu i ok. 30 tys. twierdzeń pośrednich, Claude dokonał tzw. autoformalizacji – to znaczy model zamienił złożony dowód matematyczny na formalny zapis możliwy do automatycznej weryfikacji w języku Lean. Zadanie, które ludziom mogłoby zająć lata, SI wykonała w 11 dni, automatyzując formalizację i weryfikację dowodu. Kilka dni później OpenAI ogłosiło rozwiązanie przez ok. 10 tys. współpracujących agentów jednego z Problemów Milenijnych dotyczącego równań Naviera-Stokesa. Wynik OpenAI wymaga jeszcze pełnej oceny środowiska matematycznego, ale skala obu osiągnięć obrazuje duże możliwości modeli do pracy naukowej.
Równolegle z doniesieniami o przełomach w matematyce pracownicy firm rozwijają cych modele coraz głośniej ostrzegają przed ich dramatycznymi skutkami. Evan Hubinger, lider badań w Anthropic, ocenił prawdopodobieństwo zagłady ludzkości spowodowanej przez SI w ciągu dekady na ponad 10 proc. Jakub Pachocki, pełniący funkcję głównego naukowca (Chief scientist) w OpenAI, ostrzega, że SI może coraz szybciej napędzać swój własny rozwój (tzw. rekursywne samodoskonalenie), co może wywołać nieprzewidziane, potencjalnie bardzo niebezpieczne skutki. Odwołując się do tych ryzyk Dario Amodei – założyciel i szef firmy Anthropic – wezwał branżę do spowolnienia prac nad modelami, wprowadzenia standardów bezpieczeństwa oraz koordynacji międzynarodowej. W podobnym tonie wypowiada się Sam Altman, który zapowiedział dostęp dla zewnętrznych ewaluatorów w OpenAI.
Tego typu ostrzeżenia można traktować przynajmniej na dwa sposoby – jako element gry rynkowej lub jako realne wezwanie do działania. W tym drugim kierunku idzie Przewodnicząca Komisji Europejskiej Ursula von der Leyen, zapowiadając w swoim dorocznym wystąpieniu współpracę z wiodącymi ośrodkami rozwijającymi SI przy tworzeniu standardów ewaluacji i bezpieczeństwa przyszłych modeli. Odwołuje się przy tym wprost do propozycji Amodeia. W tym przypadku można mówić o kontynuacji linii wypracowanej przy tworzeniu Aktu o sztucznej inteligencji – w europejskim podejściu tego typu technologie muszą przechodzi audyty ryzyka i ograniczać potencjalne negatywne skutku jeszcze zanim one faktycznie wystąpią. Podjęcie propozycji Amodeia jest też na rękę Unii Europejskiej, pozostającej w tyle w wyścigu rozwojowym SI, skupiającej się na utrzymaniu swojego znaczenia regulacyjnego w opozycji do administracji amerykańskiej.
Drugie podejście każe widzieć, zarówno w doniesieniach o odkryciach matematycznych, jak i ostrzeżeniach przed SI, (paradoksalną) drogę do wzmocnienia przekazu o wyjątkowej sile technologii i firm, które ją rozwijają. W badaniach nad technologicznym hype’em podobny mechanizm określa się jako criti-hype. Polega on na ostrzeganiu przed skutkami technologii w celu wzmocnienia przekonania o jej ogromnych możliwościach. Informacja, że SI może zagrozić ludzkości sugeruje, że firmy rozwijają wyjątkowo potężną technologię. Nie jest to zjawisko nowe. Takie obawy i ostrzeżenia pojawiały się już podczas fali apeli o wstrzymanie rozwoju najbardziej zaawansowanych modeli w 2023 r., przy czym płynęły zarówno od niezależnych badaczy, jak Yoshua Bengio, jak też od liderów firm konkurujących na rynku SI, co od początku utrudniało oddzielenie autentycznych obaw o bezpieczeństwo od interesów strategicznych.
Ten mechanizm ma pomagać w uzasadnianiu wysokich wycen tych przedsiębiorstw oraz wzmacnianiu ich pozycji w dyskusji o regulacjach. Im bardziej przełomowa i potencjalnie niebezpieczna ma być SI, tym łatwiej przekonywać inwestorów o jej ogromnym potencjale, co nabiera dodatkowego znaczenia w sytuacji, gdy zarówno OpenAI, jak i Anthropic przygotowują się do wejścia na giełdę. Jednocześnie ostrzeganie przed ryzykiem może uzasadniać regulacje, które paradoksalnie mogą sprzyjać największym firmom. Kosztowne audyty, obowiązki raportowania, ograniczenia dostępu do mocy obliczeniowej czy licencjonowanie są łatwiejsze do spełnienia przez liderów rynku, a dla mniejszych konkurentów mogą stanowić istotną barierę wejścia. Wezwania do spowolnienia rozwoju SI mogą być również interpretowane jako próba ograniczenia tempa inwestycji i kosztownego wyścigu o coraz większą moc obliczeniową.
Niełatwo jasno rozdzielić powyższe motywacje i jednoznacznie określić, czy głosy ostrzeżeń traktować z pełną powagą, czy jednak z pewnym dystansem. Kierunek działań jest jednak jasny – zarówno modele, jak i zastosowania SI powinny podlegać ograniczeniom regulacyjnym, podobnie jak wszystkie inne technologie. Ważne jednak, aby standardy bezpieczeństwa były projektowane przez instytucje niezależne od firm tworzących SI oraz były proporcjonalne do rzeczywistych możliwości powstających modeli. W przeciwnym razie bezpieczeństwo SI może stać się nie tylko sposobem ograniczania ryzyka, lecz także narzędziem ochrony pozycji liderów rynku.
Krystian Łukasik, Ignacy Święcicki
Z raportu Draghiego UE wdrożyła głównie to, co można sfinansować ze wspólnego budżetu
15,7 proc. wyniósł udział w pełni wdrożonych zaleceń raportu Draghiego w lipcu 2026 r. (60 z 383)
37 mld EUR wynosi realny przyrost wartości inwestycji w UE w latach 2023-2025 wobec 750-800 mld EUR rocznie postulowanych w raporcie
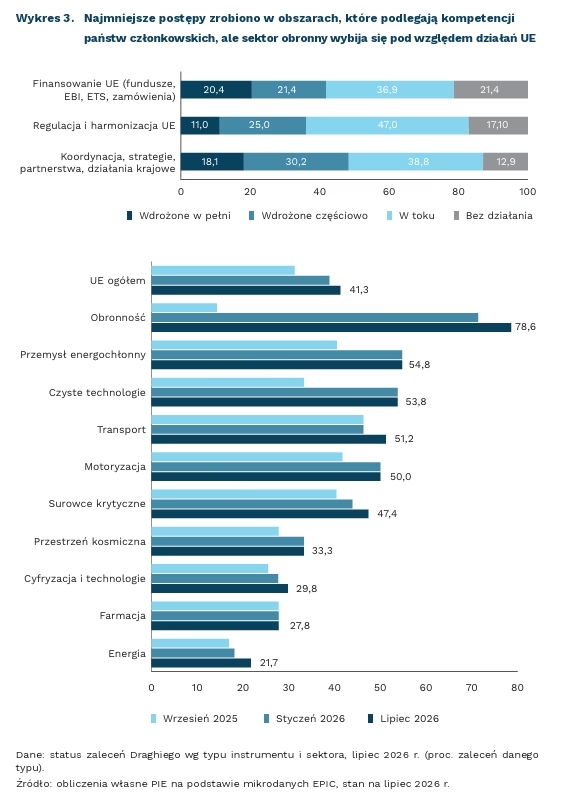
Według Komisji Europejskiej, 90 proc. flagowych inicjatyw Kompasu Konkurencyjności wynika z rekomendacji raportu Draghiego. Z szacunków European Policy Innovation Council (EPIC) wynika, że do lipca 2026 r. w pełni wdrożono 60 z 383 zaleceń (15,7 proc.), a 98 wdrożono częściowo. Oznacza to, że przy dotychczasowym tempie całkowite wprowadzenie wszystkich pozostałych zaleceń zajęłoby około 11 lat [8].
Lista 60 wdrożonych rekomendacji obrazuje, że postęp ominął obszary, które w raporcie określono jako najgłębsze źródła słabości Europy. Ponad jedna trzecia wdrożeń (22) dotyczy surowców krytycznych, a 10 z nich to działania zapisane w rozporządzeniu przyjętym jeszcze przed publikacją raportu [9]. Tymczasem żadne z 15 zaleceń dla rynku energii jako całości, żadne z 12 dotyczących chmury, obliczeń wielkiej skali i sztucznej inteligencji oraz żadne z 24 dla motoryzacji nie zostało wdrożone w pełni. Chociaż minęły już dwa lata od publikacji raportu, w którym wskazano wysokie ceny energii i opóźnienie technologiczne jako wyjaśnienia luki produktywności, nadal żaden z tych obszarów nie został w zasadzie objęty regulacjami.
Różnice w tempie wdrażania poszczególnych rekomendacji wynikają ze sposobu podziału kompetencji między państwami członkowskimi a instytucjami UE. Zalecenia Draghiego można podzielić na trzy grupy. Pierwsza wymaga pieniędzy z budżetu UE lub Europejskiego Banku Inwestycyjnego: fundusze, programy, gwarancje, wspólne zakupy. Przykładem jest SAFE albo Europejski Bank Wodoru. Te działania wymagają tylko decyzji Komisji i Rady UE. Druga grupa wymaga nowych wspólnych przepisów, na co musiałyby się zgodzić państwa członkowskie. Chodzi m.in. o harmonizację reguł rynku, uprawnień nadzorczych, zmiany w prawie konkurencji; wyrównanie opodatkowania energii (co wymaga jednomyślności). Trzecia to strategie, plany i partnerstwa międzynarodowe. Z pierwszej grupy w pełni wdrożono 20 proc. zaleceń, z drugiej – 11 proc., z trzeciej – 18 proc.
Różne tempo realizacji zaleceń z raportu Draghiego i jej zależność od kompetencji instytucji UE widać także w odniesieniu do wskaźników gospodarczych. Nie udało się znacząco podnieść stopy inwestycji i zwiększyć produktywności. Draghi szacował, że UE potrzebuje 750-800 mld EUR dodatkowych inwestycji rocznie, a więc stopa inwestycji powinna wzrosnąć z 22 proc. do około 27 proc. PKB. Tymczasem według Eurostatu, w latach 2023-2025 wartość inwestycji w UE wzrosła realnie o 31 mld EUR, ale ich udział w PKB obniżył się z 22,1 proc. do 21,4 proc. [10]. Produktywność pracy na godzinę wzrosła w UE w tym okresie o 1,7 proc., w USA o 5,2 proc. [11]. Przyspieszeniu uległy działania, za którymi stały wspólne pieniądze i twarde terminy: wydatki obronne państw członkowskich wzrosły z 1,6 proc. PKB w 2023 r. do 2,2 proc. w 2025 r., a udział Rosji w unijnym imporcie gazu spadł z 19 proc. w 2024 r. do 13 proc. w 2025 r.
Przewodnicząca KE Ursula von der Leyen w swoim wystąpieniu pt. State of the European Union zapowiedziała chęć dalszego wdrażania i dopełniania zaleceń z raportu Draghiego, jak i Enrico Letty dotyczących jednolitego rynku. Stawia nacisk przede wszystkim na jednolity rynek, w którym drzemie największy potencjał dalszego pogłębiania współpracy i wzrostu produktywności. MFW szacuje, że bariery w handlu wewnątrz UE odpowiadają wysokości 44-procentowych ceł dla towarów i 110-procentowych dla usług, a ich obniżenie do poziomu barier, które istnieją między stanami USA, podniosłoby w długim okresie produktywność niemal o 7 proc. Ich usunięcie wymaga jednak zmian w przepisach krajowych i ich harmonizacji, wdrażanych dotąd najwolniej. Ponad połowa rekomendacji Draghiego ma, według Institut Montaigne, wejść do negocjacji legislacyjnych w następnych 12 miesiącach. O tym, czy zalecenia z drugiej połowa raportu zostaną wykonane zdecyduje więc gotowość państw członkowskich do przyjęcia wspólnych reguł. W tym kontekście von der Leyen podkreśliła konieczność zwalczenia tzw. goldplatingu, czyli zwiększania wymagań regulacyjnych na poziomie krajowym, ponad standardy na poziomie europejskim. To zaś fragmentaryzuje rynek i spowalnia możliwości korzystania z niego.
10. Po wyłączeniu Irlandii, której dane zaburzają transfery własności intelektualnej, z 22,0 proc. do 21,3 proc.
11. UE: realna produktywność na godzinę pracy (Eurostat, nama_10_lp_ulc); USA: produkcja na godzinę w sektorze przedsiębiorstw pozarolniczych (BLS); miary nie są w pełni porównywalne.
Aleksandra Sojka, Marek Wąsiński
Mniej niewypłacalnych firm, ale skala zadłużenia większa
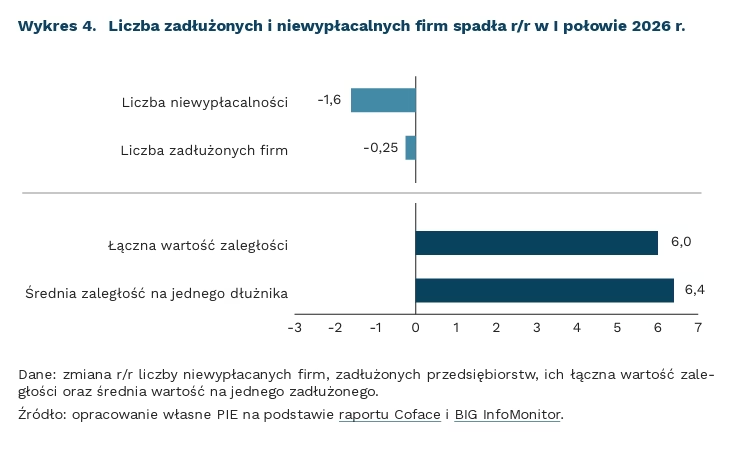
o 1,6 proc. zmniejszyła się r/r liczba niewypłacalności firm w I połowie 2026 r.
52 proc. przedsiębiorców deklaruje posiadanie środków finansowych pozwalających na funkcjonowanie działalności powyżej trzech miesięcy
o 15 proc. spadły r/r wydatki na spłatę zadłużenia (m.in. raty kapitałowe i odsetki zapłacone bankom) w I połowie 2026 r.
W I połowie 2026 r. liczba niewypłacalności firm spadła r/r blisko o 2 proc. do 2632 przypadków (z 2674 w 2025 r.) – wynika z raportu Coface. Zmniejszyła się zarówno liczba restrukturyzacji (o 1,7 proc.), jak i liczba postępowań upadłościowych (0,5 proc.). Restrukturyzacje odpowiadają za 92 proc. wszystkich postępowań, co wskazuje, że firmy sięgają po instrumenty naprawcze zanim problemy się nasilą. Jednocześnie dane BIG InfoMonitor obrazują, że na koniec czerwca 2026 r. liczba dłużników zmniejszyła się r/r o 0,25 proc., ale łączna kwota ich zaległości wzrosła w tym czasie o 6 proc., do ok. 47 mld PLN. Oznacza to koncentrację zaległości w mniejszej grupie przedsiębiorstw oraz wzrost ich przeciętnej wartości. Wzrost wartości zadłużenia nie oznacza automatycznie wszczęcia postępowania restrukturyzacyjnego lub upadłościowego. Równolegle przedsiębiorstwa niefinansowe zatrudniające co najmniej 10 osób odnotowały poprawę rentowności obrotu brutto do 6 proc., a ich zysk wzrósł o 19 proc. – wynika z danych GUS. Mimo to nie można mówić o jednoznacznej poprawie płynności finansowej firm.
Odsetek firm deklarujących we wrześniu posiadanie środków finansowych pozwalających im na zapewnienie ciągłości funkcjonowania przez ponad 3 miesiące zmniejszył się, w porównaniu z sierpniem, do 52 proc. – poziomu zbliżonego do średniej z całej I połowy roku – wynika z najnowszego badania Miesięcznego Indeksu Koniunktury (MIK). Jednocześnie wskaźnik płynności finansowej I stopnia obniżył się r/r nieznacznie niespełna o 1 pkt. proc. do 46 proc., podczas gdy wskaźniki II i III stopnia wzrosły odpowiednio do 109 proc. i 154 proc. Zmieniła się struktura płynności finansowej: przedsiębiorstwa dysponują relatywnie większym buforem w postaci należności i zapasów (wzrost r/r po 9 proc.) niż najbardziej płynnych aktywów (o 7 proc.). Zobowiązania z tytułu kredytów i pożyczek wzrosły r/r niemal o 3 proc., a wydatki na obsługę zadłużenia spadły r/r o 15 proc. Firmy nie redukują zadłużenia, ale jego bieżąca obsługa stała się mniej obciążająca. Spadek wydatków na obsługę długu, mimo wzrostu jego salda, może częściowo wynikać z niższych kosztów finansowania, ale nie można oddzielić wpływu stóp procentowych od zmian w spłatach kapitału.
W I połowie 2026 r. w budownictwie liczba niewypłacalnych firm wzrosła r/r o 13 proc. – jest to jedyny sektor, w którym zwiększeniu skali niewypłacalności towarzyszyła poprawa rentowności brutto (do 5,2 proc.). Może to wskazywać na silne wewnętrzne zróżnicowanie sektora, ponieważ poprawa wyników finansowych nie obejmuje wszystkich firm i współwystępuje z pogorszeniem sytuacji wśród części przedsiębiorstw. Jest to też spójne z danymi o zaległościach, w których budownictwo należy do sektorów o dużym udziale firm z problemami płatniczymi. W transporcie, handlu i przetwórstwie przemysłowym spadkowi liczby niewypłacalności towarzyszyła poprawa rentowności. Ponadto handel, mimo malejącej niewypłacalności, ma największy udział zarówno wśród firm z zaległościami finansowymi (22 proc.), jak i w ich łącznej kwocie (20 proc.). Może to wskazywać raczej na skalę działającego w niej sektora niż na pogarszającą się kondycję firm handlowych.
Spadek liczby niewypłacalnych firm nie oznacza jednoznacznej poprawy kondycji całego sektora przedsiębiorstw. Z jednej strony, wzrasta rentowność i zmniejszyła się liczba zadłużonych oraz niewypłacalnych firm. Z drugiej zaś zwiększają się łączna wartość zaległości i zadłużenie kredytowe. Może to wskazywać na rosnące zróżnicowanie sytuacji przedsiębiorstw: większość firm korzysta z poprawy wyników finansowych, natomiast problemy płatnicze i niewypłacalność koncentrują się w mniejszej grupie podmiotów, ale ich skala jest większa. Dobrym przykładem jest budownictwo, w którym mimo poprawy wskaźników finansowych liczba niewypłacalnych firm nadal rośnie.
Aleksandra Wejt-Knyżewska
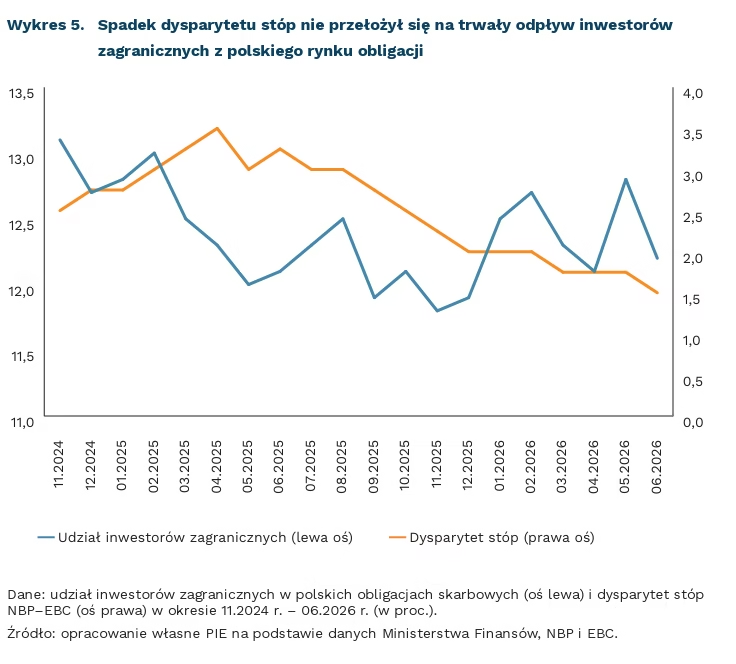
Rynek obligacji nie reaguje na coraz mniejszą różnicę stóp procentowych między NBP a EBC
1,25 pkt proc. wyniosła różnica między stopami procentowymi NBP a EBC, które wynoszą odpowiednio 3,75 proc. i 2,50 proc. po podwyżce z 10 września 2026 r.
204,1 mld PLN wyniosła wartość polskich obligacji skarbowych w portfelach inwestorów zagranicznych na koniec lipca 2026 r., czyli o 2,1 mld PLN mniej niż rekordowa wartość z maja 2026 r. wynosząca 206,2 mld PLN
Europejski Bank Centralny (EBC) ponownie podniósł stopy procentowe. 10 września Rada Prezesów EBC zdecydowała o podwyższeniu wszystkich trzech stóp procentowych o 25 pkt. bazowych. Powodem kolejnej podwyżki jest konflikt na Bliskim Wschodzie, który nadal generuje presję inflacyjną oraz perspektywę inflacji powyżej celu w średnim okresie. W sierpniu inflacja HICP w strefie euro wyniosła 3,3 proc., a głównym źródłem wzrostu były ceny energii (14,3 proc. r/r). Dzień wcześniej RPP utrzymała stopę referencyjną NBP na poziomie 3,75 proc. W efekcie różnica między stopami zmalała z 1,5 pkt. proc. do 1,25 pkt. proc.
Prostym wnioskiem z takiej zmiany dysparytetu stóp mogłoby być zmniejszenie atrakcyjności polskiego długu dla zagranicznych inwestorów, jednak w grze było znacznie więcej czynników. W maju 2026 r. na chwilę przed podniesieniem stóp przez EBC, udział inwestorów zagranicznych w krajowych Skarbowych Papierach Wartościowych wzrósł do 12,8 proc., a wartość ich portfela wzrosła do 206,2 mld PLN. Po podwyżce o 25 pkt. bazowych w czerwcu, udział zagranicznych inwestorów spadł do 12,2 proc. (wartość portfela 199 mld PLN). Pomimo zbieżności czasowej ze zmianą dysparytetu, nie należy wyciągać pochopnych wniosków o przyczynach zaistniałej sytuacji. Już w lipcu udział inwestorów zagranicznych wzrósł ponownie o 0,3 pkt. proc., mimo niezmienionego w tym okresie dysparytetu. Jednocześnie rosły rentowności polskich obligacji skarbowych, co zwiększało dochodowość papierów dla nowych inwestorów i mogło częściowo kompensować wpływ relatywnie mniejszej przewagi stóp procentowych w Polsce. Zależność ta nie pozwala jednak na jednoznaczne wskazanie przyczyn wzrostu zaangażowania zagranicy, zwłaszcza że na decyzje inwestorów wpływały także warunki globalne, w tym podwyższona awersja do ryzyka po załamaniu się rozejmu na Bliskim Wschodzie.
Obecny konsensus rynkowy zakłada stabilizację stóp procentowych NBP co najmniej do końca roku, a zatem najprawdopodobniej utrzymanie różnicy w stopach procentowych na obecnym poziomie. Prosty schemat oparty na samych stopach procentowych sugerowałby stałe zaangażowanie, a nawet odpływ inwestorów zagranicznych od polskich obligacji skarbowych w PLN, ze względu na stałą różnicę stóp i eskalację geopolityczną. Natomiast, jak pokazuje sytuacja z lipca, to inne aspekty, jak np. rentowność, apetyt na ryzyko, inflacja czy kursy walut mogą mieć ważniejszy wpływ na popyt na rynku długu niż sam dysparytet stóp procentowych.
Piotr Kamiński, Wojciech Leoszkiewicz
