Spis treści
Negocjacje budżetowe UE na lata 2028-2034 wchodzą w decydującą fazę
2 bln EUR liczy propozycja budżetu przygotowana przez KE
2 proc. wynosi proponowane zmniejszenie budżetu, względem wyjściowej propozycji KE, 2 proc. wynosi proponowane zmniejszenie budżetu, względem wyjściowej propozycji KE, przedstawione przez prezydencję cypryjską
15-16 października br. odbędzie się szczyt Rady Europejskiej, na którym głównym tematem będzie budżet UE na lata 2028-2034
Październik będzie najgorętszym miesiącem negocjacji budżetowych UE. Spory rozgorzały już teraz – na zakończenie cyklu spotkań przewodniczącego Rady Europejskiej Antonio Costy w europejskich stolicach i w trakcie ECOFIN, obrad ministrów finansów państw członkowskich. Prezydencja irlandzka w Radzie UE przedstawi swoją propozycję na początku października, a 15 października przewodzenie negocjacjom od Rady Europejskiej przejmie Antonio Costa. Do planowanego terminu wypracowania rezultatu pozostało około trzech miesięcy. Zachowanie tego terminu ma duże znaczenie, bo jego przekroczenie grozi wejściem sporu wokół budżetu w okres wyborczy w kluczowych państwach UE: Francji, Hiszpanii, Włoszech i Polsce, co utrudniłoby wypracowanie kompromisu.
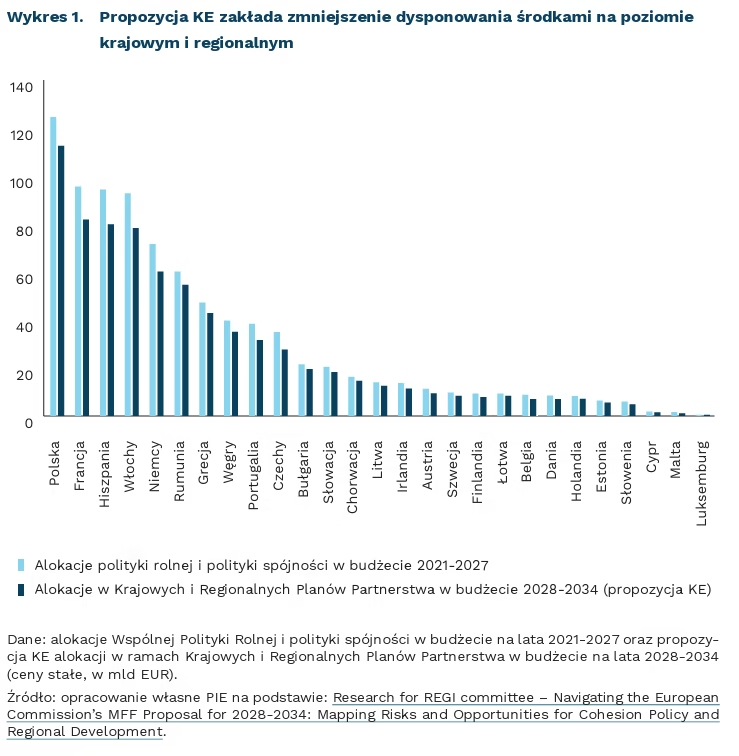
Spór w Radzie UE toczy się pomiędzy tzw. państwami „oszczędnymi”, tradycyjnie żądającymi cięć, a tzw. „przyjaciółmi spójności” z południa i wschodu Europy, argumentującymi za zasadnością wydatków na zmniejszanie różnic rozwojowych, wzmacnianie jednolitego rynku i inwestycje w słabiej rozwiniętych regionach. „Państwa oszczędne”, czyli Niemcy, Dania, Holandia, Austria, Finlandia i Szwecja starają się o obniżenie o kilkaset miliardów EUR kwoty 2 bln EUR zaproponowanej początkowo przez Komisję Europejską (KE). Jednocześnie rządy tych państw chcą zwiększyć, względem poprzedniej perspektywy finansowej, wydatki na bezpieczeństwo i konkurencyjność gospodarczą oraz uniknąć nowego wspólnego zadłużenia. Oszczędni proponują także, by ograniczyć koszty brukselskiej biurokracji. Państwa te chłodno przyjęły propozycję Cypru sformułowaną w I połowie 2026 r. dotyczącą zmniejszenia budżetu o 32 mld EUR. Z kolei grupa państw „przyjaciół spójności”, do których należą m.in. Hiszpania, Włochy i Polska, opowiada się za ustanowieniem budżetu na takim poziomie, by umożliwić zarówno wzmocnienie konkurencyjności gospodarki, jak i utrzymanie polityki spójności. Propozycja KE zakłada, że w przyszłym budżecie środki w ramach Krajowych i Regionalnych Planów Partnerstwa (związane ze spójnością, rolnictwem i sprawami wewnętrznymi) będą odpowiadać nominalnie wydatkom z poprzedniej perspektywy, co oznacza o 14 proc. mniejszą alokację w cenach stałych. Po raz pierwszy środki na politykę spójności i rolnictwo mają stanowić mniej niż połowę całego budżetu UE.
Budżet UE opiera się przede wszystkim na składkach państw członkowskich. Komisja Europejska i Parlament Europejski starają się wdrażać także alternatywne źródła finansowania, czyli tzw. środki własne. Już teraz, poza składkami narodowymi, budżet zasilają m.in. część wpływów z VAT, opłaty celne, a w 2021 r. udało się wprowadzić opłatę za nierecyklingowany plastik, która jest statystycznie wyliczana przez państwa członkowskie i przekazywana do wspólnego budżetu. Od 2027 r. rozpocznie się pobór opłat w ramach mechanizmu CBAM (Carbon Border Adjustment Mechanism), jednak wpływy będą znacząco niższe niż zakładane w 2020 r. Dyskusja o dalszym rozszerzeniu tej listy toczy się od lat, jednak bez istotnych postępów. Mimo że Przewodniczący Rady Europejskiej Antonio Costa starał się pozyskać poparcie dla nowych środków, jak np. z opłat od transnarodowych korporacji obecnych w UE, przekierowania środków ETS czy opodatkowania tytoniu, każda z nich wzbudza opór któregoś z państw członkowskich. Dyskutowana jest również propozycja Parlamentu Europejskiego (PE) dotycząca opodatkowania zysków z kryptowalut czy gier hazardowych, jednak tu na przeszkodzie mogą stanąć względy techniczne.
Uchwalenie wieloletnich ram finansowych wymaga zgody Parlamentu Europejskiego (PE), który opowiada się za zwiększeniem budżetu. KE zależało przede wszystkim na jego uelastycznieniu i możliwości reagowania na nieprzewidziane sytuacje i w tym celu zaproponowała pozostawienie znaczącej rezerwy w budżecie. Parlament jest sceptyczny wobec nierozdysponowania wszystkich środków przy i tak skromnych względem potrzeb ramach finansowych. PE w swoim stanowisku uznaje konieczność zwiększenia finansowania nowych priorytetów, jak obronność i konkurencyjność, ale przy zachowaniu środków na Wspólną Politykę Rolną czy politykę spójności. Podkreśla też znaczenie dekarbonizacji gospodarki i zapewnienia finansowania sektora czystych technologii. Podobnie jak państwa członkowskie, PE chce zmniejszyć swobodę dysponowania środkami na konkurencyjność przez KE, proponując, by to niezależni eksperci, a nie KE, wyznaczali cele działań. Intensywne negocjacje między państwami członkowskimi, Komisją i Parlamentem w najbliższych miesiącach będą decydujące dla wspólnego budżetu UE na kolejne lata.
Jan Strzelecki, Marek Wąsiński
Unia Europejska próbuje zmniejszyć zależności w obszarze półprzewodników
9 proc. wynosi udział firm z UE w globalnej wartości na rynku półprzewodników
10 razy wzrosły ceny niektórych surowców niezbędnych do wytwarzania półprzewodników, po wprowadzeniu przez Chiny kontroli eksportu
Unia Europejska jest uzależniona od importu półprzewodników – taka diagnoza stoi za podjętą przez Komisję Europejską (KE) kolejną inicjatywą wsparcia tego sektora. Budowa nowoczesnych czipów to jeden z najbardziej złożonych łańcuchów produkcji na świecie. Na końcowy produkt składa się ponad 1000 półproduktów, a w czasie produkcji towary przekraczają 70 razy granice państw. W tak skomplikowanym ekosystemie jest tylko kilka ogniw, w których to europejskie firmy mają silną pozycję, a wszystkie pozostałe etapy i produkty pochodzą z innych regionów świata.
Tylko ok. 9 proc. wartości wytwarzanej na rynku półprzewodników powstaje w Europie, a import stanowi aż 78 proc. wartości używanych w UE elementów i układów. Największa część dostaw pochodzi z krajów Azji – Tajwanu, Korei Płd. czy Chin. Skala uzależnienia od importu może być problemem, jednak znacznie ważniejszy jest fakt, że na wielu etapach występują wąskie gardła – pojedyncze firmy produkujące komponent, którego zastąpienie nie jest możliwe w krótkim czasie. Przykładowo, Chiny odpowiadają za ponad 90 proc. produkcji galu i ponad 80 proc. germanu (surowców niezbędnych do produkcji układów scalonych, diod led czy układów podczerwieni), Korea Płd. za 42 proc. produkcji kart pamięci, a w zasadzie cała produkcja najbardziej zaawansowanych półprzewodników zlokalizowana jest na Tajwanie.
Rosnące napięcia geopolityczne i coraz częstsze przypadki wykorzystywania przewagi technologicznej do zastraszania partnerów handlowych powodują, że kontrola nad łańcuchem dostaw półprzewodników nabiera kluczowego znaczenia. Administracja amerykańska może ograniczać dostęp do własności intelektualnej czy końcowych produktów, a Chiny mają kontrolę nad surowcami – eksport galu i germanu podlega restrykcjom od 2023 r., a ceny tych surowców wzrosły od tego czasu nawet dziesięciokrotnie. Tymczasem Europa ma wystarczająco silną pozycję tylko na jednym etapie łańcucha produkcji – osadzania materiałów na płytkach krzemowych. W tym obszarze działają holenderskie koncerny ASML i ASM, z których pierwszy jest monopolistą na rynku najbardziej zaawansowanych maszyn do litografii EUV, niezbędnych do masowej produkcji skomplikowanych półprzewodników, a drugi posiada ponad 50 proc. udziału w rynku urządzeń do osadzania warstw atomowych (ALD).
W tym kontekście KE proponuje kolejną inicjatywę mającą na celu wzmocnienie europejskiego przemysłu związanego z produkcją półprzewodników, większą koordynację pomiędzy państwami członkowskimi (w tym w monitorowaniu łańcuchów dostaw) oraz wzmocnienie popytu na końcowe produkty. Chips Act 2.0, bo tak nazywa się ta propozycja, został przedstawiony w czerwcu br. Obecnie trwają wstępne prace w Radzie UE oraz przygotowania w Parlamencie Europejskim. Do przyjęcia tej inicjatywy jest jeszcze daleka droga, jednak wzrost niepewności w relacjach międzynarodowych i coraz częstsze przypadki „weaponizacji” polityki handlowej wskazują, że jest ona niezbędnym elementem budowania europejskiej odporności gospodarczej.
Ignacy Święcicki
KE chce systemowo ograniczyć dostęp dzieci do niebezpiecznych treści online
15 lat ma wynosić minimalny wiek uprawniający do zakładania samodzielnych kont na serwisach społecznościowych – w myśl nowej propozycji KE
do 6 proc. globalnego rocznego obrotu dostawców serwisów społecznościowych może wynieść kara proponowana przez KE za niedostosowanie się do przepisów chroniących dzieci korzystających z ich usług
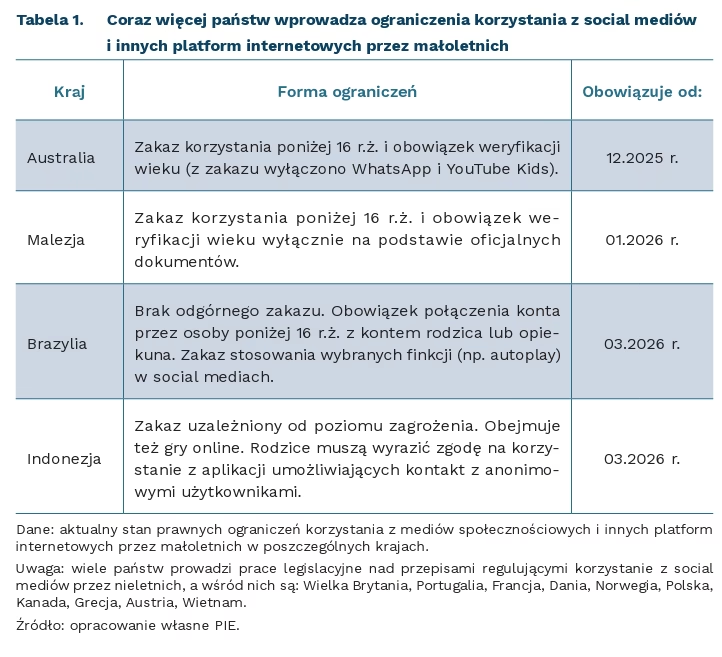
Komisja Europejska dołączyła do grupy inicjatorów działań mających na celu ograniczenie dostępu małoletnich do niebezpiecznych i nieodpowiednich treści online. W ubiegłym tygodniu opublikowany został unijny projekt rozporządzenia dotyczącego bezpieczeństwa dzieci w internecie. Na uwagę zasługuje kompleksowy charakter propozycji. Uwzględnia ona nie tylko ograniczenia wieku legalnego dostępu do mediów społecznościowych i platform video, ale także aktywnie angażuje rodziców i opiekunów prawnych w kontrolę nad aktywnością dzieci na tych platformach. Nakłada również szereg obowiązków na firmy będące dostawcami usług w postaci serwisów społecznościowych, platform udostępniania, gier video, chatbotów i „towarzyszy” AI.
Proponowane przepisy zakazują zakładania własnych kont w serwisach społecznościowych dzieciom poniżej 15. roku życia. Nastolatkowie w wieku 13-15 lat mogą korzystać z kont zakładanych i nadzorowanych przez rodziców lub opiekunów (z limitem kontaktów), a dzieci poniżej 13. roku życia mogą mieć dostęp jedynie do przyjaznych dzieciom serwisów za pośrednictwem kont rodziców lub opiekunów. W obu przypadkach obowiązuje ograniczenie czasu korzystania z usług do godziny dziennie.
Znaczna część nowej regulacji odnosi się do dostawców wymienionych wyżej usług i nakłada na nich nowe obowiązki. Po pierwsze, mieliby oni weryfikować wiek użytkownika (za pomocą narzędzia z listy zatwierdzonej przez KE), a nie polegać na deklaracjach użytkowników. Po drugie, firmy miałyby zapewnić bezpieczeństwo dzieci na poziomie projektowania swoich usług – w szczególności nie mogłyby korzystać z algorytmów uzależniających, umożliwiać nieograniczonego przewijania treści czy wysyłać powiadomień w godzinach nocnych. Miałyby także ograniczać możliwości nawiązania kontaktu z dziećmi przez osoby nieznajome. Za naruszenia przewidziano kary w wysokości nawet 6 proc. globalnego rocznego obrotu. Mimo tak szeroko zakrojonej propozycji, dotychczasowe przykłady mogą wzbudzać wątpliwości co do jej skuteczności.
Przykład Australii obrazuje, że mimo obowiązującego od grudnia 2025 r. zakazu korzystania z mediów społecznościowych przez osoby poniżej 16. roku życia, przez wiele miesięcy zakaz pozostawał martwym przepisem. Nie wszystkie platformy weryfikowały wiek użytkowników, a w przypadku innych weryfikację wieku za pomocą narzędzi rozpoznawania twarzy i skanu dokumentów ze zdjęciem obchodzono posługując się cudzymi zdjęciami i dokumentami (w tym rodziców, nawet za ich zgodą). W rezultacie, chociaż udało się zablokować wiele kont małoletnich użytkowników, znaczny odsetek użytkowników poniżej 16. roku życia nadal korzystał ze znanych platform nielegalnie.
Bardzo ważnym elementem unijnych propozycji jest aktywne włączenie rodziców w system ochrony dzieci. Nie wystarczy jednak samo zapewnienie rodzicom narzędzi kontroli. Niezbędne jest także uświadamianie, dlaczego ograniczanie i weryfikowanie dostępu dzieci do platform online jest tak ważne. Z badania NASK wynika, że polscy rodzice często ograniczają kontrolę i zaangażowanie, gdy ich dzieci osiągają wiek 10-13 lat, a więc gdy są najbardziej narażone na zagrożenia w internecie. Niezwykle ważna jest też koordynacja działań na poziomie konkretnych społeczności, zmniejszająca presję społeczną na korzystanie z urządzeń cyfrowych. Przykładem może być brytyjska inicjatywa paktu rodzicielskiego Smartphone Free Childhood, która doprowadziła w niektórych szkołach do radykalnego spadku odsetka dzieci posiadających własne smartfony i mających dostęp do mediów społecznościowych.
Zawarte w propozycji KE rozwiązania wychodzą naprzeciw wielu rozpoznanym przez specjalistów problemom wynikającym z nadmiernego i niekontrolowanego korzystania z mediów i usług cyfrowych przez małoletnich, a dotyczy to uzależnień, zaburzeń snu, nadmiernej potrzeby aprobaty rówieśników, braku aktywności fizycznej, nawiązywania niebezpiecznych znajomości online, ograniczenia kontaktów z rówieśnikami poza siecią. Chociaż skuteczność propozycji KE będzie zależała od szerszego zaangażowania społeczności i poszczególnych opiekunów i firm, to sam fakt uregulowania tej sfery w konkretnych przepisach i wskazania wprost odpowiedzialności poszczególnych podmiotów za bezpieczeństwo dzieci w sieci należy uznać za bardzo ważne posunięcie.
Agnieszka Wincewicz-Price
Na podwyżkę płacy minimalnej firmy odpowiedzą podwyżką cen, a nie zwolnieniami
30 proc. firm deklaruje, że nie zatrudnia pracowników, którym płaci minimalne wynagrodzenie
48 proc. firm, których dotyczyć będzie podwyżka płacy minimalnej, deklaruje, że ich reakcją będzie podniesienie cen oferowanych produktów lub usług
20 proc. wśród przedsiębiorstw zatrudniających pracowników na płacy minimalnej deklaruje ograniczenie zatrudnienia
Wzrost płacy minimalnej od 1 stycznia 2027 r. może przełożyć się na wzrost cen, ale raczej nie na spadek zatrudnienia – wynika z badań przeprowadzonych na początku września 2026 r. wśród 500 przedsiębiorstw w ramach badania Miesięcznego Indeksu Koniunktury (MIK). Minimalne wynagrodzenie za pracę w porównaniu z 2026 r. wzrośnie o ok. 3 proc. do kwoty 4950 PLN brutto miesięcznie [1].
Blisko co trzecia badana firma (30 proc.) uznała, że podwyżka płacy minimalnej w 2027 r. nie będzie ich dotyczyć. Deklaracja taka może wynikać z faktu, że firmy te nie zatrudniają osób, których wynagrodzenie w przeliczeniu na etat równe jest płacy minimalnej. Większe firmy są znacznie bardziej odporne na wzrost płacy minimalnej niż mniejsze podmioty: nie dotyczy ona blisko połowy (48 proc.) dużych podmiotów i co trzeciej firmy z sektora MŚP. Wyniki te są zgodne z danymi GUS o wynagrodzeniach w podmiotach w podziale na wielkość przedsiębiorstwa, z których wynika, że mediana wynagrodzenia brutto rośnie wraz z wielkością firmy.
Wśród firm, które zatrudniają pracowników na płacy minimalnej blisko połowa (48 proc.) zadeklarowała, że w reakcji na podwyżkę podniesie ceny oferowanych produktów lub usług, a 28 proc. firm uważa, że podwyżka obniży marżę działalności firmy. Tylko 20 proc. przedsiębiorstw wskazywało zmniejszenie zatrudnienia jako najbardziej prawdopodobną reakcję [2]. Zamiar podwyżek cen częściej wskazywały firmy budowlane (50 proc.) i usługowe (42 proc.), podczas gdy handel i TSL planują to rzadziej (15 proc. i 22 proc.) i zamiast tego częściej sięgają po obniżkę marż (30 proc. i 23 proc.). Różnica między branżami może wynikać nie tyle ze skali presji kosztowej (bariera rosnących kosztów zatrudnienia jest oceniana podobnie we wszystkich branżach), ile z odmiennej zdolności do przenoszenia kosztów na ceny. Branże o bardziej zindywidualizowanym, kontraktowym charakterze cen (budownictwo, usługi) łatwiej przerzucają podwyżkę na klienta niż branże o cenach silnie konkurencyjnych i z góry negocjowanych (handel, TSL), które częściej będą szukać oszczędności po stronie marży.
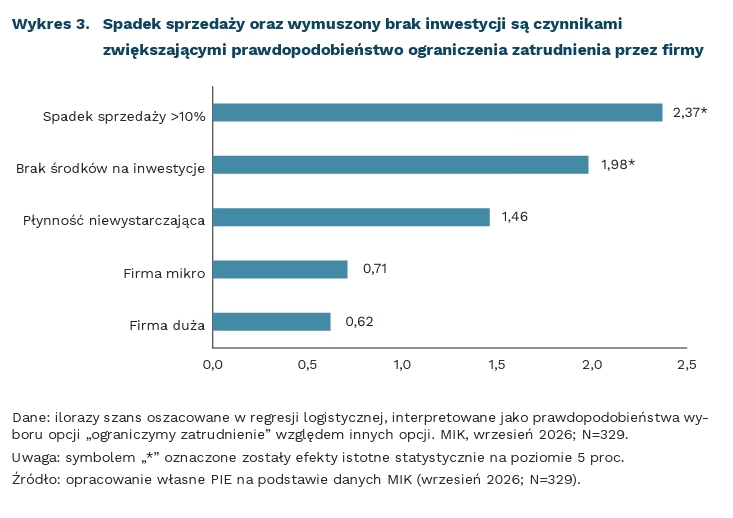
Ryzyko redukcji zatrudnienia w reakcji na podwyżkę koncentruje się w firmach o słabszej kondycji rynkowej i finansowej. W naszym badaniu firmy notujące spadek m/m sprzedaży przekraczający 10 proc. mają 2,4 razy wyższe prawdopodobieństwo zadeklarowania, że w reakcji na podwyżkę zmniejszą zatrudnienie niż pozostałe firmy. Firmy, które nie inwestują z powodu braku środków finansowych, mają prawie 2-krotnie wyższe prawdopodobieństwo redukcji zatrudnienia niż pozostałe przedsiębiorstwa.
Wyniki te są zgodne z wnioskami z opublikowanego przez PIE raportu: podwyżki płacy minimalnej w latach 2012-2024 nie doprowadziły do spadku zagregowanego zatrudnienia w polskich powiatach, mimo że relacja płacy minimalnej do przeciętnego wynagrodzenia wzrosła w tym czasie z 40 proc. do 52,4 proc. Bieżące wyniki nie przeczą temu ustaleniu: koncentracja krótkoterminowego ryzyka redukcji zatrudnienia w wąskiej grupie firm o słabej kondycji jest spójna z brakiem widocznego efektu na poziomie zagregowanym. Nie jest to sprzeczne ze współczesną literaturą empiryczną, która, jak wskazujemy w raporcie, coraz częściej nie znajduje efektów zatrudnieniowych umiarkowanych podwyżek płacy minimalnej.
- Ostateczne kwoty określa rozporządzenie Rady Ministrów z 14 września 2026 r., ogłoszone w Dzienniku Ustaw z 15 września 2026 r. pod poz. 1213.
- Badane firmy mogły wskazać maksymalnie dwie odpowiedzi na zadane pytanie.
Katarzyna Dębkowska, Paula Kukołowicz
We wrześniu wyraźnie poprawiły się nastroje w firmach usługowych
49 proc. firm usługowych inwestowało w okresie czerwiec-sierpień 2026 r.
65 proc. firm usługowych deklarowało we wrześniu, że ma środki na funkcjonowanie powyżej trzech miesięcy
o 6,3 proc. wzrosła r/r produkcja usług w czerwcu 2026 r.
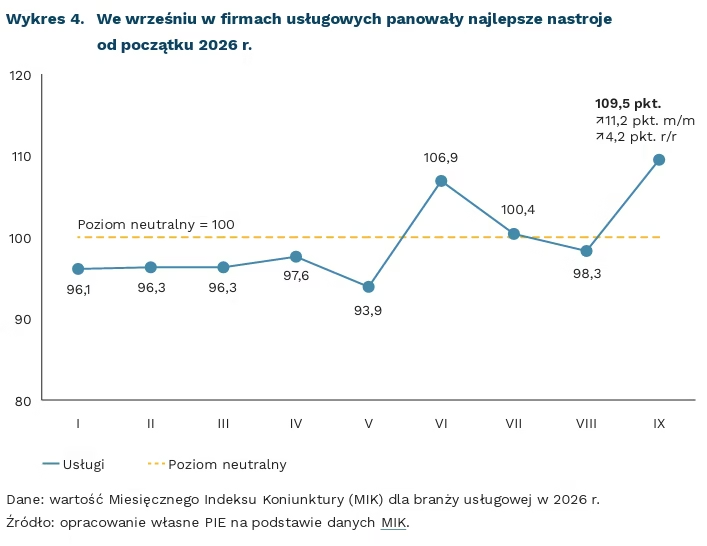
We wrześniu nastoje w firmach usługowych były lepsze niż w innych branżach – wynika z danych Miesięcznego Indeksu Koniunktury (MIK). Wskaźnik MIK wyniósł 109,5 pkt., co oznacza przewagę nastrojów pozytywnych nad negatywnymi. Jednocześnie usługi zanotowały znaczącą poprawę w stosunku do poprzedniego miesiąca (o 11,2 pkt.) oraz do poprzedniego roku (o 4,4 pkt.). O pozytywnej sytuacji w firmach usługowych przesądziło kilka czynników. Przedstawiciele tej branży częściej niż w innych branżach notowali wzrost wartości sprzedaży i liczby nowych zamówień, natomiast rzadziej doświadczali ich spadku. W związku z tym rzadziej niż inne branże planowali zmniejszenie zatrudnienia, a wyraźnie częściej zamierzali zwiększać wynagrodzenia.
Branża usługowa częściej niż inne deklaruje podejmowanie inwestycji w dobra materialne i niematerialne w ostatnich trzech miesiącach – wynika z danych MIK. We wrześniu aż 49 proc. firm usługowych zadeklarowało aktywność inwestycyjną, co oznacza wzrost o 11 pkt. proc. w stosunku do poprzedniego miesiąca i jest zdecydowanie najwyższym wynikiem od początku tego roku. Możliwe, że w kolejnych miesiącach aktywność inwestycyjna firm usługowych zostanie zachowana, ponieważ widać wyraźną przewagę firm ze zbyt małymi mocami produkcyjnymi nad firmami ze zbyt dużymi mocami (16 proc. vs. 5 proc.). Jednocześnie we wrześniu deklaracje o za małych mocach produkcyjnych padały najczęściej od początku roku. Pozytywnym sygnałem jest też bardzo dobra płynność branży usługowej – 65 proc. firm posiada środki pozwalające na funkcjonowanie powyżej trzech miesięcy, a dalsze 19 proc. – na funkcjonowanie przez 2-3 miesiące.
Pozytywną sytuację w usługach potwierdzają dane GUS. Po uwzględnieniu wpływu czynników sezonowych produkcja usług była o 6,3 proc. wyższa niż w czerwcu 2025 r. i o 1,5 proc. wyższa w stosunku do maja 2026 r. Z kolei według danych Eurostatu, w II kwartale 2026 r. produkcja usług w Polsce wzrosła o 2,8 proc. w stosunku do I kwartału, co jest jednym z wyższych wyników w całej UE. Również sierpniowy wskaźnik koniunktury GUS wskazuje na dobrą sytuację w usługach. Najbardziej korzystne oceny pochodzą z firm zajmujących się działalnością finansową i ubezpieczeniową, nieco gorsze – z informacji i komunikacji oraz zakwaterowania i gastronomii.
Sytuacja w firmach usługowych w dużym stopniu zależy od konkretnej sekcji, w której działają przedsiębiorstwa. Według wyników finansowych przedsiębiorstw opublikowanych przez GUS, w I półroczu 2026 r. zysk osiągało 80 proc. firm zajmujących się działalnością finansową i ubezpieczeniową, 76 proc. zajmujących się obsługą rynku nieruchomości i 75 proc. działających w informacji i komunikacji. Najsłabiej przedstawiała się sytuacja w zakwaterowaniu i gastronomii oraz pozostałej działalności usługowej, w których zysk raportowało tylko nieco ponad 60 proc. przedsiębiorstw. Jednocześnie informacja i komunikacja oraz działalność finansowa i ubezpieczeniowa mają najwyższe wskaźniki rentowności i najlepszą płynność. W kontekście badań MIK i przyszłej sytuacji w branży usługowej pewien niepokój budzi jednak zwiększenie wskazań na uciążliwość barier prowadzenia działalności. We wrześniu szczególnie mocno wzrosły wskazania na niepewność sytuacji gospodarczej (o 19 pkt. proc., do 69 proc.) oraz zatory płatnicze (o 14 pkt. proc., do 51 proc.), co rodzi obawy o trwałość wrześniowego ożywienia w usługach.
Anna Szymańska
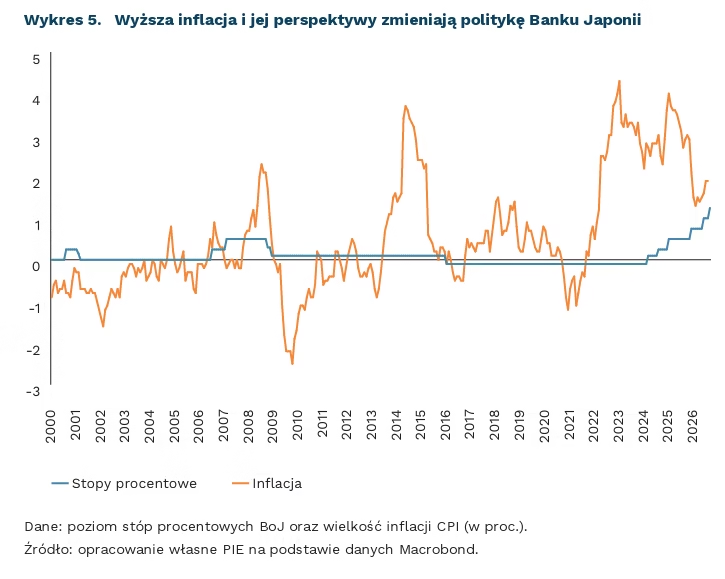
Nowy reżim gospodarczy Japonii: wyższe stopy procentowe, wyższe wynagrodzenia
1,25 proc. wynosi stopa procentowa Banku Japonii i jest najwyższa od 1995 r.
5,01 proc. wynosi średnia podwyżka wynagrodzeń uzgodniona w tegorocznym shuntō
Japonia stopniowo wychodzi z modelu gospodarczego, który przez dekady opierał się na niskiej inflacji, stagnacji płac i niemal zerowych stopach procentowych. Bank Japonii (BoJ) 18 września (po raz kolejny) podniósł stopę procentową z 1 proc. do 1,25 proc., tj. do najwyższego poziomu od 1995 r. Jeszcze kilka lat temu głównym problemem banku była deflacja, a wyzwaniem doprowadzenie inflacji do celu 2 proc. Kraj przez lata utrzymywał stopy nawet na ujemnym poziomie. Obecnie prezes BoJ wskazuje, że polityka pieniężna weszła w nową fazę: zadaniem Banku staje się również niedopuszczenie do trwałego przestrzelenia celu. BoJ nie wyklucza kolejnych podwyżek, jeżeli presja cenowa okaże się silniejsza.
Zmianę najlepiej widać na rynku pracy. W tegorocznej rundzie negocjacji płacowych shuntō (coroczna, skoordynowana akcja negocjacji płacowych w Japonii) przedsiębiorstwa uzgodniły średnie podwyżki wynagrodzeń o 5,01 proc. To trzeci kolejny rok wzrostu płac przekraczającego 5 proc. W lipcu realne wynagrodzenia były o 2,4 proc. wyższe niż rok wcześniej, co było największym wzrostem od 2021 r. i siódmym z rzędu miesiącem dodatniej dynamiki. Wzrost płac zaczyna więc być bardziej trwały, a przedsiębiorstwa łatwiej niż w poprzednich dekadach przenoszą rosnące koszty pracy na ceny. Mimo że w sierpniu inflacja CPI wyniosła 1,9 proc., a inflacja bazowa 1,7 proc., BoJ prognozuje ponowne nasilenie presji cenowej i wzrost tego wskaźnika średnio o 2,5 proc. w roku fiskalnym 2026.
Dodatkowym źródłem inflacji są rosnące ceny importowanej energii. Japonia pozostaje jednym z krajów najbardziej uzależnionych od importu energii państw rozwiniętych – jej samowystarczalność energetyczna wynosi zaledwie 16,4 proc. Szczególnie silna jest zależność od ropy: Japonia importuje 99,7 proc. zużywanego surowca, a w 2024 r. około 95 proc. dostaw pochodziło z Bliskiego Wschodu. Największymi dostawcami były Zjednoczone Emiraty Arabskie i Arabia Saudyjska. Oznacza to dużą wrażliwość gospodarki na trwający konflikt na Bliskim Wschodzie. Tylko w sierpniu wartość japońskiego importu wzrosła r/r o 28 proc., a wydatki na sprowadzaną ropę zwiększyły się niemal o 59 proc.
Presję cenową wzmacnia słaby jen (JPY). Mimo podwyżki stóp, kurs pozostaje w pobliżu 157 JPY za USD, a różnica oprocentowania względem USA nadal sprzyja finansowaniu strategii carry trade, polegającej na pożyczaniu środków w nisko oprocentowanej walucie i lokowaniu ich w aktywach oferujących wyższą stopę zwrotu. Słaba waluta podnosi ceny importowanej energii, żywności i surowców, co ułatwia przenoszenie kosztów na konsumentów. Władze próbują ograniczać osłabienie JPY również interwencjami – w dwóch tegorocznych falach przeznaczyły na ten cel ponad 27 bln JPY, a pod koniec lipca działania prowadzono wspólnie z USA. Gwałtowne umocnienie JPY byłoby jednak ryzykowne, ponieważ mogłoby uruchomić zamykanie pozycji carry trade i zwiększyć zmienność na światowych rynkach.
Japonia przechodzi dziś od starego do nowego reżimu makroekonomicznego. Impuls do zmiany przyszedł częściowo z zewnątrz, przez wzrost cen energii, surowców i osłabienie JPY, ale o jej trwałości coraz bardziej decydują czynniki krajowe: niedobór pracowników, szybszy wzrost płac oraz większa skłonność firm do podnoszenia cen. Model oparty na niskiej inflacji, stagnacji płac i zerowych stopach ustępuje gospodarce z wyższą dynamiką wynagrodzeń, większą presją cenową i stopniową normalizacją polityki pieniężnej. Kluczowe będzie to, czy BoJ zdoła przeprowadzić tę zmianę bez osłabienia wzrostu i bez gwałtownego odwrócenia pozycji finansowanych tanim jenem.