
MIK w listopadzie: nastroje wśród przedsiębiorców pozostają stabilne
Komunikat prasowy
Opublikowano: 10/11/2026
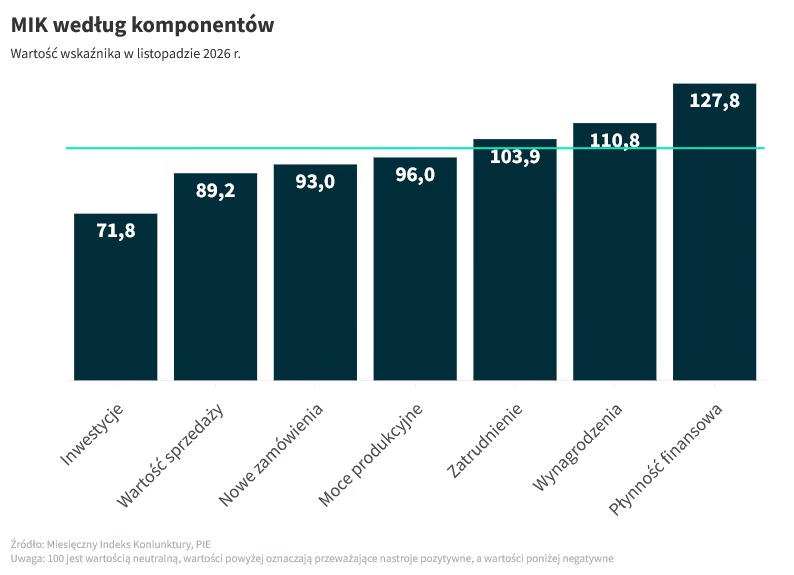
Chociaż w listopadzie Miesięczny Indeks Koniunktury (MIK) spadł m/m o 3,1 pkt. do poziomu 99,3 pkt i znalazł się poniżej progu neutralnego (100 pkt.), to ogólna koniunktura przedsiębiorstw pozostaje stabilna. Spośród siedmiu komponentów tworzących MIK, wskaźniki trzech – płynności finansowej, wynagrodzeń oraz zatrudnienia – pozostały powyżej poziomu neutralnego, co oznacza przewagę ocen pozytywnych nad negatywnymi w tych obszarach. Wskaźnik zatrudnienia, który w październiku spadł poniżej 100 pkt., wzrósł m/m najmocniej spośród wszystkich komponentów i ponownie znalazł się nad tym progiem. Odczyty dla pozostałych czterech komponentów są poniżej poziomu neutralne go – nowe zamówienia i wartość sprzedaży, które w październiku przekroczyły 100 pkt., ponownie spadły poniżej tego progu. Utrzymująca się słabość inwestycji, komponentu o najniższej wartości wskaźnika, może świadczyć o ostrożnym podejściu przedsiębiorców do nowych przedsięwzięć rozwojowych oraz o niepewności co do przyszłego popytu.
Wyraźny wzrost wskaźnika zatrudnienia
Najszybciej rosnącym komponentem w listopadowym MIK okazało się zatrudnienie, którego wartość wzrosła o 5,6 pkt. m/m do poziomu 103,9 pkt. Zwiększenie zatrudnienia w najbliższych trzech miesiącach planuje 9 proc. badanych firm, a zdecydowana większość przedsiębiorców (ponad 80 proc.) chce utrzymać obecny poziom zatrudnienia. Delikatnie wzrosła także wartość MIK dla mocy produkcyjnych, których odczyt zwiększył się o 0,1 pkt. m/m.
W przypadku pozostałych komponentów dominowały spadki. Nieznacznie pogorszył się odczyt dla płynności finansowej, której wartość spadła o 2,1 pkt m/m do poziomu 127,8 pkt, niemniej wciąż jest to wynik znacznie powyżej poziomu neutralnego. Mocnym komponentem MIK pozostają także wynagrodzenia, których wartość wynosi 110,8 pkt. po nieznacznym spadku o 0,3 pkt m/m. Wyraźnie spadł wskaźnik nowych zamówień o 10,3 pkt do poziomu 93 pkt. Wzrost m/m liczby nowych zamówień odnotowało 13 proc. przedsiębiorstw, 64 proc. nie zaobserwowało zmian, natomiast 23 proc. wskazało na ich spadek. Pogorszył się także odczyt dla wartości sprzedaży o 12,5 pkt m/m do poziomu 89,2 pkt. 16 proc. przedsiębiorstw odnotowało wzrost m/m sprzedaży, 60 proc. nie zauważyło zmian, natomiast 24 proc. wskazało na jej spadek. Niezmiennie najsłabszym komponentem MIK pozostają inwestycje, których wartość spadła o 4,6 pkt m/m i osiągnęła poziom 71,8 pkt.
„Listopadowy MIK, mimo spadku, nie zmienia obrazu ostatnich miesięcy: nastroje przedsiębiorców utrzymują się w pobliżu poziomu neutralnego. Spadek wartości wskaźników sprzedaży i nowych zamówień w dużej mierze niweluje październikowe odbicie, ale po wyraźnym wzroście w jednym miesiącu zwykle następuje korekta, więc nie jest sygnałem załamania. Wyróżnia się natomiast kondycja finansowa firm i rynek pracy. Wskaźnik zatrudnienia wzrósł najmocniej spośród wszystkich komponentów i wrócił powyżej 100 pkt. Ten obraz, stabilne finanse i zatrudnienie przy umiarkowanym popycie, jest zbieżny z danymi makroekonomicznymi. Według GUS, sprzedaż detaliczna w cenach stałych wzrosła r/r we wrześniu o 3,8 proc., a produkcja przemysłowa o 4,6 proc. Wskaźnik PMI dla przemysłu wzrósł w październiku do 50,0 pkt., najwyżej od osiemnastu miesięcy. Inflacja CPI spadła r/r w październiku do 3,5 proc. z 4,1 proc. we wrześniu, głównie za sprawą niższych cen paliw, a na ceny energii jako barierę wskazuje mniej firm niż miesiąc wcześniej” – zauważa dr Katarzyna Dębkowska, Koordynator Procesu Badawczego w PIE.
Najwyższy odczyt branży TSL w tym roku
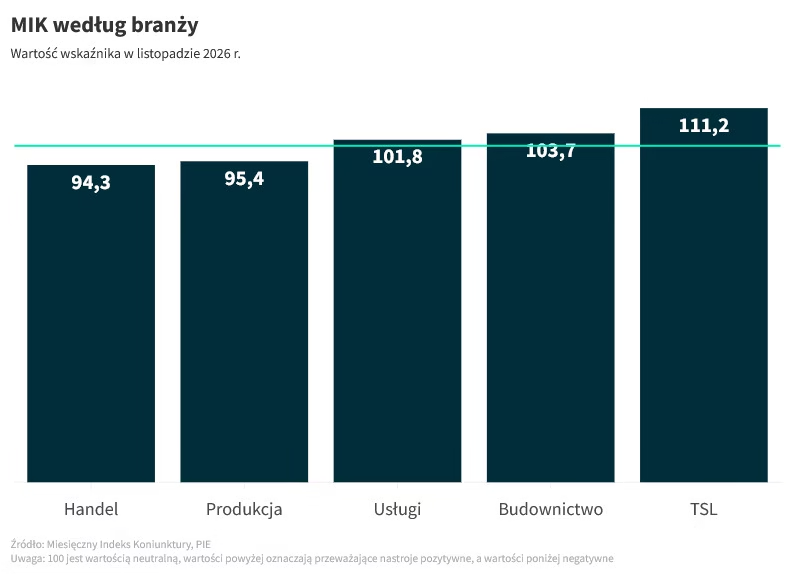
W listopadowym wydaniu MIK największą uwagę zwraca wynik branży TSL, dla której odczyt indeksu wzrósł o 20,1 pkt. m/m do poziomu 111,2 pkt. Firmy z tej branży najrzadziej wskazują na spadek sprzedaży (17 proc.), a żadna z nich nie deklaruje planów obniżenia wynagrodzeń, podczas gdy podwyżki planuje 14 proc. firm. Branżami, w których MIK także wzrósł, są budownictwo (wzrost o 2,7 pkt m/m) oraz usługi (wzrost o 8,2 pkt. m/m). Wyraźny spadek zanotował wskaźnik dla produkcji. Wartość MIK dla tej branży spadła o 9,9 pkt. m/m. Sektor wyróżnia najwyższy odsetek firm oceniających swoje moce produkcyjne jako zbyt duże względem portfela zamówień (17 proc.) oraz planujących redukcje zatrudnienia (14 proc.). Jednocześnie produkcja ma najlepszą w zestawieniu samoocenę płynności finansowej (60 proc. firm ze środkami na ponad 3 miesiące). Największe spadki odnotował wskaźnik dla handlu. Odczyt MIK dla tej branży wyniósł 94,3 pkt., ze spadkiem 11,2 pkt. m/m. To branża o najniższej aktywności inwestycyjnej (29 proc. firm) i najwyższym odsetku wskazujących na brak potrzeby inwestowania (56 proc.).
Niepewność sytuacji gospodarczej największą barierą dla firm
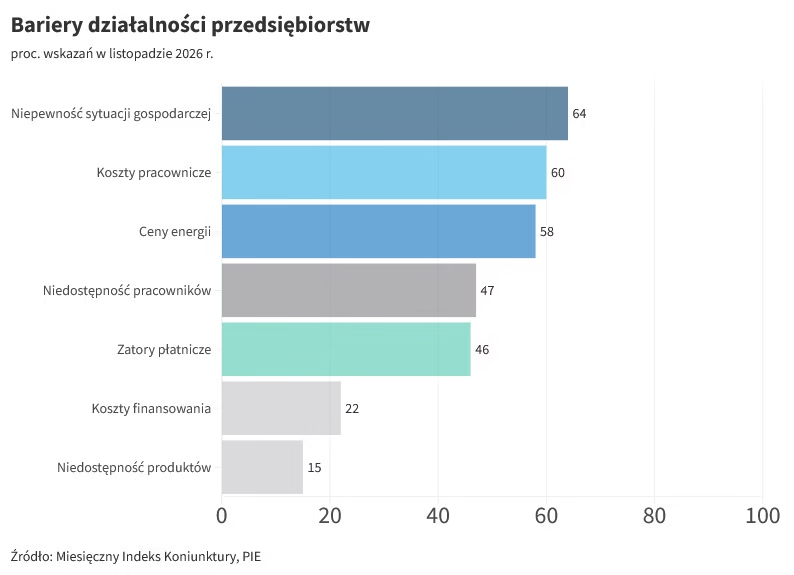
W listopadzie główną barierą utrudniającą firmom działalność jest niepewność sytuacji gospodarczej, na którą wskazało 64 proc. firm. Nieco mniej, 60 proc., narzekało na koszty pracownicze, a 58 proc. na rosnące ceny energii. Prawie połowa firm zmagała się z niedostępnością pracowników (47 proc.) i zatorami płatniczymi (46 proc.). Podobnie jak w poprzednich miesiącach, najmniej firm wskazuje na koszty finansowania (22 proc.) i niedostępność produktów (15 proc.). W stosunku do poprzedniego miesiąca wzrosła uciążliwość zatorów płatniczych (o 5 pkt. proc.), niedostępności pracowników (o 4 pkt. proc.) i niepewności sytuacji gospodarczej (o 2 pkt. proc.), a zmniejszyła się uciążliwość kosztów finansowania (o 4 pkt. proc.), cen energii (o 3 pkt. proc.) oraz kosztów pracowniczych i niedostępności produktów (po 2 pkt. proc.).
Na niepewność sytuacji gospodarczej najczęściej wskazują firmy z branży TSL i mikrofirmy (po 70 proc.) oraz firmy produkcyjne (69 proc.). Firmy budowlane częściej niż w innych branżach narzekają na koszty pracownicze (69 proc.) i niedostępność pracowników (59 proc.), produkcyjne – na rosnące ceny energii (68 proc.), a handlowe – na zatory płatnicze (53 proc.) i koszty finansowania (29 proc.).
„Najczęściej wymienianą barierą pozostaje jednak niepewność sytuacji gospodarczej, nawet częściej wskazywaną niż koszty pracownicze. Można zatem wnioskować, że firmy mają solidne zaplecze finansowe, ale brakuje im impulsu popytowego i pewności co do przyszłości, dlatego nastroje utrzymują się blisko poziomu neutralnego, mimo dobrej płynności i stabilnych danych o aktywności” – zauważa dr Katarzyna Dębkowska, Koordynator Procesu Badawczego w PIE.
***
Nota metodologiczna
Miesięczny Indeks Koniunktury (MIK) jest narzędziem badającym nastroje gospodarcze przedsiębiorstw w Polsce opracowanym przez Polski Instytut Ekonomiczny. MIK powstaje co miesiąc na podstawie pomiarów dokonanych w siedmiu kluczowych obszarach działalności przedsiębiorstw: wartość sprzedaży, nowe zamówienia, zatrudnienie, wynagrodzenia, moce produkcyjne, wydatki inwestycyjne, sytuacja finansowa. Poziomy liczbowe MIK obliczamy na podstawie wyników badań ankietowych przeprowadzanych na reprezentatywnej próbie 500 przedsiębiorstw w czterech kategoriach wielkościowych i pięciu branżowych. Poziomy MIK przyjmują wartości z przedziału <0;200>, a punkt odniesienia wskaźnika stanowi odczyt 100, który jest poziomem neutralnym.
***
Polski Instytut Ekonomiczny to publiczny think-tank ekonomiczny z historią sięgającą 1928 roku. Jego obszary badawcze to przede wszystkim makroekonomia, energia, gospodarka światowa, gospodarka cyfrowa, ekonomia behawioralna oraz procesy społeczne. Instytut przygotowuje raporty, analizy i rekomendacje dotyczące kluczowych obszarów gospodarki oraz życia społecznego w Polsce, z uwzględnieniem sytuacji międzynarodowej.
Kontakt dla mediów:
Ewa Balicka-Sawiak
Rzecznik Prasowy
T: +48 727 427 918
E: ewa.balicka@pie.net.pl
