
Polska droga do zamożności – PKB na mieszkańca wzrosło w Polsce o 266 proc. w ciągu ostatnich 35 lat
Komunikat prasowy
Opublikowano: 05/10/2026
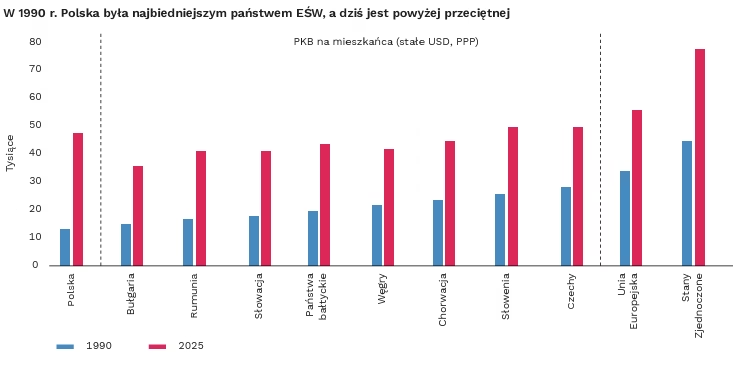
Radykalne otwarcie gospodarcze Polski na Zachód w 1990 r. było początkiem naszej drogi do zamożności. Na tle innych gospodarek regionu Polskę wyróżniała dwustronna liberalizacja handlu, przepływów kapitałowych i dostępu do rynku usługowego. Dziś jest jednym z najzamożniejszych krajów regionu. Skumulowany wzrost PKB na mieszkańca w latach 1990-2025 sięgnął 266% i doprowadził do radykalnej poprawy standardu życia. Stopa zatrudnienia zwiększyła się do najwyższego poziomu w historii, wyższego niż średnio w UE. Wśród osób w wieku 20-64 stopa wzrosła z 65 proc. w 1998 r. do 79 proc. w 2025 r. Odsetek osób z wyższym wykształceniem wzrósł ponad trzykrotnie. Udział towarów wysokiej technologii w całości eksportu towarów wzrósł z 2,3 proc. w 2002 r. do 11,2 proc. w 2025 r. Jednocześnie polski model gospodarczy cechuje brak nadmiernej interwencji państwa. W indeksie PMR mierzącym zniekształcenia rynku i bariery ekspansji wynik Polski jest lepszy od ponad 76% państw OECD – to główne wnioski z raportu Polskiego Instytutu Ekonomicznego „Cztery dekady sukcesu. Polska droga do zamożności”.
Wzrost produktywności doprowadził do rekordowego w regionie wzrostu realnego PKB
Choć cały region Europy Środkowo-Wschodniej jest współczesnym przykładem udanej transformacji gospodarczej, Polska pozostaje liderem zarówno jako największa gospodarka regionu, jak również pod względem najwyższego tempa wzrostu gospodarczego. Gospodarka Polski jest dziś o ponad 250% większa niż w 1990 r. PKB na mieszkańca wzrosło o 266 proc. To wynik zwiększenia podaży pracy, ale przede wszystkim wzrostu produktywności.
„Przeciętny Polak jest dziś zamożniejszy od ok. 85 proc. ludności świata. W latach 90. Nasze PKB wahało się między 20 a 40 proc. osiąganego w państwach uznawanych za zamożne. Dziś to nawet od 75 do 100 proc. PKB na mieszkańca w parytecie siły nabywczej praktycznie wyrównało się z japońskim, zbliżając się do średniej unijnej i Korei Płd. Od początku transformacji Polska przeskoczyła w zamożności co dziewiąte państwo na świecie” – wskazuje Marcin Klucznik, Starszy Doradca w Zespole Gospodarki Światowej PIE.
Wraz z konwergencją realną następuje także konwergencja nominalna, czyli upodabnianie się płac i cen. W Polsce wolumen realnego PKB na mieszkańca wzrósł do 81 proc. średniej UE, podczas gdy ceny pozostają na poziomie o 27 proc. niższym. Podobnie było w innych krajach regionu, jednak nietypowym doświadczeniem Polski było wstrzymanie konwergencji nominalnej w latach 2008-2021. Zjawisko to odwróciło się od 2022 roku doprowadzając do znacznego wzrostu realnego kursu złotego, a wraz z nim płac i zdolności nabywczej Polaków zagranicą.
Transformacja rynku pracy od najwyższego do najniższego bezrobocia w UE
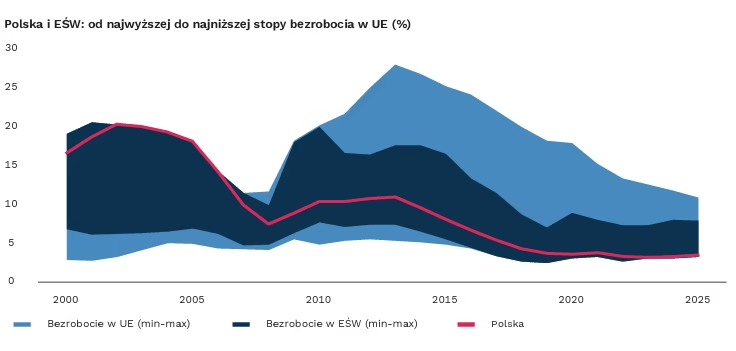
Choć efektem szokowych przemian gospodarczych na początku lat 90-tych było wysokie bezrobocie, dziś stopa zatrudnienia w Polsce jest najwyższa w historii. Wśród osób w wieku 20-64 lata wzrosła z 65 w 1998 r. do 79 proc. w 2025 r. Obecnie w Polsce pracuje 91 proc. mężczyzn i 83 proc. kobiet w wieku 25-54 lata. W grupie wiekowej 55-64, wskaźnik zatrudnienia wzrósł o dwie trzecie dla mężczyzn i podwoił się dla kobiet.
Trzeba zauważyć, że Polacy na tle innych krajów w UE wchodzą na rynek pracy w relatywnie późnym wieku i szybko przechodzą na emeryturę. W efekcie odsetek pracujących w całej ludności pozostaje poniżej średniej unijnej pomimo ponadprzeciętnie wysokiego zatrudnienia osób w wieku 20-64 lata oraz młodszej niż średnio w UE populacji. Dalsza poprawa produktywności pracy pozostaje istotnym źródłem potencjalnego wzrostu gospodarczego Polski.
Wysoki potencjał kapitału ludzkiego
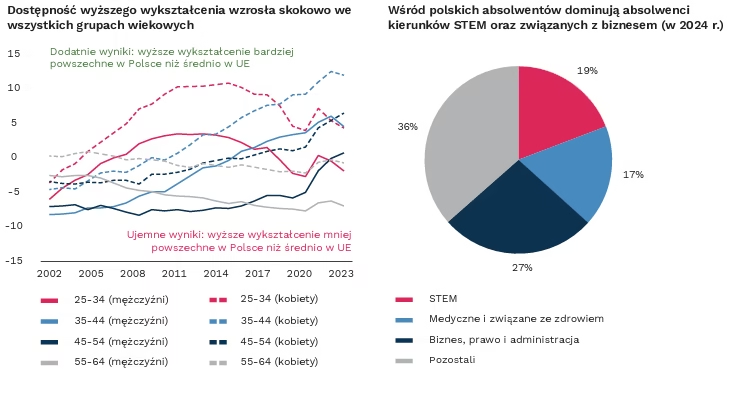
Polskę i cały region charakteryzuje wysoki poziom kapitału ludzkiego. Polska w ciągu ostatnich czterech dekad upowszechniła wykształcenie wyższe. Jeszcze w 1998 r. zaledwie 9 proc. Polaków w wieku 15-74 lata posiadało wykształcenie wyższe – dzisiaj to 32 proc. W młodszych grupach wiekowych to jeszcze więcej – 45 proc. wśród osób w wieku 25-34 lata oraz 51 proc. w grupie 35-44 lata. W ciągu ostatnich 30 lat rozwinęła się też polska nauka. Choć skala wydatków na B+R w Polsce jest niższa w porównaniu z państwami rozwiniętym (co wynika przede wszystkim z innego etapu rozwojowego), Polsce intensywność wydatków na B+R wzrosła 2,5 razy w ciągu ostatnich 30 lat – z 0,6 proc. PKB w 1996 r. do 1,4 proc. w 2024 r. Podobnie wzrosła liczba samych badaczy – odpowiednio z 0,14% do 0,37 proc. populacji.
„W testach PISA polscy uczniowie wypadają lepiej niż większość rozwiniętych gospodarek. W większości grup wyróżnionych ze względu na wiek i płeć Polacy są lepiej wykształceni niż średnio w Europie. 60 proc. kobiet w wieku 35-44 lata ma wykształcenie wyższe – to ponad 12 pkt. proc. więcej niż średnio w UE. Choć polskie uniwersytety są relatywnie małe i dość rzadko pełnią role nowoczesnych placówek badawczych, ich rozproszenie i rozmiar ułatwiają realizację funkcji edukacyjnej – na jeden z nich przypada ok. 18 tys. osób w wieku studenckim. Polska może stać się hubem badawczym na cały region Europy Środkowo Wschodniej. Z każdego 1 EUR wydawanego na cele badawcze w regionie aż 42 eurocenty są wydatkowane w Polsce. Polska ma też czwartą w UE liczbę naukowców i inżynierów – 1,7 mln osób. To o ponad 30 proc. więcej niż we Włoszech czy Holandii – wskazuje Marcin Klucznik.
Motorem polskiego wzrostu gospodarczego były zagraniczne inwestycje i rozwój handlu międzynarodowego
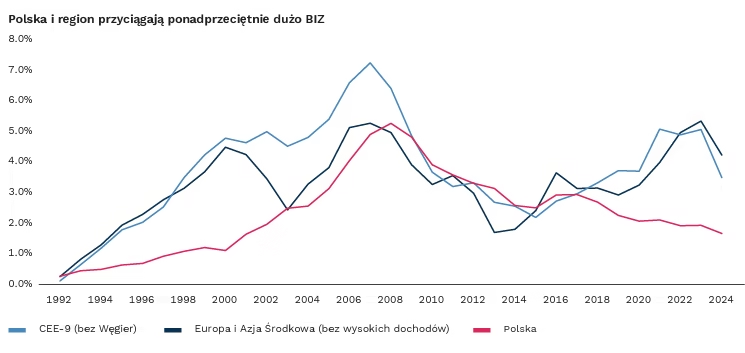
Napływ bezpośrednich inwestycji zagranicznych do Polski i reszty regionu był trwałym motorem wzrostu gospodarczego poprzez integrację gospodarczą, przewagi komparatywne, transfer technologii oraz kompetencji. Polska średniorocznie przyciągała zagraniczne inwestycje o wielkości ok. 3,5 proc. PKB. Atrakcyjność gospodarcza regionu jest kształtowana przez wykwalifikowanych i relatywnie tańszych pracowników w połączeniu ze stabilnością wynikającą z członkostwa w UE. Ponad połowa napływu FDI do Polski to reinwestycje zysków. Aż 76 proc. FDI trafiających do Polski w latach 2004-2025 to nakłady equity – w tym 25 proc. to nowe środki, a 51 proc. to reinwestycje zysków. Miary te świadczą zarówno o zyskowności, jak i atrakcyjności całego regionu.
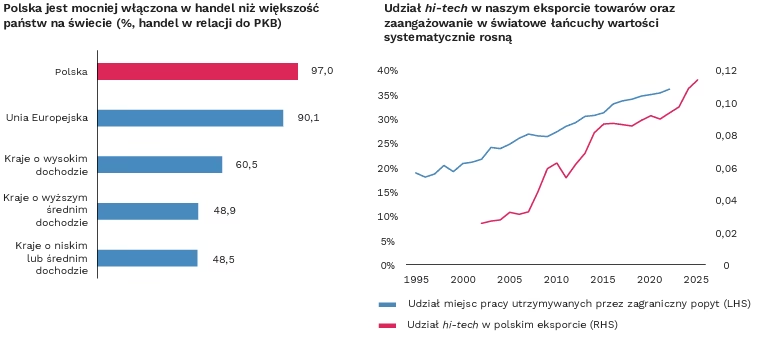
Jedną z najlepszych ilustracji przemiany gospodarczej Polski od centralnie planowanej gospodarki bloku wschodniego do nowoczesnego państwa połączonego z całym światem był rozwój handlu międzynarodowego. W 2025 r. łączna skala wymiany handlowej Polski sięgnęła 97 proc. PKB. To więcej niż średnio w UE czy w grupie państw rozwiniętych. Obecnie co trzecie miejsce pracy w Polsce jest powiązane z popytem zagranicznym. Udział towarów wysokiej technologii w całości eksportu towarów wzrósł z ledwie 2,3 proc. w 2002 r. aż do 11,2 proc. w 2025 r.
W polskim eksporcie usług powoli zaczynają się pojawiać aktywności właściwe dla najzamożniejszych gospodarek. Najlepszym przykładem jest eksport usług B+R, który wzrósł z 1,7 mld PLN w 2010 r. do 14,5 mld PLN w 2025 r. Udział B+R w eksporcie usług wzrósł z 1,6 do 3,0 proc. eksportu usług. Cały region stworzył dodatkowe zagłębie przemysłowe Europy. Jeszcze 30 lat temu Europa Środkowo-Wschodnia odpowiadała za ledwie 5,1 proc. wartości dodanej przetwórstwa generowanej w UE-27 – było to mniej od każdej pojedynczej z dużych gospodarek zachodnich, jak Francja (15,8 proc.), Włochy (15,2 proc.) czy Hiszpania (6,7 proc.). Obecnie przemysł EŚW jako całości pozostaje mniejszy jedynie od niemieckiego. Produktywność polskiego przetwórstwa wzrosła o ponad 281 proc. przez 30 lat. Dwa z trzech „koni pociągowych” polskiego przemysłu to branże o wyższym zaawansowaniu technicznym. Łączny wzrost wartości dodanej w produkcji urządzeń elektrycznych to 1841 proc. od 1995 r., natomiast w przypadku elektroniki i komputerów to 948 proc.
Rozwój nowoczesnych usług
Branże usługowe to nowoczesne działalności o największym wpływie na wzrost gospodarczy Polski. Część z nich bezpośrednio bazuje na napływie BIZ, inne na fundamencie lokalnej edukacji i krajowej przedsiębiorczości. Łączny udział sektorów usługowych w wartości dodanej Polski wzrósł z 55,3 proc. w 1995 r. do 68,2 proc. w 2024 r. Zatrudnienie w sektorze usług wzrosło w Polsce o 53 proc. – z 7,2 mln osób do 11,1 mln osób. To te branże odpowiadają za wzrost wskaźnika zatrudnienia i absorbowanie rosnącej aktywności zawodowej Polaków. Jednym z większych sukcesów Polski jest dynamiczny wzrost zatrudnienia w wysokopłatnych usługach, jak działalność profesjonalna, naukowa, techniczna czy informatyka. Te branże zwiększyły zatrudnienie ponad 4-krotnie i dzisiaj pracuje w nich ponad 1,5 mln osób.
Sukces gospodarczy kosztem demografii
Równolegle do wzrostu gospodarczego populacja Polski i całego regionu maleje na tle UE. W latach 1995-2024 populacja EŚW zmalała o 9,8 mln osób (do 100 mln). W tym samym czasie pozostałe kraje UE stały się ludniejsze o 34,0 mln. Do 2015 r. Polska notowała systematycznie ujemne saldo migracji. Sukces gospodarczy pozwolił odwrócić tę tendencję w powroty do kraju. Powoli zaczęła się zmniejszać również liczba wyjazdów na pobyt czasowy. Liczba Polaków przebywających poza granicami kraju rosła do przełomu lat 2018 i 2019, a potem zaczęła spadać. Fundamentalnym wyzwaniem pozostaje niska dzietność. Spadek dzietności w Polsce był jednym z głębszych w świecie rozwijającym się. Nawet jeżeli negatywne trendy w płodności zaczęłyby się odwracać, to znaczny spadek liczby ludności i tak będzie niemożliwy do uniknięcia w perspektywie kilku dekad, ze względu na mniejszą liczbę osób w wieku rozrodczym.
***
Polski Instytut Ekonomiczny to publiczny think-tank ekonomiczny z historią sięgającą 1928 roku. Jego obszary badawcze to przede wszystkim makroekonomia, energia, gospodarka światowa, gospodarka cyfrowa, ekonomia behawioralna oraz procesy społeczne. Instytut przygotowuje raporty, analizy i rekomendacje dotyczące kluczowych obszarów gospodarki oraz życia społecznego w Polsce, z uwzględnieniem sytuacji międzynarodowej.
Kontakt dla mediów:
Ewa Balicka-Sawiak
Rzecznik Prasowy
T: +48 727 427 918
E: ewa.balicka@pie.net.pl
