
Spis treści
Duże firmy coraz rzadziej spóźniają się z zapłatą, ale same wciąż czekają na pieniądze
26 proc. wartości należności wpływało do dużych firm po terminie (w latach 2023-2025)
58 proc. dużych firm ocenia zatory płatnicze jako barierę silnie utrudniającą działalność gospodarczą w 2026 r.
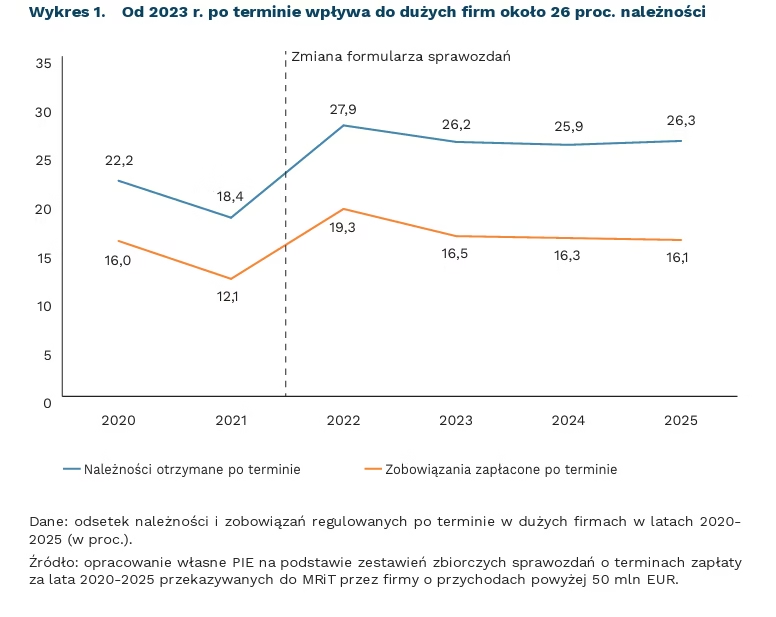
Od 2023 r. duże firmy otrzymują po terminie ok. 26 proc. wartości należności i odsetek ten praktycznie się nie zmienia. Wynika to z zestawień sprawozdań o stosowanych terminach zapłaty, które co roku składają podatnicy CIT o przychodach powyżej 50 mln EUR1. W 2025 r. do tych firm wpłynęło po terminie ok. 718 mld PLN, a same zapłaciły po terminie ok. 404 mld PLN. Ich własne opóźnienia (ok. 16 proc. wartości zobowiązań) są zbliżone do przeciętnej w Polsce. Według Dun & Bradstreet, po terminie opłacanych jest u nas ok. 14 proc. wartości faktur, mniej niż np. w Niemczech, w których opóźnienia dotyczą ponad jednej trzeciej płatności.
Najmniej spóźnionych wpływów było w 2021 r., a rok później ich udział wyraźnie wzrósł. W 2021 r. po terminie wpłynęło 18,4 proc. wartości należności, wobec 22,2 proc. w 2020 r., czemu sprzyjały prawdopodobnie wysoka płynność firm po pandemicznych programach wsparcia i rekordowo niskie stopy procentowe. W 2022 r., w czasie szoku inflacyjnego, udział ten wzrósł w tej samej grupie z 22,3 proc. do 26,3 proc., choć część zmiany wynika z nowego formularza sprawozdań.
Duże firmy coraz rzadziej spóźniały się z zapłatą dla dostawców, ale same nadal czekały na pieniądze od kontrahentów. Udział ich zobowiązań zapłaconych po terminie spadł z 19,3 proc. w 2022 r. do ok. 16 proc. w latach 2024-2025 r., a udział spóźnionych należności pozostał na poziomie ok. 26 proc. Od 2024 r. oba wskaźniki praktycznie się nie zmieniają. Prawie wszystkie firmy (99 proc.) przynajmniej część rachunków płacą po terminie, ale tylko co siódma (15 proc.) spóźnia się z zapłatą ponad połowy swoich zobowiązań. Wartość spóźnionych płatności jest skoncentrowana – 10 proc. firm, głównie największych, odpowiada za 57 proc. jej wartości. Opóźnienia nie muszą oznaczać kłopotów z płynnością. Według Szybkiego Monitoringu NBP, w III kwartale 2026 r. 88,9 proc. dużych firm nie miało problemów z regulowaniem bieżących zobowiązań.
W 2026 r. zatory płatnicze coraz silniej doskwierają dużym firmom – wynika z badań PIE w ramach Miesięcznego Indeksu Koniunktury (MIK). W latach 2022-2025 za istotną barierę działalności uznawało je średnio 41 proc. badanych dużych firm, a w okresie styczeń-październik 2026 r. – średnio 58 proc. W tym samym czasie duże firmy wyżej oceniały również inne bariery, zwłaszcza niepewność sytuacji gospodarczej i ceny energii, więc rosnąca uciążliwość zatorów jest częścią ogólnego pogorszenia ich nastrojów. Sprawozdania za 2026 r. zobrazują, czy wzrosły też spóźnione wpływy, choć oba źródła trzeba porównywać ostrożnie. MIK mierzy odczuwaną uciążliwość zatorów płatniczych, a w sprawozdaniach podaje się wartość spóźnionych płatności i inną definicję dużych firm.
Obawy przed zatorami mogą szkodzić firmom i gospodarce, nawet jeśli skala opóźnień się nie zmienia. Przedsiębiorstwo, które liczy się z opóźnionymi wpływami, musi mieć więcej gotówki na zapas, skraca kredyt kupiecki, częściej wymaga przedpłat albo sprzedaje należności firmom faktoringowym, a każde z tych rozwiązań kosztuje. Problem narasta, gdy duże firmy, broniąc własnej płynności, same zaczynają opóźniać płatności. Ciężar przechodzi wtedy na mniejszych dostawców, dla których kredyt bankowy jest trudniej dostępny i droższy. W skali gospodarki oznacza to wolniejszy obieg pieniądza, niższe inwestycje i wyższe ryzyko upadłości w łańcuchach dostaw. Dlatego warto na bieżąco śledzić zarówno twarde dane o opóźnieniach, jak i nastroje przedsiębiorców – te drugie mogą wyprzedzać zmiany w płatnościach.
- Art. 13a ustawy o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych. Obowiązek wprowadzony od 2020 r. i od tego czasu MRiT publikuje zbiorcze zestawienia sprawozdań. Po usunięciu błędnych rekordów analizą objęto od 2,3 tys. do 3,4 tys. sprawozdań rocznie.
Katarzyna Dębkowska
Reinwestowane zyski podtrzymują napływ inwestycji do Polski
106 proc. wartości napływu BIZ do Polski w 2025 r. stanowiły reinwestowane zyski
94 proc. wartości napływu BIZ stanowiły w 2025 r. reinwestowane zyski w państwach Europy Środkowo-Wschodniej
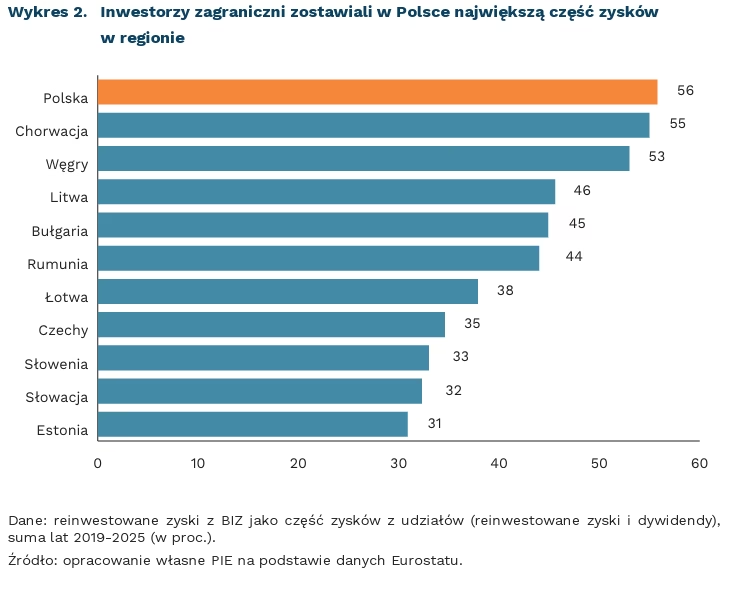
56 proc. łącznych osiągniętych zysków zostawiali inwestorzy w polskich spółkach w latach 2019-2025 (najwięcej w regionie)
W 2025 r. bezpośrednie inwestycje zagraniczne (BIZ) w Polsce wyniosły 17,4 mld USD i opierały się przede wszystkim na reinwestowanych zyskach zagranicznych spółek. Chodzi o część zysków, której spółki zależne zagranicznych przedsiębiorstw nie wypłaciły w formie dywidendy inwestorom zagranicznym. Kategoria ta rejestrowana jest w statystykach jako nowy napływ, choć technicznie kapitał nie przekracza granicy, tylko pozostaje w spółce zależnej. Takie reinwestowane zyski w 2025 r. wzrosły r/r o 26 proc., z 14,7 mld USD do 18,5 mld USD, czyli więcej niż łączna wartość BIZ. Dwa pozostałe składniki napływu BIZ obniżyły łączne saldo o ok. 1,0 mld USD: napływ nowego kapitału z tytułu akcji i udziałów wyniósł 4,3 mld USD, natomiast saldo instrumentów dłużnych, czyli rozliczeń wewnątrz grup kapitałowych, sięgnęło -5,4 mld USD.
Pod względem znaczenia reinwestowanych zysków Polska nie jest wyjątkiem na tle regionu. Według danych zebranych przez wiiw, reinwestowane zyski przekroczyły w 2025 r. łączny napływ BIZ także w Bułgarii, Czechach, na Słowacji i na Węgrzech. Razem w 11 państwach Europy Środkowo-Wschodniej stanowiły one 94 proc. napływu. Tak wysoki udział wynika w dużej mierze z osłabienia pozostałych składników. Przykładowo, nowy kapitał (akcje i inne formy udziałów) to tylko 6 proc. napływu BIZ w regionie, najmniej od ponad dekady. Natomiast Polskę od lat wyróżnia fakt, że dużą część osiągniętych zysków inwestorzy zostawiają w spółkach, zamiast wypłacać ją jako dywidendy. Według danych Eurostatu, w latach 2019-2025 było to 56 proc., wobec 55 proc. w Chorwacji czy 35 proc. w Czechach.
Wysoki poziom reinwestowanych zysków może świadczyć o zaufaniu inwestorów do Polski, ale sam w sobie jest słabą miarą atrakcyjności inwestycyjnej. Ogromna skala skumulowanych przez lata zagranicznych inwestycji w Polsce oznacza, że z tytułu działalności spółek zależnych generowane są znaczne zyski. Dlatego nawet pomimo decyzji o wypłatach dywidend do spółek-matek, istotna kwota pozostawałaby w spółkach zależnych w Polsce. Wzrost wartości reinwestowanych zysków nie musi zatem oznaczać większej skłonności do pozostawiania dochodów w Polsce: wartość reinwestowanych zysków wzrosła o 4 mld USD, niewiele więcej niż wypłacone dywidendy (o 3,5 mld USD). Proporcja między reinwestowanymi zyskami a wypłaconymi dywidendami praktycznie nie zmieniła się w 2025 r. w porównaniu do 2024 r.
Jednocześnie wzrost udziału reinwestowanych zysków w całych BIZ wynikał w 2025 r. ze spadku pozostałych przepływów zaliczanych do BIZ – akcji i instrumentów dłużnych. Świadczy to o stagnacji napływu nowych BIZ do Polski. W statystyce BIZ reinwestowane zyski to niewypłacona część zysków przypadająca inwestorom bezpośrednim, a nie wartość faktycznie zrealizowanych inwestycji. Zatrzymany zysk może być przeznaczony na faktyczne inwestycje rozumiane jako rozbudowa mocy wytwórczych, tj. budowę nowego lub rozbudowę istniejącego zakładu, ale równie dobrze może być przeznaczany na inne cele – trzymany jako bufor finansowy, wypłacony pracownikom czy jako pożyczka dla innej spółki z grupy. O wymiernych korzyściach z reinwestowanego zysku świadczy ostatecznie to, czy zamienia się on w nowe moce produkcyjne, czy nowe kompetencje, a tego dane BIZ nie obrazują.
Dominik Kopiński, Marek Wąsiński
Rosną wydatki na zwolnienia, zmienia się struktura absencji chorobowych
0,9 proc. wartości PKB wyniosła równowartość wydatków na zasiłki i wynagrodzenia chorobowe w 2025 r.
o 182,8 proc. wzrosła liczba dni absencji związanej z zaburzeniami psychicznymi między III kwartałem 2012 r. a III kwartałem 2026 r.
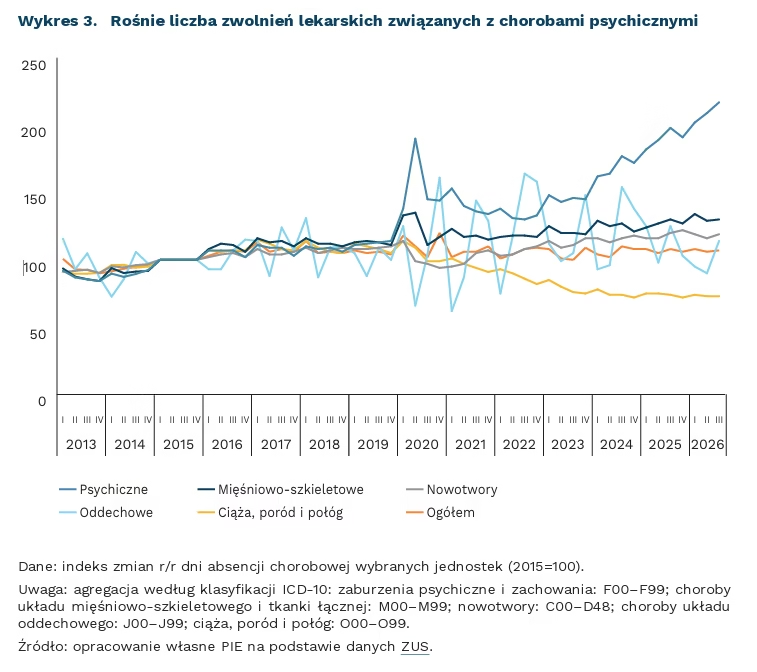
W 2025 r. wydatki na zasiłki i wynagrodzenia chorobowe wyniosły 34,9 mld PLN, czyli o 12,4 proc. więcej niż rok wcześniej. Wypłaty za czas niezdolności do pracy osiągnęły zatem równowartość około 0,9 proc. PKB. Zaświadczenia chorobowe najczęściej wystawiano na okres do 5 dni i stanowiły one 43,9% ogółu takich zaświadczeń. Natomiast przeciętna długość zwolnienia wyniosła 10,82 dnia. W perspektywie ostatnich kilkunastu lat zmieniły się również przyczyny absencji. Większą część dni zwolnień stanowią te związane z zaburzeniami psychicznymi i chorobami układu mięśniowo-szkieletowego, a mniejszą m.in. z ciążą, porodem i połogiem.
W ostatnich kilkunastu latach zmieniła się nie tylko skala absencji, lecz także jej struktura. Między III kwartałem 2012 r. a III kwartałem 2026 r. liczba dni zwolnień wzrosła o 20,0 proc., a liczba zaświadczeń o 35,2 proc. (porównanie tych samych kwartałów ogranicza wpływ sezonowości). Wzrostu liczby wystawianych zwolnień nie tłumaczy w pełni jedynie wzrost liczby pracujących o 9,9 proc. Do częściej występujących schorzeń należą m.in. choroby układu mięśniowo-szkieletowego i tkanki łącznej, które odpowiadały za 18,5 proc. dni absencji, wobec 14,0 proc. czternaście lat wcześniej. W tej grupie liczba dni absencji związanych z chorobami stawów wzrosła o 74,4 proc., kręgosłupa o 46,8 proc., a z pozostałymi schorzeniami o 71,8 proc. Absencja związana z nowotworami zwiększyła się o 37,4 proc., a z chorobami układu oddechowego o 19,9 proc.
Najsilniej spośród porównywanych grup wzrosła absencja związana z zaburzeniami psychicznymi i zachowaniami. Liczba dni tego rodzaju nieobecności zwiększyła się z 3,4 mln do 9,6 mln, czyli o 182,8 proc., a udział w całej absencji z 7,1 proc. do 16,8 proc. Liczba zaświadczeń wzrosła o 144,9 proc. Natomiast liczba dni zwolnień związanych z epizodami depresyjnymi i depresją nawracającą wzrosła o 126,1 proc., z zaburzeniami lękowymi o 444,7 proc., a z reakcjami na ciężki stres i zaburzeniami adaptacyjnymi o 344,5 proc. W III kwartale 2026 r. na jedno zaświadczenie dotyczące zaburzeń psychicznych przypadało przeciętnie 19,7 dnia, wobec 11,8 dnia dla wszystkich przyczyn. Rosnące znaczenie tej grupy wynika więc zarówno z liczby dokumentów, jak i relatywnie długich okresów niezdolności do pracy.
Zmniejszyło się natomiast znaczenie absencji związanych z ciążą, porodem i połogiem. Liczba dni zwolnień w tej grupie spadła o 16,2 proc., a jej udział w całej absencji z 19,5 proc. do 13,6 proc. Kierunek zmiany jest spójny z procesami demograficznymi: liczba urodzeń żywych zmniejszyła się z około 386 tys. w 2012 r. do około 238 tys. w 2025 r. (spadek o 38,4 proc.). Zatem sama liczba urodzeń nie wyjaśnia w pełni zmian absencji, które zależą także od aktywności zawodowej i objęcia kobiet ubezpieczeniem. Spadki liczby dni odnotowano również w przypadku chorób układu nerwowego (o 27,4 proc.) czy układu krążenia (o 18,7 proc).
Zmiany skali i struktury absencji należy odczytywać w kontekście procesów społecznych, demograficznych oraz rosnącej liczby osób objętych ubezpieczeniem. Między II kwartałem 2012 r. a II kwartałem 2026 r. liczba osób objętych ubezpieczeniem chorobowym zwiększyła się z 13,23 mln do 14,54 mln, czyli o 9,9 proc. W dostępnych tablicach brakuje jeszcze porównywalnego odczytu za III kwartał 2026 r. Przedstawione zmiany liczby dni i zaświadczeń dotyczą łącznych wielkości, bez korekty o liczbę ubezpieczonych. W długim okresie zwiększeniu liczby zwolnień towarzyszyła jednak także wyraźna zmiana ich struktury – większą część dni absencji stanowią zwolnienia związane z zaburzeniami psychicznymi i chorobami układu mięśniowo-szkieletowego.
Sebastian Sajnóg
Wraz ze starzeniem się społeczeństwa zmniejsza się liczba osób płacących najwyższe podatki
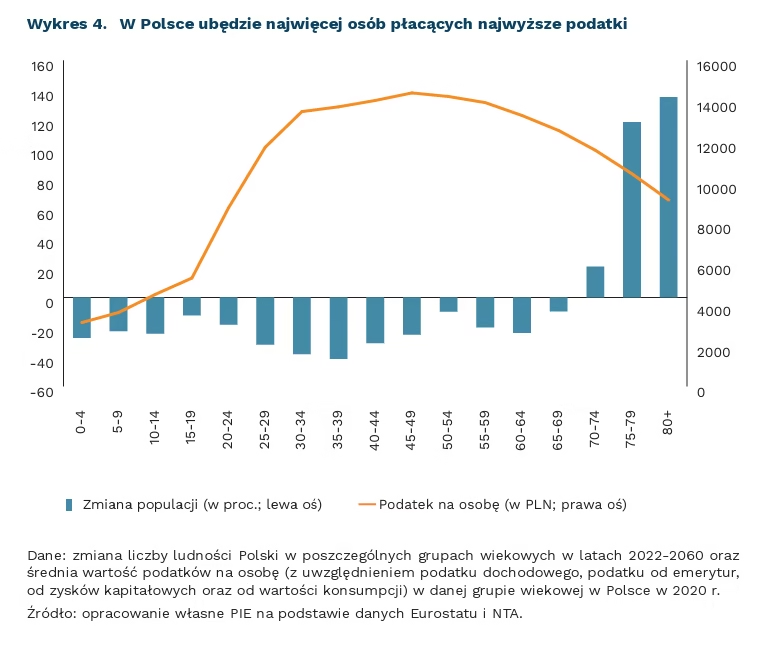
Starzenie się społeczeństw doprowadzi do obniżenia dochodów podatkowych państw. Według najnowszej analizy OECD, zmiana struktury wieku poszczególnych społeczeństw wśród państw OECD obniży relację dochodów podatkowych do PKB o ok. 1 pkt. proc. do 2060 r. W Polsce prognozowany spadek może wynieść ok. 2 pkt. proc. Według szacunków OECD, odpowiadać za to będzie spadek całkowitej wartości wpływów podatkowych państw. Projekcja OECD zakłada utrzymanie obecnie obowiązujących przepisów podatkowych oraz utrzymanie liczby ludności na teraźniejszym poziomie – zmienia się jedynie struktura wiekowa populacji.
Główną przyczyną spadku dochodów podatkowych będzie malejący udział osób w wieku 35-60 lat w populacji państw. Obecnie w państwach OECD osoby w tym wieku odpowiadają za ok. 50 proc. całkowitych przychodów podatkowych państw. W cyklu życia jednostek średnia wartość podatków płaconych przez jedną osobę rośnie dynamicznie między 20. a 40. r.ż. i osiąga szczyt około 50-54. r.ż., potem zaś stopniowo maleje. Tymczasem w perspektywie 2060 r. liczba osób w wieku 20-64 lata zmniejszy się w Polsce z 22,9 mln do 16,5 mln, a ich udział w liczbie ludności spadnie z ok. 60 proc. do niespełna 50 proc. W tym samym czasie liczba osób w wieku 65 lat i więcej wzrośnie z 7,3 mln do 10,9 mln, a ich udział w populacji – z 19 proc. do blisko 33 proc. Dla porównania, w krajach OECD udział osób w wieku 20-64 lata obniży się średnio z 57 proc. do 53 proc.
Spadek dochodów podatkowych będzie następował dwoma kanałami: przez mniejsze wpływy z podatków od wynagrodzeń oraz w Polsce również z podatków od konsumpcji. Osoby w wieku 35-60 lat płacą najwięcej podatków pod względem wartości przede wszystkim dlatego, że pracują i osiągają najwyższe dochody. Ubytek w liczebności tej grupy oznacza zatem w pierwszej kolejności zmniejszenie bazy podatników płacących podatek dochodowy i odprowadzających składki. Drugim kanałem oddziaływania będzie konsumpcja. W państwach OECD konsumpcja prywatna na osobę jest najwyższa w wieku 60-70 lat, dlatego wpływy z VAT uznaje się tam za względnie odporne na starzenie. W Polsce jest inaczej: badania wskazują, że najwięcej konsumują osoby w wieku 27-38 lat, a w starszych grupach wiekowych konsumpcja jest niższa. Malejący udział osób w wieku produkcyjnym oznacza więc w Polsce także niższą zagregowaną konsumpcję i niższe wpływy z podatku VAT.
W Polsce wzrost pozostałych baz podatkowych w niewielkim stopniu zrekompensuje te ubytki. Starzenie przesuwa bazy podatkowe w kierunku emerytur i majątku: w krajach OECD dochody z kapitału osiągają maksimum w wieku 65-70 lat, a majątek osób po 80. r.ż. jest tylko o ok. 20 proc. mniejszy niż w szczytowym momencie życia. W Polsce potencjał tych baz jest jednak ograniczony. Według projekcji KE, relacja przeciętnej emerytury do przeciętnego wynagrodzenia spadnie z 58 proc. w 2022 r. do 27 proc. w 2060 r., a przy kwocie wolnej w wysokości 30 tys. PLN rocznie niskie emerytury nie generują wpływów z PIT. Z kolei majątek starszych Polaków ma przede wszystkim postać mieszkań, które są opodatkowane według powierzchni, a nie wartości. Dodatkowo spadki w najbliższej rodzinie są zwolnione z podatku. Nie możemy zatem spodziewać się istotnych wpływów podatkowych w związku z rosnącym udziałem osób w wieku emerytalnym.
Największy potencjał łagodzenia podatkowych skutków starzenia tkwi w wydłużeniu aktywności zawodowej. Wyższa aktywność zawodowa osób po 60. r.ż. mogłaby częściowo zrównoważyć ubytek liczby podatników w wieku produkcyjnym. W Polsce, w której z rynku pracy odchodzi się stosunkowo wcześnie, rezerwa ta jest znacząca. Jej przełożenie na dochody budżetu zależy jednak także od konstrukcji podatków, w tym od zasad opodatkowania pracujących seniorów. Skala presji, którą starzenie wywrze na finanse publiczne, będzie zatem zależeć nie tylko od demografii, lecz także od tego, w jakim stopniu system podatkowy obejmie bazy rosnące wraz ze starzeniem.
Paula Kukołowicz
UE i Kanada zacieśniają współpracę, aby zmniejszyć zależność od USA i Chin
130 mld EUR wyniosła wartość handlu towarami i usługami między UE a Kanadą w 2025 r.
o 80 proc. wzrosła wartość handlu towarami i usługami między UE a Kanadą od 2016 r.
prawie 70 proc. kanadyjskiego eksportu nadal trafia do USA
UE i Kanada planują zacieśnić współpracę, ponieważ chcą ograniczyć zależność od Chin i USA. Premier Kanady Mark Carney przekonuje, że mocarstwa średniej wielkości (middle powers) powinny zacząć współpracować, zamiast próbować osobno negocjować z dużo silniejszymi mocarstwami, jak Chiny czy USA. Zwłaszcza ochłodzenie stosunków z USA ma dla Kanady konkretny wymiar. Prawie 70 proc. eksportu Kanady trafia do USA, co w świetle pogarszających się relacji z Waszyngtonem oraz gróźb celnych jest realnym problemem gospodarczym. Dla Kanady Unia Europejska ma być jednym z filarów budowanej przez Carneya „trzeciej drogi” umożliwiającej zwiększenie własnej autonomii i siły negocjacyjnej względem największych państw.
Kolejnym krokiem zbliżającym UE i Kanadę jest uruchomiany na szczycie w Montrealu 29–30 października program partnerstwa Alliance for the Future, obejmujący handel, surowce krytyczne, cyfryzację, energię, obronność i badania. Wartość handlu między UE a Kanadą wyniosła ok. 130 mld EUR w 2025 r. – o 80 proc. więcej niż w 2016 r. Natomiast z punktu widzenia UE, największe znaczenie ma dostęp do kanadyjskich surowców, energii i przemysłu obronnego. Kanada posiada zasoby minerałów potrzebnych m.in. w energetyce, elektronice i produkcji uzbrojenia, dlatego UE i Kanada chcą przyspieszyć wspólne inwestycje w ich wydobycie, przetwarzanie i rafinację. Ta formuła współpracy ma objąć również inne państwa i wykraczać poza współpracę UE i Kanady.
W obszarze cyfrowym UE i Kanada zakończyły negocjacje umowy o handlu cyfrowym i zapowiedziały bliższą współpracę w obszarze SI, cyberbezpieczeństwie, infrastrukturze i surowcach krytycznych. Kanada dołącza do EuroHPC (unijna inicjatywa rozwijania systemów bardzo dużej mocy obliczeniowej), a strony chcą pracować nad wzajemnym uznawaniem ocen zgodności systemów SI, cyberbezpieczeństwa i tożsamości cyfrowej. Wymiernym efektem tej współpracy jest inwestycja 1,6 mld CAD w fuzje europejsko-kanadyjskiej spółki, która ma rozwijać suwerenną SI. Zapowiedziano też położenie nowego kabla podmorskiego między Kanadą i Europą. Współpraca cyfrowa ma poszerzyć europejskie możliwości technologiczne i zmniejszać zależność od wąskiej grupy dostawców. Dla UE zbliżenie z Kanadą powinno być bardziej sposobem na wzmocnienie pozycji wobec USA i Chin niż próbą uniezależnienia się od obu mocarstw jednocześnie. Kanada nie zastąpi Europie ani USA w bezpieczeństwie i technologiach, ani Chin w łańcuchach dostaw, ale może zwiększyć liczbę dostępnych alternatyw. Strategia odcięcia się od Chin i USA jednocześnie byłaby kosztowna i ryzykowna. Zbliżenie z Europą jest dziś bardziej potrzebą Kanady niż UE. Dla Europy największą korzyścią może być więc nie budowa osobnego bloku konkurującego z Waszyngtonem, lecz zwiększenie własnej siły negocjacyjnej.
Krystian Łukasik
Rozwój regulacji prorodzinnych zmniejsza nierówności płciowe na rynku pracy
o 19,6 pkt. proc. zmniejszyła się średnia różnica w poziomie zatrudnienia mężczyzn i kobiet w badanych 12 krajach wprowadzających prorodzinne regulacje, wynikająca z obowiązków opiekuńczych w latach 1990-2019
24-33 proc. wynosi szacowany wpływ rozwoju regulacji sprzyjających rodzinie na zmniejszenie nierówności w poziomie zatrudnienia i wynagrodzeń kobiet i mężczyzn w badanych 27 krajach OECD
46-76 proc. wynosi szacowany wpływ rozwoju regulacji sprzyjających rodzinie na zmniejszenie nierówności zatrudnienia i płac wynikających z obowiązków opiekuńczych
Rozwój przepisów sprzyjających godzeniu obowiązków rodzicielskich z pracą zawodową przyczynił się do zmniejszenia nierówności płciowych w zakresie aktywności zawodowej i zarobków. Efekt ten jest najsilniejszy dla nierówności, które są następstwem pojawienia się dziecka w gospodarstwie domowym i związanych z tym obowiązków opiekuńczych (tzw. kara za rodzicielstwo). Takie wnioski płyną z badania przeprowadzonego na podstawie danych z 27 państw OECD za lata 1986-2019.
Średnia różnica w poziomie zatrudnienia mężczyzn i kobiet wynikająca z obowiązków opiekuńczych w badanych pod tym kątem dwunastu krajach zmalała w okresie 1990-2019 o 19,6 pkt. proc., podczas gdy spadek ogólnej luki w zatrudnieniu w krajach OECD wyniósł w tym czasie 17,5 pkt. proc. Wpływ urlopów i świadczeń rodzicielskich oraz możliwości pracy na część etatu na zmniejszenie nierówności płciowych na rynku pracy odpowiada za ok. 24-33 proc. zmiany dla zatrudnienia i zarobków i aż 46-76 proc. dla tych samych kategorii nierówności wynikających z rodzicielstwa. Analiza potwierdza też, że późniejszy rozwój i mniejsza skala regulacji przyjaznych rodzicom wpłynęła na mniejszy spadek nierówności w Stanach Zjednoczonych.
Dłuższe urlopy rodzicielskie zmniejszają nierówności wynagrodzeń, zarobków i zatrudnienia, a także koszty macierzyństwa. Efekt ten jest bardziej wyraźny w grupie kobiet o niższym poziomie wykształcenia i ulega odwróceniu, gdy urlop jest nadmiernie wydłużany [2]. Wśród kobiet o wyższym poziomie wykształcenia, dłuższe urlopy wiążą się z luką wynagrodzeń. W obu kategoriach wydłużanie urlopów sprzyja zatrudnieniu kobiet na niepełny etat. Autorzy badania tłumaczą to pozytywnym wpływem urlopów na przywiązanie do pracodawców, które przeważa nad negatywnymi konsekwencjami urlopów, czyli zmniejszania skłonności do zatrudnienia.
Możliwość pracy na niepełny etat zwiększa udział kobiet korzystających z takiego wariantu, co zwiększa nierówność wynagrodzeń, ale zmniejsza nierówności w poziomie zatrudnienia i zarobków. Konsekwencje pracy w niepełnym wymiarze są więc niejednoznaczne w kontekście nierówności, jednak pozytywny wpływ na zmniejszanie luki w zarobkach wskazuje, że zmniejszanie luki w zatrudnieniu przeważa jednak nad efektem w postaci zwiększania luki w wynagrodzeniach.
Największy i jednoznacznie pozytywny wpływ na zmniejszanie nierówności płciowych we wszystkich badanych kategoriach zidentyfikowano w obszarze wydatków państwa na pokrycie kosztów opieki nad dzieckiem. Wydatki te przyczyniają się nie tylko do wzrostu względnego zatrudnienia kobiet, lecz także do zwiększenia ich udziału wśród osób pracujących w pełnym wymiarze godzin. Dodatkowo, pomoc w finansowaniu opieki szczególnie zwiększa wynagrodzenia kobiet o wyższym poziomie wykształcenia. Jest to spójne z wynikami innych analiz, które obrazują, że koszty przerw w pracy są wyższe w przypadku kobiet zajmujących lepiej opłacane stanowiska.
Przytoczone wyniki wskazują na niejednoznaczną zależność między poziomem przywilejów rodzicielskich a pozycją kobiet na rynku pracy. Faktyczny efekt płatnych urlopów zależy od kontekstu instytucjonalnego (zwłaszcza dostępności finansowania opieki) i indywidualnego (w szczególności wykształcenia). Polska stanowi w tej analizie ciekawy przypadek, ponieważ łączy względnie hojne świadczenia rodzinne i przywileje na rynku pracy z utrzymującymi się na dość wysokim poziomie dysproporcjami w pozycji zawodowych kobiet i mężczyzn, zwłaszcza w wymiarze tzw. kary za macierzyństwo. Wykazana w badaniu istotna rola państwa we wsparciu kobiet w opiece nad małymi dziećmi pokazuje, że zwiększanie dostępności tej opieki – nie tylko instytucjonalnej, ale też finansowej – może istotnie przyczynić się do ułatwienia kobietom łączenia obowiązków domowych i zawodowych.
2. W zagregowanym modelu próg ten oszacowano na 83 tygodnie dla luki zatrudnienia, 105-125 tygodni dla luki wynagrodzeń i 82 tygodnie dla luki zarobków.
Agnieszka Wincewicz-Price
