
Spis treści
Spadek wartości polskich inwestycji za granicą w 2025 r. wynikał głównie z rozliczeń wewnątrz grup kapitałowych
o 2,4 mld USD spadło saldo pożyczek i innych rozliczeń finansowych między spółkami w ramach grup kapitałowych (tzw. instrumenty dłużne) w 2025 r.
o 24 proc. wzrosła wartość polskich inwestycji za granicą po wyłączeniu instrumentów dłużnych w 2025 r.
1,6 mld USD wyniosły polskie inwestycje w udziałach zagranicznych spółek w 2025 r.
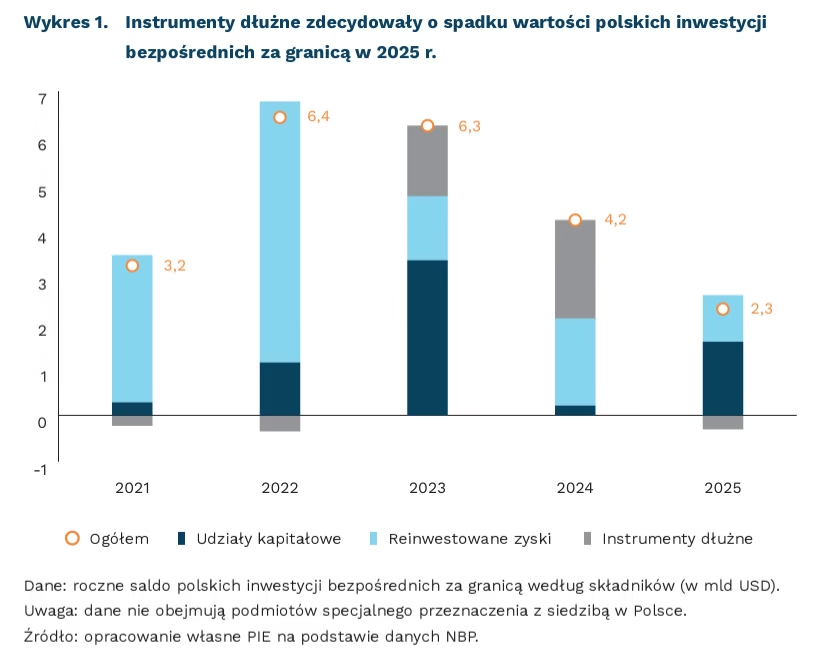
W 2025 r. polskie inwestycje bezpośrednie za granicą wyniosły, według danych NBP, 2,3 mld USD wobec 4,2 mld USD rok wcześniej, czyli spadły o 45,5 proc. Tak duży spadek może sugerować, że polskie firmy ograniczają działalność za granicą. Największy wpływ na wynik miały jednak zmiany w finansowaniu w ramach grup kapitałowych, m.in. poprzez pożyczki czy odroczone płatności za dostawy. Saldo tych operacji spadło z 2,1 mld USD do -0,3 mld USD. Na łącznym wyniku zaważył również spadek reinwestowanych zysków (o 0,9 mld USD), czyli zysków pozostawionych w zagranicznych spółkach. Jednocześnie wartość transakcji udziałowych, obejmujących m.in. przejęcia i dokapitalizowania, wzrosła o 1,4 mld USD.
Zmiana rozliczeń wewnątrz grup kapitałowych miała dwie przyczyny. Po pierwsze, polskie firmy-matki w mniejszym stopniu finansowały swoje spółki zależne. Po uwzględnieniu spłat i innych rozliczeń wartość tego finansowania wyniosła 0,5 mld USD wobec 2,1 mld USD rok wcześniej. Największe ujemne salda odnotowano w relacjach z podmiotami w Norwegii i na Litwie (łącznie 0,8 mld USD). Po drugie, zagraniczne spółki udzielały pożyczek firmom–matkom lub kupowały wyemitowane przez nich obligacje. Saldo tych operacji wyniosło 0,8 mld USD wobec niemal zera rok wcześniej. Na Litwie ujemnemu saldu rozliczeń dłużnych towarzyszyło 0,4 mld USD inwestycji w udziały. Może to częściowo odzwierciedlać opisaną w sprawozdaniu ORLEN Lietuva zamianę długu wobec ORLEN na kapitał.
Po wyłączeniu instrumentów dłużnych odpływ kapitału z tytułu polskich inwestycji za granicą wzrósł z 2,1 mld USD w 2024 r. do 2,6 mld USD w 2025 r., czyli o 24 proc. Na tę kwotę złożyły się transakcje udziałowe, obejmujące m.in. przejęcia i dokapitalizowania (1,6 mld USD), oraz reinwestowane zyski (1,0 mld USD). Wartość tych pierwszych była drugą najwyższą w latach 2021-2025, a około 81 proc. ich łącznego salda przypadało na Turcję, Litwę, Czechy i Niemcy. Reinwestowane zyski były natomiast niższe niż przed rokiem – skurczyły się z 1,9 mld USD do 1,0 mld USD, w dużej mierze wskutek strat spółek z polskim kapitałem działających w Czechach.
Spadek wartości polskich inwestycji bezpośrednich za granicą nie oznacza zatem sam w sobie ani wycofywania się firm z rynków zagranicznych, ani osłabienia ich aktywności tamże. Nawet z wyłączeniem instrumentów dłużnych, proste porównanie do lat 2021-2023 może być jednak mylące, ponieważ maskuje specyfikę tamtego okresu. Wysokie wyniki w latach 2021-2022 były głównie zasługą reinwestowanych zysków i boomu surowcowego (zyski koncentrowały się w górnictwie i wydobyciu, a w ujęciu geograficznym – w Norwegii), a w 2023 r. wysokich transakcji udziałowych skupionych przede wszystkim w handlu detalicznym i kilku krajach (Czechy, Rumunia, Słowacja i Hiszpania). Przy wciąż niewielkiej skali polskich inwestycji kilka grup kapitałowych lub aktywność w jednej branży może przesądzić o wyniku całego roku. Dlatego ocena, czy polska ekspansja zagraniczna przyspiesza czy wyhamowuje wymaga obserwacji w dłuższym horyzoncie oraz analizy zachowań i decyzji finansowych poszczególnych firm.
Dominik Kopiński
Pesymizm firm nie oddaje zmian PKB
39 proc. firm spodziewa się pogorszenia sytuacji gospodarczej kraju w ostatnim kwartale 2026 r.
ponad 60 proc. firm wskazuje niepewność sytuacji gospodarczej jako barierę silnie utrudniającą działalności
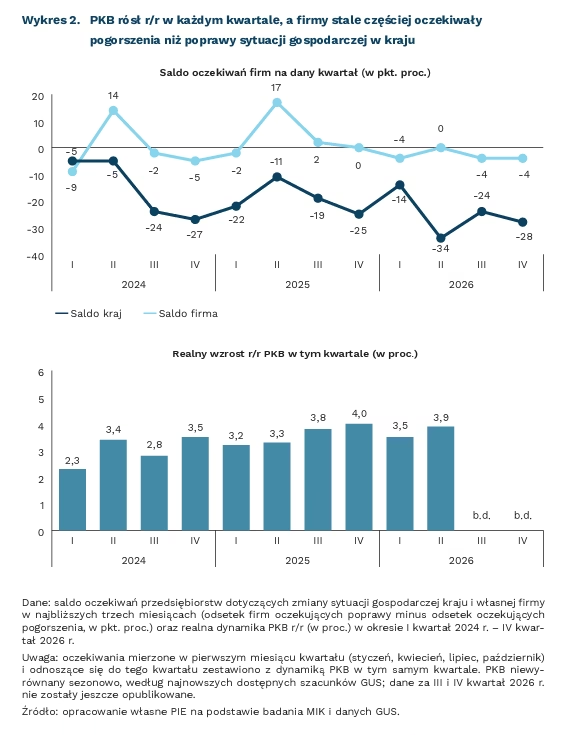
W kwietniu 2026 r. 46 proc. firm badanych w ramach Miesięcznego Indeksu Koniunktury (MIK) spodziewało się, że w II kwartale sytuacja gospodarcza kraju pogorszy się, a tylko 12 proc. – że się poprawi. Tymczasem w tym kwartale PKB Polski wzrósł r/r o 3,9 proc., szybciej niż w I kwartale, a nakłady brutto na środki trwałe o 8,4 proc. Taki rozdźwięk między oczekiwaniami przedsiębiorców a danymi makroekonomicznymi powtarza się od lat i nie jest polską specyfiką. Pesymizm dotyczący sytuacji gospodarczej kraju nie wynika z sytuacji samych firm – własne perspektywy oceniają one znacznie lepiej – lecz z odczuwanej niepewności sytuacji gospodarczej. Przedsiębiorcy od lat częściej spodziewają się pogorszenia sytuacji gospodarczej kraju niż jej poprawy. W każdym z dwunastu kwartalnych pomiarów MIK od stycznia 2024 r. odsetek firm oczekujących pogorszenia w najbliższych trzech miesiącach przewyższał odsetek oczekujących poprawy – różnica (saldo) wahała się od 5 pkt. proc. do 34 pkt. proc. W tym czasie rozwój gospodarczy przyspieszał: po niemal zerowym wzroście w 2023 r. (0,1 proc.) PKB zwiększył się o 3,0 proc. w 2024 r. i o 3,6 proc. w 2025 r. Nawet jeśli rozumieć „pogorszenie” jako spowolnienie wzrostu, oczekiwania nie pasują do danych: tempo wzrostu PKB zwolniło tylko w trzech z dziewięciu kwartałów, a najgłębszy pesymizm (-34 pkt. proc. w II kwartale 2026 r.) odnotowano w okresie przyspieszenia.
Pesymizm firm wobec sytuacji gospodarczej w kraju nie wynika z kondycji samych przedsiębiorstw. Prognozy dotyczące sytuacji własnej firmy są znacznie bardziej wyważone – w 2026 r. odsetki oczekujących poprawy i pogorszenia były niemal równe (saldo od -4 pkt. proc. do 0 pkt. proc.), a ponad połowa firm nie spodziewała się zmian.
Październikowe mikrodane MIK obrazują, że pesymizm dotyczący sytuacji gospodarczej kraju (39 proc. spodziewa się pogorszenia w ostatnim kwartale 2026 r.) tylko w części jest pochodną wyników samych firm. Nawet wśród firm, którym wzrosła sprzedaż, pogorszenia w kraju spodziewa się 31 proc., a poprawy 19 proc. Silniej z oceną sytuacji gospodarczej kraju wiąże się niepewność co do prowadzenia działalności gospodarczej: wśród firm, dla których jest ona istotną barierą pogorszenia sytuacji gospodarczej w Polsce oczekuje 48 proc., wśród pozostałych 26 proc. Można wnioskować, że przedsiębiorca ocenia sytuację kraju przez pryzmat przede wszystkim kosztów pracy i energii oraz przewidywalności przepisów, a nie dynamiki PKB.
Podobny rozdźwięk obserwuje się w innych krajach. W amerykańskim badaniu dyrektorów finansowych (CFO Survey) optymizm wobec własnej firmy w II kwartale 2026 r. wyniósł 70,7 pkt. na 100, a wobec gospodarki USA tylko 60,6 pkt. W badaniu Deloitte CFO Signals z tego samego kwartału czterech na dziesięciu dyrektorów finansowych oceniło gospodarkę źle, a dziewięciu na dziesięciu było optymistami co do sytuacji własnej firmy. W strefie euro EBC zwracał uwagę, że pod koniec 2025 r. PMI w przetwórstwie przemysłowym spadł poniżej 50 pkt., podczas gdy twarde dane o produkcji przemysłowej wskazywały na wzrost. Ankiety wśród firm regularnie rysują bardziej pesymistyczny obraz niż statystyki makroekonomiczne. W literaturze zjawisko to nazywa się luką optymizmu (optimism gap): ludzie oceniają własne perspektywy znacznie lepiej niż perspektywy kraju. Dotyczy to także firm. Z badań wykorzystujących dane niemieckiego instytutu ifo wynika, że przedsiębiorstwa silnie reagują na informacje o sobie, a słabo na informacje o całej gospodarce – autorzy nazwali to iluzją wyspy (island illusion).
Pesymizm przedsiębiorców dotyczący stanu gospodarki kraju nie zapowiada zmian PKB, lecz odzwierciedla odczuwaną niepewność sytuacji gospodarczej. Nie jest jednak bez znaczenia, bo przy wysokiej niepewności firmy odkładają decyzje o inwestycjach czy zatrudnieniu, co w dłuższym okresie może osłabić potencjał wzrostu gospodarki, nawet jeśli nie widać tego w bieżących danych. Dla polityki publicznej oznacza to, że sam przekaz o dobrych danych nie poprawi nastrojów. Skuteczniej może działać ograniczanie źródeł niepewności – realne konsultacje przepisów, odpowiednie vacatio legis, rzadsze zmiany podatków i składek – które przy niewielkim koszcie dla budżetu mogą poprawić klimat inwestycyjny.
Katarzyna Dębkowska
Osób biernych zawodowo jest zbyt mało, żeby uzupełnić braki na rynku pracy
455 tys. wyniosła liczba biernych zawodowo w wieku produkcyjnym chcących pracować w 2025 r.
887,9 tys. wyniosła liczba zarejestrowanych bezrobotnych w grudniu 2025 r.
2,1 mln wynosi szacowany przez PIE spadek liczby pracujących w Polsce do 2035 r.
Według OECD, aktywizacja osób biernych zawodowo stała się priorytetem w krajach członkowskich w obliczu kurczenia się zasobów pracy w wyniku zmian demograficznych. Włączanie na rynek pracy osób, które nie pracują i nie szukają pracy może łagodzić niedobory pracowników, ograniczać wydatki na świadczenia i zmniejszać nierówności. Część tych osób napotyka jednak bariery związane ze zdrowiem, niepełnosprawnością czy obowiązkami opiekuńczymi.
W Polsce problem kurczenia się liczby potencjalnych pracowników jest szczególnie widoczny. W latach 2012-2022 liczba osób w wieku produkcyjnym spadła o 2,4 mln, a według szacunków PIE, do 2035 r. liczba pracujących może się zmniejszyć o kolejne 2,1 mln.
Spadek liczby osób na rynku pracy można częściowo równoważyć aktywizując bezrobotnych lub biernych zawodowo, jednak obie te rezerwy mają wyraźne ograniczenia. Bezrobotnych jest niewielu: w grudniu 2025 r. w urzędach pracy zarejestrowanych było 887,9 tys. osób. Znacznie liczniejsza jest grupa biernych zawodowo w wieku produkcyjnym (ok. 3,7 mln), ale tę grupę znacznie trudniej wprowadzić na rynek pracy. Potrzebę sięgania także po nią zaczynają dostrzegać instytucje rynku pracy: od czerwca 2025 r. nowa ustawa o rynku pracy i służbach zatrudnienia zobowiązuje urzędy pracy do docierania również do osób biernych zawodowo.
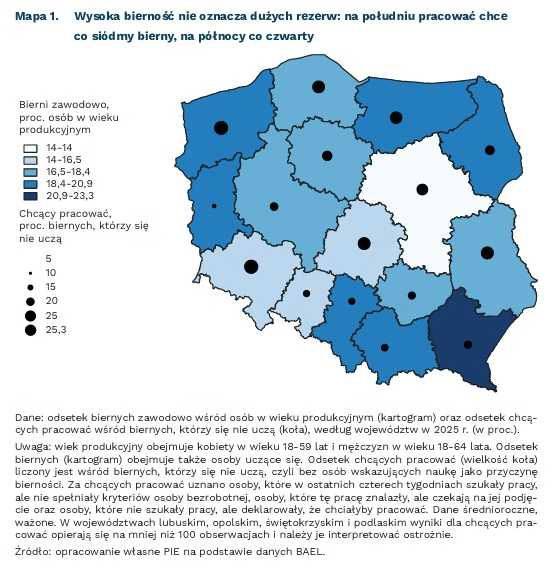
Jednak szacunki PIE wskazują, że potencjał aktywizacji tej grupy jest ograniczony. Spośród ok. 2,6 mln biernych zawodowo w wieku produkcyjnym, którzy się nie uczą, chęć podjęcia pracy deklarowało w 2025 r. ok. 455 tys., czyli co szósta osoba bierna zawodowo (obliczenia na podstawie danych BAEL). To wielkość zbliżona do szacunku OECD dla 2024 r. (ok. 460 tys.).
Nie oznacza to jednocześnie, że wszystkie te osoby mogą od razu podjąć zatrudnienie. Mniej więcej połowa chcących pracować nie szuka pracy z powodu problemów zdrowotnych lub niepełnosprawności albo obowiązków opiekuńczych, a kolejne 20 proc. z powodu sytuacji rodzinnej lub powodów osobistych. Wśród mężczyzn ok. 40 proc. wskazuje chorobę lub niepełnosprawność, a 27 proc. ma orzeczenie o niepełnosprawności. Wśród kobiet ponad jedna trzecia wskazuje obowiązki opiekuńcze, a ok. 30 proc. ma w domu dziecko poniżej 5 lat. Poza rynkiem pracy od co najmniej 5 lat pozostaje 36 proc. kobiet i prawie co czwarty mężczyzna z tej grupy, a odpowiednio 16 proc. i 12 proc. nigdy nie pracowało.
Według OECD, poziom bierności zawodowej w Polsce jest nieco niższy niż średnio w krajach OECD, ale zróżnicowanie regionalne jest znacznie większe. Potwierdzają to nowe dane BAEL: w 2025 r. biernych osób w wieku produkcyjnym było 23 proc. w województwie podkarpackim, ok. 21 proc. w małopolskim, 20 proc. w śląskim i tylko 14 proc. w mazowieckim. Wysoka bierność nie zawsze jest równoznaczna z dużymi rezerwami zasobów pracy. W trzech województwach południowej Polski pracować chce tylko co siódmy lub ósmy bierny, który się nie uczy, a w warmińsko-mazurskim i zachodniopomorskim, przy podobnie wysokiej bierności, co czwarty lub piąty.
W świetle powyższych danych widać, że w kontekście szybko kurczących się zasobów pracy, same działania aktywizacyjne mogą nie być wystarczające. Równolegle rośnie znaczenie wzrostu produktywności: z badań Darona Acemoglu i Pascuala Restrepo wynika, że w krajach szybciej starzejących się automatyzacja może łagodzić skutki zmian demograficznych. Nie zastąpi ona automatycznie brakujących pracowników, ale przemawia za łączeniem aktywizacji z działaniami zwiększającymi produktywność gospodarki.
Agata Mróz
Obecność terminów technologicznych w opisie firmy nie oznacza jej innowacyjności
z 12,2 proc. w 2013 r. do 47 proc. w 2025 r. wzrósł udział startupów z co najmniej jednym wskazaniem technologii w opisie swojej działalności (baza Dealroom)
ok. 6 proc. wynosi udział startupów z sygnałami możliwego rozwoju własnych technologii
Analiza 6289 startupów obrazuje, że tylko część firm wprost nazywa technologie, które wykorzystuje [1]. W bazie dokładne dopasowanie terminów ze słownika technologicznego znaleziono dla ok. 18 proc. badanej grupy. W przypadku pozostałych startupów nie znaleziono dokładnego dopasowania frazy ze słownika. Nie zawsze jednak musi to oznaczać brak działalności technologicznej – firmy mogą opisywać swoją działalność innymi słowami lub oferować rozwiązania nieuwzględnione w słowniku.
SI i automatyzacja należą do najczęściej pojawiających się sygnałów technologicznych. Hasło artificial intelligence odnotowano 659 razy, automation – 413 razy, a machine learning – 311 razy. Wśród kolejnych terminów znalazły się generative AI (103 dopasowania), computer vision (84) i deep learning (62). Wyniki obrazują, że SI pojawia się w opisach firm w różnych kontekstach – od generowania treści i uczenia maszynowego po rozpoznawanie obrazu i automatyzację procesów.
Technologie są coraz częściej widoczne w opisach młodszych roczników startupów, ale nie musi to oznaczać proporcjonalnego wzrostu innowacyjności. Udział firm z co najmniej jednym dokładnym dopasowaniem do słownika wzrósł z 12,2 proc. w 2013 r. do 34,3 proc. w latach 2023-2024 i 47 proc. w 2025 r. W niepełnym 2026 r. wyniósł 51,7 proc. Wzrost może wynikać zarówno z większej obecności technologii, jak i ze zmian w sposobie opisywania działalności przez firmy czy kompletności danych. Dodatkowo ze wstępnej analizy wynika, że tylko część firm wykazuje sygnały, iż może rozwijać lub oferować własne rozwiązania technologiczne. Heurystyczna analiza opisów wykazała, że tylko w części startupów pojawiają się sygnały możliwego rozwoju technologii (ok. 6 proc. całej bazy) bądź mocnego integrowania istniejących rozwiązań (ok. 3,5 proc.) [2]. Pozostałe przypadki są bardziej niejednoznaczne, a wzmianki o technologii zawarte w opisach nie zawsze pozwalają jednoznacznie określić jej rolę. Firmy te mogą wykorzystywać gotowe (cudze) narzędzia, wdrażać rozwiązania innych dostawców lub jedynie wspominać o technologii ze względów marketingowych. Jednak na podstawie dostępnych danych nie można rozstrzygnąć, które z tych sytuacji występują. Sama obecność terminów technologicznych nie przesądza więc ani o innowacyjności firmy, ani o tym, czy tworzy ona własną technologię bądź rozwija istniejącą.
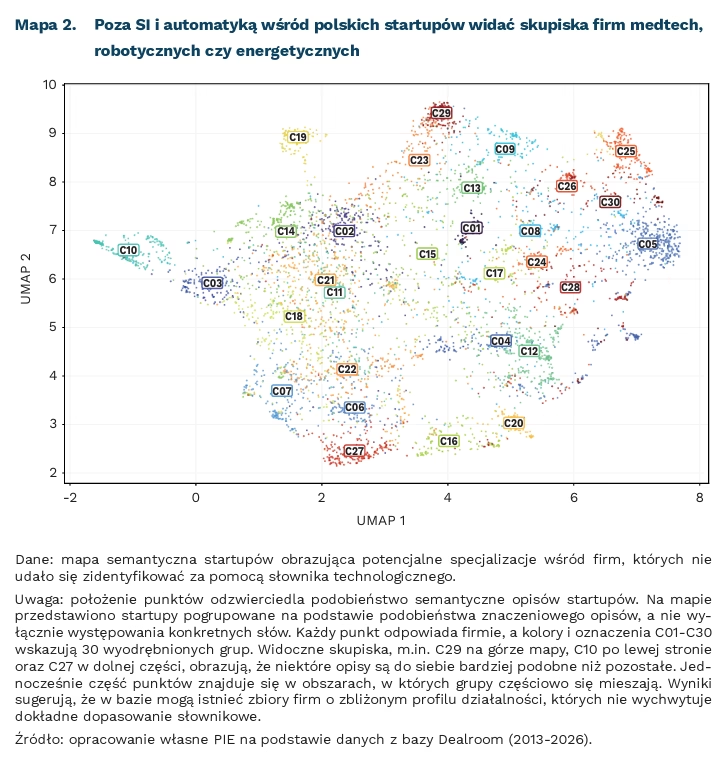
SI i automatyzacja są najbardziej widoczne w słowniku technologicznym, ale analiza semantyczna wskazuje również na inne obszary działalności polskich startupów. Model semantyczny użyty do analizy startupów bez potwierdzonego dokładnego dopasowania słownikowego wyróżnił 30 grup tematycznych (widoczne na grafice). W tym warto wskazać wyraźniej wyodrębnione klastry firm działających w obszarze technologii medycznych (C16 na grafice), zaawansowanych materiałów i produkcji addytywnej (C17) oraz oprogramowania i infrastruktury cyfrowej (C29), fintech – B2C (C10), fintech i oprogramowanie w modelu SaaS – B2B (C03), gry komputerowe (C19) [3]. Pozostałe analizowane klastry są bardziej rozproszone i obejmują produkcję energii, w tym OZE, oprogramowanie dla przedsiębiorstw i SaaS czy też produkcje żywności.
- Wykorzystane zostały narzędzia modelowania tematycznego oraz słownik zawierający hasła technologiczne i bazę Dealroom polskich startupów z lat 2013-2026. Słownik zbudowano na podstawie: JRC Weak signals in science and technologies, 2024 (w raporcie zidentyfikowano 221 wczesnych sygnałów technologicznych podzielonych na 12 grup tematycznych), a także JRC EU in the global Artificial Intelligence landscape, IDEAS Zatrzymać najlepszych – trendy w kształceniu w obszarze sztucznej inteligencji na poziomie doktoranckim i ASPI’s Critical Technology Tracker. Słownik służy do wychwytywania wczesnych kierunków rozwoju technologii. JRC określa je jako weak signals, tj. wczesne oznaki rozwoju, które mogą wskazywać na pojawianie się nowych technologii. Słownik stanowi punkt odniesienia do analizy danych z bazy Dealroom.
- Uzyskane wyniki mają charakter orientacyjny i należy traktować je jako przesłanki, a nie jednoznaczne potwierdzenie charakteru działalności firmy.
- Wykorzystany słownik technologiczny oraz dodatkowe wykryte klastry mogą wskazywać na potencjalne specjalizacje polskich startupów. Wypracowane narzędzia pozwalają przy tym zarówno na identyfikację specjalizacji wykraczających poza sam słownik technologiczny (a więc potencjalnie bardziej przyszłościowych czy innowacyjnych), a także na ocenę, czy badane firmy faktycznie rozwijają nowe technologie, czy korzystają z już istniejących narzędzi (np. jako integratorzy). W każdym przypadku może to przekładać się na szanse gospodarcze – korzyści z nowych technologii będą odczuwalne tak w przypadku ich rozwijania, jak i w przypadku upowszechniania, przynoszącego wzrost produktywności.
Magdalena Lesiak
Boom SI najpierw wspiera handel i inwestycje, dopiero później produktywność
4,5 proc. wyniesie wzrost gospodarczy Azji Wschodniej i Pacyfiku w 2026 r., m.in. dzięki eksportowi dóbr high-tech powiązanych z SI
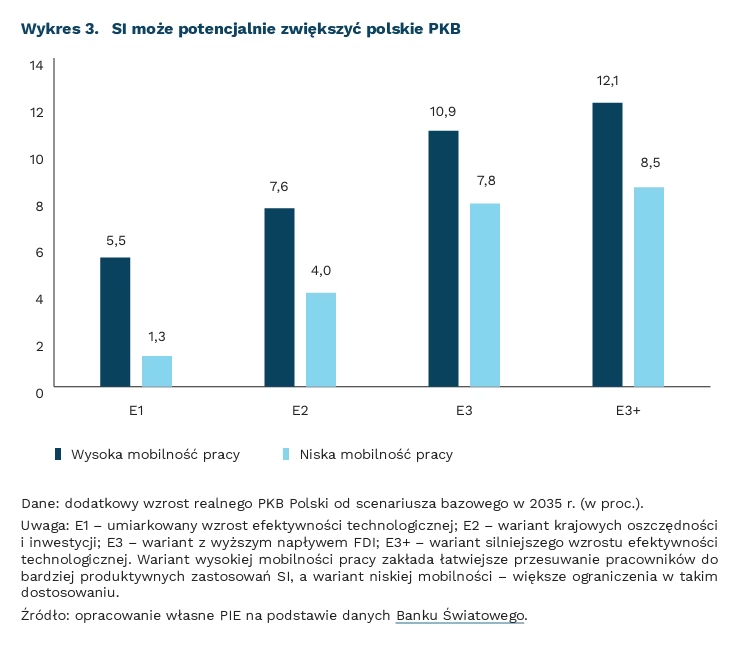
o 12,1 proc. SI może zwiększyć realne PKB Polski do 2035 r. w scenariuszu wysokiego wzrostu produktywności (wobec 1,3 proc. w scenariuszu niskim)
SI coraz wyraźniej wpływa na globalną koniunkturę, ale jej pierwsze efekty widać głównie w inwestycjach i handlu, a nie w produktywności. MFW wskazuje, że globalna gospodarka pozostaje odporna mimo nowego szoku energetycznego, m.in. właśnie dzięki inwestycjom związanym z SI. Popyt na dobra high-tech związane z SI, jak procesory, chipy pamięci, serwery czy systemy chłodzenia, znacznie poprawia wyniki gospodarek uczestniczących w technologicznych łańcuchach dostaw. Obecnie handel takim sprzętem odpowiada niemal za połowę wzrostu światowych obrotów towarów. W regionie Azji w 2026 r. ten wzrost ma wynosić 4,5 proc., a m.in. dla Malezji, Tajlandii i Wietnamu prognozy wzrostu również podniesiono. Boom SI działa więc najpierw jak impuls popytowy dla przemysłu, eksportu, centrów danych, energii i infrastruktury cyfrowej.
Europa korzysta z boomu, ale słabiej niż Azja i USA. EBC wskazuje to we wrześniowych projekcjach jako jedną z przyczyn umiarkowanego wzrostu: PKB strefy euro ma zwiększyć się o 0,9 proc. w 2026 r., 1,4 proc. w 2027 r. i 1,5 proc. w 2028 r. Popyt zagraniczny dla strefy euro został zrewidowany w górę, ale jego wzrost koncentruje się w dobrach SI, w których strefa euro ma ograniczony udział. Europejski eksport obejmuje m.in. maszyny do produkcji półprzewodników, sprzęt telekomunikacyjny i sieciowy oraz elementy infrastruktury centrów danych. SI może więc wspierać europejską gospodarkę głównie przez inwestycje zwiększające wymianę handlową, skala ta będzie jednak ograniczona.
Dla Europy Środkowej rozwój SI oznacza zarówno zmiany na rynku pracy, jak i nowe możliwości inwestycyjne. Bank Światowy wskazuje, że około jedna piąta pracowników w rozwijających się gospodarkach Europy i Azji Centralnej wykonuje zawody istotnie wystawione na wpływ SI, ale mniej niż 10 proc. firm wykorzystuje tę technologię w działalności operacyjnej. Oznacza to, że automatyzacja części zadań może zmieniać sytuację na rynku pracy, choć korzyści z wyższej produktywności pozostają na razie ograniczone. Region może jednak korzystać z boomu SI również dzięki budowie centrów danych. W Polsce wytwarza się produkty należące do 102 ze 164 grup potrzebnych do takich inwestycji, jednak przede wszystkim są to sprzęty o niskim zaawansowaniu technologicznym. Krajowe firmy włączone w ten łańcuch mogą więc zyskać na rosnącym popycie.
Dla Polski skala korzyści z rozwoju SI zależeć będzie raczej od tempa implementacji rozwiązań SI w gospodarce. Bank Światowy szacuje, że SI może zwiększyć realny PKB Polski do 2035 r. o 1,3 proc. w ostrożnym scenariuszu niskiej mobilności pracy oraz o 12,1 proc. w scenariuszu mobilności pracy i silniejszego wzrostu efektywności technologicznej. Skala efektu zależy od tempa inwestycji firm, adaptacji pracowników oraz napływu kapitału. Sama rozbudowa centrów danych nie zapewni jednak trwałego wzrostu wydajności krajowych firm, które mogą korzystać z SI niezależnie od lokalizacji infrastruktury. O długookresowych korzyściach dla Polski zdecyduje więc nie tylko wielkość inwestycji technologicznych, lecz przede wszystkim zdolność przedsiębiorstw do wykorzystania SI w swojej działalności.
Sebastian Sajnóg
Ekonomiczny Nobel za badania nad stabilnością makroekonomiczną
Laureatami nagrody Banku Szwecji im. Alfreda Nobla w 2026 r. zostali Robert Hall i Micheal Woodford. Są oni autorami badań analizujących zagadnienie makroekonomicznej stabilności gospodarczej. Dorobek Halla pomaga zrozumieć makroekonomiczne znaczenie relacji między racjonalnymi oczekiwaniami podmiotów co do przyszłości a ich wpływem na konsumpcję. Pozwala także zrozumieć w jaki sposób konkurencja niedoskonała oraz zjawiska zachodzące na rynku pracy powodują wahania koniunktury. Prace Woodforda umożliwiają zrozumienie zależności makroekonomicznych, które okazały się szczególnie istotne dla działania banków centralnych, zwłaszcza w kontekście ich walki z inflacją.
Hall swoje główne prace tworzył w latach 70. – okresie załamania koniunktury, kryzysu paliwowego i stagflacji. Był to też okres załamania dominacji tradycyjnego keynesizmu w ekonomii i polityce gospodarczej, w którym nikt nie był w stanie udzielić odpowiedzi, jak wyjść z ówczesnego kryzysu. Ekonomiści zaczęli powątpiewać w samą możliwość skutecznego regulowania koniunktury przez narzędzia polityki gospodarczej. Wynikało to m.in. z niejasnych mikropodstaw, tj. trudności w zrozumieniu, jak sfera makroekonomiczna powiązana jest z działaniami pojedynczych firm i gospodarstw domowych. Laureaci właśnie te mikropodstawy rozwinęli. Woodford to jeden z ważniejszych twórców mikropodstaw makroekonomicznego modelu nowokeynesowskiego – nurtu, który stał się jednym ze sposobów przekroczenia niektórych niedostatków tradycyjnego keynesizmu. Wspólną zasługą obu laureatów było pokazanie, że możliwe jest aktywne i skuteczne stabilizowanie gospodarki przez politykę gospodarczą, która potrafi uwzględnić znaczenie oczekiwań dla kształtowania się koniunktury.
Hall w swojej pracy z 1978 r. pokazał, jakie znaczenie mają racjonalne oczekiwania co do przyszłości dla kształtowania się decyzji konsumenckich. Zgodnie z jego koncepcją, ludzie planują konsumpcję na podstawie tego, jak przewidują swój dochód na przestrzeni swojego całego życia (choć nie był on jedynym ani pierwszym autorem tej teorii). Pokazał on na gruncie teoretycznym interesujący makroekonomicznie obraz konsumenta, który dobrze planuje swoje wydatki, uwzględniając w procesie kształtowania swoich oczekiwać co do przyszłości wszystkie dostępne mu informacje. Rezultat tego procesu stanowi dla konsumenta podstawę dla podjęcia decyzji o konsumpcji. Oznacza to, że racjonalny człowiek kształtuje swoje decyzje konsumenckie nie tylko na gruncie własnej sytuacji, np. spodziewanej zmiany dochodów, lecz także bierze pod uwagę to, jakie skutki może mieć dana polityka gospodarcza. Dostosowuje swoją konsumpcję do spodziewanych zmian podatków, stopy procentowej czy inflacji. Dlatego bieżące zmiany dochodów wywołują tylko ograniczone zmiany konsumpcji. Z kolei jej większe wahania są nieprzewidywalne, bo wynikają z pojawienia się zupełnie nowej informacji czy wydarzenia. Stanowi to ograniczenie dla skuteczności tradycyjnej polityki gospodarczej. Praca ta zyskała uznanie głównie metodologiczne, bowiem Hall zaproponował pewne rozwiązania algebraiczne dziś uznawane za standardowe w modelach makroekonomicznych.
Hall zajmował się także stabilnością makroekonomiczną od strony teorii cyklu koniunkturalnego. Pokazywał, że wahania koniunktury wynikają po części z istnienia monopolistów, a poprawa koniunktury niekoniecznie wynika ze wzrostu produktywności samych pracowników, lecz właśnie z istnienia firm o znaczącej pozycji rynkowej dysponujących wcześniej niewykorzystywanymi mocami produkcyjnymi.
Hall pokazywał też znaczenie sztywności płac w cyklu koniunkturalnym. Gdy pogarsza się koniunktura, osłabia się pozycja pracowników, którzy powinni zgodzić się na niższe płace, jeśli chcą zachować zatrudnienie, więc bezrobocie nie musi silnie wzrastać. Ale Hall (m.in. w pracy z Milgromem) argumentował, że firmy zdają sobie sprawę ze sztywności płac, więc w okresie dekoniunktury raczej ograniczają zatrudnianie nowych osób, nie chcąc ryzykować kosztu poniesionego na poszukiwanie dopasowanych do ich potrzeb pracowników. W konsekwencji na rynku jest mniej ofert pracy, a bezrobocie rośnie w większym stopniu niż przewidują alternatywne teorie. Model Halla i Milgroma uwzględniający sztywność płac jest dziś uznaną koncepcją w obszarze makroekonomii rynku pracy.
Również u Woodforda znaczenie mają oczekiwania, tutaj jednak odniesione do działań banku centralnego. W jego koncepcji zmiany stóp procentowych nie działają jedynie poprzez zmiany kosztu kredytów. Znaczenie ma to, jakiej stopy procentowej spodziewają się konsumenci i firmy w przyszłości. Przykładowo, jeśli bank centralny podnosi stopy dzisiaj, ale zapowiada szybki powrót do niskich poziomów, reakcja gospodarki może być inna niż wtedy, gdy bank centralny przekonuje podmioty rynkowe, że restrykcyjna polityka utrzyma się przez dłuższy czas. Dzieje się tak, ponieważ decyzje o zakupie mieszkania czy inwestycji w fabrykę zależą od kosztów finansowania w całym okresie (a zatem od przewidywań przyszłych stóp procentowych). Ponadto, jeśli bank centralny reaguje na inflację zbyt łagodnie, oczekiwania ludzi co do przyszłej inflacji nie zmieniają się wystarczająco silnie i polityka nie jest skuteczna.
Woodford rozwijał także tzw. fiskalną teorię poziomu cen. Rządy będące w złej sytuacji budżetowej, niemogące spłacić swoich zobowiązań, nie zdecydują się na ogłoszenie bankructwa w celu pozbycia się swoich długów, lecz raczej wybiorą drogę „zjadania” ich przez inflację, czego zarazem oczekują inne podmioty gospodarcze. W tej teorii odpowiedzią na zagrożenie inflacyjne jest więc dyscyplina budżetowa, a nie polityka monetarna.
W praktyce polityki gospodarczej na tej bazie znaczenie zyskało tzw. forward guidance, czyli narzędzie banku centralnego polegające na oficjalnym zapowiadaniu przyszłej polityki. Prace Woodforda pozwoliły uzasadnić, że polityka celu inflacyjnego jest głównym wyznacznikiem działania banku centralnego, którą od końca XX wieku przyjmowały kolejne banki centralne, w tym NBP. Chociaż dziś skuteczność forward guidance bywa podważana, to jednak wciąż jest to powszechnie stosowane narzędzie.
Prace Woodforda i Halla miały znaczący wkład w rozwój narzędzi pozwalających rozumieć, modelować i kształtować politykę gospodarczą, nakierowaną na utrzymanie stabilności gospodarki. Jako przedstawiciele bardzo „tradycyjnego” podejścia z pewnością mogli zostać docenieni wcześniej. Współcześnie oczekiwania są ważnym czynnikiem, nie tylko dla makroekonomii, lecz także szerzej w socjologii, psychologii czy choćby badaniach decyzji prokreacyjnych lub w rozwijanym od kilku lat nurcie ekonomii narracji. Tradycję racjonalnych oczekiwań spotyka natomiast krytyka formułowana z bardzo wielu perspektyw4. Dziś trudno przyjąć niełatwe do empirycznej obrony założenie, że świat jest do tego stopnia przewidywalny i zrozumiały, by ludzie faktycznie mogli racjonalnie przewidywać i kształtować swoje decyzje, szczególnie te o długotrwałych, istotnych skutkach. Podnosi się też problem fundamentalnej niepewności (co zresztą robił też dawno temu Keynes), a także błędów poznawczych ograniczających racjonalność przewidywań (co jest krytycznym wnioskiem ekonomii behawioralnej i psychologii ekonomicznej). Niekoniecznie podważa to dorobek laureatów, ale pozwala wskazać na znaczący rozwój nauk społecznych.
Łukasz Baszczak
