
Spis treści
102. Światowy Dzień Oszczędzania
31 października po raz 102. przypada znany w świecie instytucji finansowych Światowy Dzień Oszczędzania. To data zakończenia 1. Międzynarodowej Konferencji Kas Oszczędnościowych w Mediolanie w 1924 r., podczas której przedstawiciele banków europejskich z 27 państw (w tym delegaci reprezentujący polskie kasy oszczędności) zainicjowali coroczne przedsięwzięcia edukacyjne podkreślające rolę oszczędzania dla długotrwałego rozwoju i stabilności społeczeństw. Z tej okazji w „Tygodniku Gospodarczym PIE” szczególną uwagę poświęcamy danym i analizom dotyczącym oszczędności polskich gospodarstw domowych oraz narzędziom ułatwiającym, ale też utrudniającym oszczędzanie.
W tekście Jędrzeja Lubasińskiego znajdziemy analizę danych Eurostatu, z której wynika, że polskie gospodarstwa domowe charakteryzują się najniższymi, po Grecji i Rumunii, stopami oszczędności w całej Unii Europejskiej. Polacy są jednocześnie w czołówce UE pod względem udziału gotówki w zgromadzonych aktywach. Najczęściej jednak gromadzą oszczędności w formie depozytów rozliczeniowych. Obie formy charakteryzuje łatwość dostępu, co – jak sugeruje autor tekstu – może wyjaśniać stosunkowo niski na tle UE odsetek osób, które spodziewają się trudności w sfinansowaniu niespodziewanego wydatku.
Piotr Kamiński przyjrzał się możliwościom zmiany struktury oszczędności Polaków za sprawą zapowiadanego od kilku miesięcy nowego mechanizmu oszczędzania i inwestowania w ramach Osobistych Kont Inwestycyjnych (OKI), które będą dostępne już na początku przyszłego roku. Podstawową zaletą tego instrumentu jest zwolnienie zgromadzonych aktywów z podatku od dochodów kapitałowych, co okazało się dość skuteczną zachętą dla części oszczędzających w Japonii, Szwecji i Wielkiej Brytanii. Autor spodziewa się, że takie rozwiązanie może zachęcić część osób do większego zaangażowania na rynku kapitałowym, ale podkreśla znaczenie elastyczności i łatwości obsługi OKI oraz skutecznej edukacji finansowej w ich upowszechnianiu.
Iga Rozbicka i Marta Seredyńska analizują aktywność Polaków w oszczędzaniu długoterminowym i zwracają szczególną uwagę na rosnącą popularność programu Pracowniczych Planów Kapitałowych (PPK). Skokowy wzrost liczby uczestników wynikający z kolejnego autozapisu w 2023 r. świadczy o skuteczności rozwiązania inspirowanego podejściem behawioralnym, w którym uczestnictwo w programie stanowi opcję domyślną z możliwością rezygnacji. Autorki zwracają jednak uwagę na dwa istotne obszary świadczące o niewykorzystanym potencjale tego rozwiązania. Pierwszy to wyraźnie niższy odsetek uczestników PPK wśród pracowników zatrudnionych w mniejszych przedsiębiorstwach. Drugi to dokonywanie zwrotów przed ukończeniem 60. roku życia, co zmniejsza poziom aktywów zgromadzonych na czas mniejszej lub zakończonej aktywności zawodowej.
Wreszcie Jakub Witczak w swoim tekście o rosnącej popularności płatności odroczonych – zwłaszcza wśród młodych konsumentów – wskazuje na niejednoznaczną rolę tego stosunkowo nowego narzędzia w nawykach oszczędzania. Z jednej strony, stanowi ono swoisty parasol ochronny dla bieżących oszczędności i ich płynności na wypadek nieoczekiwanych wydatków. Z drugiej zaś może stanowić pokusę ponoszenia nadmiernych zobowiązań i stwarza ryzyko utraty kontroli nad wydatkami. Pokrzepiające w tym kontekście są dane świadczące o wysokim poziomie dyscypliny osób korzystających z buy-now-pay-later (BNPL) – większość z nich spłaca swoje zobowiązania w okresie bezodsetkowym.
Z analiz zawartych w przywołanych tekstach wynika, że skuteczne oszczędzanie to nie tylko kwestia indywidualnych nawyków, preferencji i dyscypliny, ale także architektury rozwiązań instytucjonalnych, które mogą pomóc w kształtowaniu zapobiegliwości i świadomości potrzeby oszczędzania. Społeczeństwa, które lepiej przyswoiły te nawyki i wiedzę często ceni się za wysoką kulturę oszczędzania. Historyczne uwarunkowania sprawiły jednak, że sprzyjały im w tym zasoby i instytucje. W Polsce skąpe zasoby coraz częściej przestają być przeszkodą w oszczędzaniu, a instytucje w coraz większym stopniu oferują profesjonalne wsparcie. Do sukcesu potrzebujemy jednak trzeciego ogniwa w postaci zaufania do programów oferowanych przez państwo. Można oczekiwać, że długotrwały i stabilny wzrost poziomu aktywów gromadzonych w ramach tych programów przyczyni się do wzrostu i tego zasobu.
Agnieszka Wincewicz-Price
Polacy oszczędzają płynnie, ale mało
9,5 proc. wyniosła stopa oszczędności w Polsce w I kwartale 2026 r.
11,5 proc. PKB wyniosła wartość gotówki trzymanej przez polskie gospodarstwa domowe w I kwartale 2026 r.
Polskie gospodarstwa domowe mają jeden z najniższych poziomów stóp oszczędności w całej Unii Europejskiej. W I kwartale 2026 r. udział oszczędności w dochodzie rozporządzalnym wyniósł tylko 9,5 proc. Jest to trzeci najniższy wynik po Grecji oraz Rumunii, których ten wskaźnik wyniósł poniżej 0 proc. Dla porównania, w innych państwach naszego regionu, jak Czechy czy Węgry, stopa oszczędności przekraczała 19 proc., a średnia dla całej UE wyniosła 14 proc. Jednocześnie stopa oszczędności w Polsce systematycznie rośnie – w 2025 r. oraz 2024 r. w Polsce przekroczyła 9 proc. Są to najwyższe odczyty od lat z wyjątkiem 2020 r. W okresie 2010-2019 stopa oszczędności w naszym kraju wynosiła średnio 7 proc.
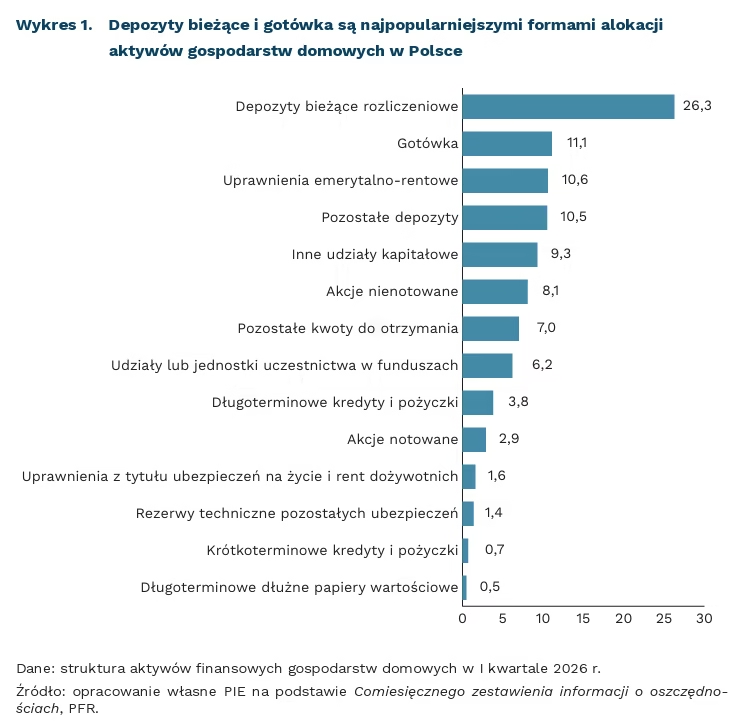
W I kwartale 2026 r. aktywa finansowe polskich gospodarstw domowych osiągnęły poziom 104,6 proc. PKB, jednak w dużej mierze składają się na to bieżące depozyty rozliczeniowe oraz gotówka. W I kwartale 2026 r. obie te kategorie odpowiadały łącznie za 37 proc. struktury aktywów. Depozyty bieżące rozliczeniowe stanowiły 26 proc., natomiast gotówka 11 proc. Polska wyróżnia się na tle innych państw pod względem wartości tej drugiej kategorii. Na początku tego roku wartość gotówki w polskich gospodarstwach wyniosła 11,5 proc. PKB naszego kraju, co jest trzecim wynikiem w UE za Słowenią i Niemcami, przy średniej UE na poziomie 4,7 proc. Pod względem depozytów bieżących Polska plasowała się mniej więcej w środku stawki – na 16. miejscu – z wynikiem 27 proc. PKB przy średniej unijnej wynoszącej 32 proc. PKB.
Z takimi wynikami – jeżeli chodzi o środki pieniężne, które łatwo można przeznaczyć na konsumpcję – koresponduje względnie dobry wynik dotyczący możliwości radzenia sobie z nieprzewidzianymi wydatkami finansowymi. Według danych Eurostatu, w Polsce około 22 proc. gospodarstw domowych wskazało, że nie byłoby w stanie poradzić sobie z takim wydatkiem [1]. To ósmy najniższy odsetek w UE przy średniej na poziomie 29 proc. Można zatem interpretować te dane jako wskazanie, że Polacy w większej mierze oszczędzają na tzw. czarną godzinę niż na odleglejszą przyszłość. Pod tym względem w rozbiciu na wielkość gospodarstw domowych najgorzej wypadają te składające się samotnych rodziców z dzieckiem. W tym przypadku 49 proc. takich gospodarstw wskazywało na trudności z ewentualnym poradzeniem sobie z niespodziewanymi wydatkami. Po drugiej stronie znalazły się rodziny z jednym lub dwójką dzieci. Tu odsetek tych gospodarstw, które nie mogłyby sobie poradzić z niespodziewanym większym wydatkiem osiągnął tylko odpowiednio 17 proc. i 15 proc.
Wzrost stopy oszczędności w polskich gospodarstwach stworzy możliwość dla rozwoju innych kategorii aktywów niż gotówka i rachunki bieżące. Po osiągnięciu bufora bezpieczeństwa na czarną godzinę, gospodarstwom łatwiej będzie przeznaczać kolejne środki na formy alokacji nastawione na dłuższy horyzont czasowy, jak np. fundusze inwestycyjne czy akcje. Oznak tego można dopatrywać się obecnie we wzroście r/r wartości udziałów uczestnictwa w funduszach inwestycyjnych [2] o 31,5 proc. Cały czas jednak ta kategoria odpowiada tylko za 6,2 proc. w strukturze aktywów finansowych gospodarstw domowych w Polsce. Przesunięciu w stronę innych form oszczędzania mogą sprzyjać PPK, IKE i IKZE, a od 2027 r. także OKI. Wartość aktywów tylko z pierwszego z wymienionych programów we wrześniu 2026 r. zwiększyła się r/r o 43,4 proc. do poziomu 58,7 mld PLN.
- Jako nieprzewidziany wydatek Eurostat wskazuje m.in. koszty operacji, pogrzebu, wymiany sprzętu AGD lub samochodu.
- Udziały lub jednostki uczestnictwa w funduszach inwestycyjnych niebędących funduszami rynku pieniężnego. Pozycja ta obejmuje udziały w funduszach inwestycyjnych (otwartych, mieszanych lub zamkniętych), funduszach powierniczych lub innych programach wspólnego inwestowania niebędących funduszami rynku pieniężnego.
Jędrzej Lubasiński
OKI mogą zmienić strukturę oszczędności Polaków
47,9 proc. wyniósł udział gotówki i depozytów w aktywach finansowych polskich gospodarstw domowych na koniec I kwartału 2026 r.
6,2 proc. wynosi udział jednostek funduszy inwestycyjnych w aktywach Polaków, przy średniej dla UE wynoszącej 16,4 proc.
ok. 74 mld PLN dodatkowego kapitału może trafić na GPW do 2040 r. dzięki wprowadzeniu OKI – według szacunków Ministerstwa Finansów
Od początku przyszłego roku w Polsce zaczną funkcjonować Osobiste Konta Inwestycyjne (OKI), których celem jest zachęcenie gospodarstw domowych do inwestowania na rynku kapitałowym. Potrzeba takich rozwiązań wynika m.in. z opisanej w poprzednim tekście struktury oszczędności Polaków. Według danych PFR, na koniec I kwartału 2026 r. nieco ponad 37 proc. aktywów finansowych gospodarstw domowych stanowiły gotówka i depozyty bieżące bankowe, a kolejne 10 proc. inne depozyty (m.in. lokaty bankowe). Jednocześnie udział bezpośrednio posiadanych akcji notowanych wynosił zaledwie 2,9 proc., a jednostek uczestnictwa funduszy inwestycyjnych – 6,2 proc. W obu przypadkach było to znacząco poniżej średnich wartości dla UE (odpowiednio 8,2 proc. i 16,4 proc.). Wskazuje to na potencjał zwiększenia zaangażowania oszczędności gospodarstw domowych na rynku kapitałowym, a tym samym wzmocnienia jego roli w finansowaniu rozwoju przedsiębiorstw. Ministerstwo Finansów (MF) szacuje, że dzięki OKI do 2040 r. na GPW może trafić dodatkowo ok. 74 mld PLN. Podobne rozwiązania funkcjonują już w wielu innych państwach.
Z doświadczeń zagranicznych wynika, że upowszechnieniu inwestowania mogą sprzyjać preferencje podatkowe. Przykładem rozwiązań zbliżonych do polskich OKI jest japoński program NISA, umożliwiający inwestowanie m.in. w akcje i fundusze inwestycyjne bez podatku od zysków kapitałowych. W 2024 r. program został rozszerzony przez podwyższenie limitów inwestycyjnych i wprowadzenie bezterminowego zwolnienia podatkowego. Liczba rachunków inwestycyjnych wzrosła do 30,5 mln w czerwcu 2026 r., czyli o 8,1 proc. w porównaniu z końcem 2025 r. Dużą popularnością cieszą się również podobne konta ISK w Szwecji, na których w 2025 r. środki posiadało ponad 4,2 mln osób. Z kolei w Wielkiej Brytanii w roku podatkowym 2024/2025 dokonano wpłat na 16,8 mln tamtejszych rachunków ISA. Mimo to, znaczna część brytyjskich gospodarstw domowych nadal preferuje bezpieczne formy oszczędzania za sprawą możliwości skorzystania z kont gotówkowych Cash ISA. Aktywa zgromadzone na wszystkich kontach oszczędnościowych ISA osiągnęły wartość 952 mld GBP.
Znaczenie mają również prostota i elastyczność oferowanych rozwiązań. Porównanie rozwiązań funkcjonujących w Szwecji, Wielkiej Brytanii, Francji i we Włoszech wskazuje, że większemu upowszechnieniu kont sprzyjają przede wszystkim proste zasady rozliczeń podatkowych, elastyczność wypłat i szeroki zakres dostępnych instrumentów. Jednocześnie przykład Wielkiej Brytanii obrazuje, że znaczna część rachunków ISA ma charakter depozytowy (Cash ISA), co umożliwia gromadzenie środków na oprocentowanych rachunkach bankowych bez podatku od odsetek, a nie bezpośrednie inwestowanie na rynku kapitałowym. Tym samym popularność takich rozwiązań nie musi przekładać się na proporcjonalny wzrost inwestycji w akcje. Z kolei we Włoszech z bardziej restrykcyjnych kont PIR, wymagających utrzymywania inwestycji przez co najmniej 5 lat i lokowania środków głównie na krajowym rynku, korzystało zaledwie 1,5 proc. dorosłych.
Wpływ OKI na polską gospodarkę będzie zależał od zainteresowania programem. Preferencje podatkowe mogą zachęcić gospodarstwa domowe do większego zaangażowania na rynku kapitałowym, w tym osoby, które dotychczas nie korzystały z instrumentów inwestycyjnych. Jednocześnie przesunięcie części oszczędności z depozytów na rynek akcji może zwiększyć płynność giełdy i poprawić warunki pozyskiwania finansowania przez przedsiębiorstwa. Istotną rolę w upowszechnianiu takich form oszczędzania będzie jednak odgrywać również edukacja finansowa, wpływająca na świadomość dostępnych możliwości inwestowania i związanego z nimi ryzyka.
Piotr Kamiński
Coraz więcej osób oszczędza w ramach PPK
4,52 mln wynosi liczba uczestników PPK (stan na 30.09.2026 r.)
63 proc. wynosi odsetek uprawnionych do uczestnictwa w PPK, którzy mają aktywne konta (wskaźnik partycypacji; stan na 30.09.2026 r.)
Mimo obaw o bezpieczeństwo finansowe na emeryturze, niewielu Polaków oszczędza z myślą o tym okresie życia. Według Eurobarometru, w 2023 r. tylko 20 proc. Polaków uważało, że po osiągnięciu wieku emerytalnego będzie dysponować środkami pozwalającymi na godne życie. Z kolei z badania Velo Banku z września 2026 r. wynika, że co czwarty nie ma żadnych oszczędności, a spośród oszczędzających tylko 28 proc. odkłada pieniądze na emeryturę. Najczęstszym celem oszczędzania pozostaje zabezpieczenie na tzw. czarną godzinę, wskazywane przez 53 proc. badanych.
Pracownicze Plany Kapitałowe (PPK) są jedną z odpowiedzi na niską skłonność do oszczędzania na emeryturę. Wykorzystują stosowane na całym świecie, klasyczne już instrumenty behawioralnych polityk publicznych, tj. opcję domyślną czy mechanizm ponownego zapisu.
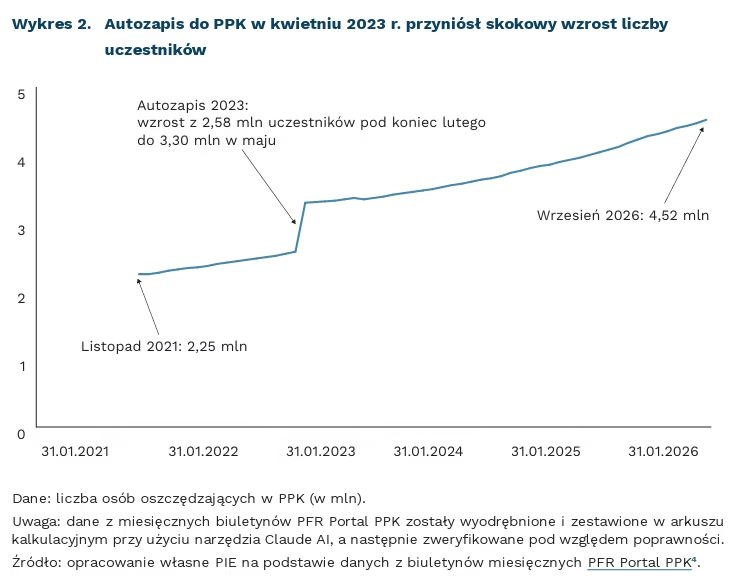
Liczba uczestników PPK nieustannie rośnie. Mechanizm autozapisu w kwietniu 2023 r. przyniósł skokowy wzrost partycypacji. Liczba oszczędzających wzrosła z 2,58 mln osób pod koniec lutego 2023 r. do 3,30 mln na początku maja 2023 r. Na koniec września tego roku 4,52 mln Polaków oszczędzało w ramach programu, a wskaźnik partycypacji wyniósł 63 proc. [3]. Liczba osób oszczędzających w PPK zwiększyła się w ciągu miesiąca o 53 tys. uczestników, a w ciągu roku o 0,52 mln.
Rośnie także wartość aktywów netto funduszy zdefiniowanej daty. Na koniec września 2026 r. wyniosła 58,7 mld PLN – o 0,91 mld PLN więcej niż miesiąc wcześniej i o 44 proc. więcej niż rok wcześniej (40,82 mld PLN).
Najmniejsze firmy rzadziej wdrażają PPK. Wskaźnik partycypacji wyniósł 92 proc. w firmach zatrudniających ponad 1000 osób, 69 proc. w zatrudniających 250-999 osób, 42 proc. w zatrudniających 50-249 osób i 34 proc. w zatrudniających 10-49 osób. W najmniejszych firmach wyniósł 75 proc., ale wynik ten należy interpretować ostrożnie – wskaźnik uwzględnia tylko podmioty z aktywną umową o zarządzanie PPK i co najmniej jednym aktywnym rachunkiem. Tymczasem z szacunków MF wynika, że w 2025 r. zawartą umowę miało 35 proc. pracodawców [5]. Wśród zatrudniających mniej niż 10 osób odsetek ten wyniósł zaledwie 16 proc. Dla porównania, wśród firm zatrudniających 10-49 pracowników było to 80 proc., a najwyższy był dla firm zatrudniających 50-249 osób – wyniósł 95 proc. Brak umowy nie oznacza naruszenia prawa. Zwolnienia z tego obowiązku dotyczą m.in. mikroprzedsiębiorstw, w których wszyscy uprawnieni pracownicy zrezygnują z uczestnictwa.
Część uczestników PPK decyduje się na zwrot środków jeszcze przed emeryturą, choć skala tego zjawiska nie jest duża. Według PFR Portal PPK, w I kwartale 2026 r. udział zwrotów w liczbie uczestników wyniósł mniej niż 5 proc., a połowa osób, które kiedykolwiek dokonały zwrotu, zrobiła to tylko raz (56 proc.). Wcześniejszy zwrot nie jest optymalny z perspektywy długoterminowego oszczędzania – ogranicza potencjalne korzyści wynikające z procentu składanego oraz wiąże się z dodatkowymi konsekwencjami finansowymi [6].
PPK sprzyjają akumulacji długoterminowych oszczędności gospodarstw domowych, ale sama konstrukcja programu nie wystarczy do przełamania wszystkich barier ograniczających jego zasięg. Na skłonność do długoterminowego oszczędzania mogą wpływać np. przekonania dotyczące roli państwa w zapewnianiu bezpieczeństwa finansowego na starość czy zaufanie do instytucji finansowych. Choć oficjalny wskaźnik partycypacji przekracza już 60 proc., nie oddaje w pełni skali upowszechnienia PPK wśród pracowników, szczególnie w przypadku najmniejszych firm. Istotnym problemem pozostaje także (opisana we wcześniejszym tekście) niska skłonność do oszczędzania wśród Polaków. Dla części pracowników regularne wpłaty mogą być (lub wydawać się) trudne do pogodzenia z bieżącymi wydatkami, a brak innych oszczędności może skłaniać uczestników do wcześniejszego wycofywania środków z PPK. Mimo tych ograniczeń systematyczny wzrost liczby uczestników świadczy jednak o sukcesie programu. Automatyczny zapis zaplanowany na 2027 r. prawdopodobnie przyniesie kolejny skokowy wzrost.
3. Uwaga: wskaźnik partycypacji to oficjalna statystyka publikowana przez PFR Portal PPK. Interpretując dane trzeba wziąć pod uwagę, że jest to iloraz liczby aktywnych rachunków PPK i liczby osób zatrudnionych w podmiotach zatrudniających z aktywną umową o zarządzanie PPK oraz co najmniej jednym aktywnym rachunkiem w PPK.
4. PFR Portal PPK publikuje biuletyny miesięczne opracowane na podstawie Systemu Ewidencji PPK – rejestru wszystkich uczestników PPK, instytucji finansowych i podmiotów zatrudniających.
5. Odsetki te wyliczono zestawiając liczbę pracodawców posiadających umowę o zarządzanie PPK z liczbą podmiotów zatrudniających według danych ZUS na koniec II kwartału 2025 r. [6] 30 proc. wpłat pracodawcy trafia na konto uczestnika w ZUS, dopłaty państwa są zwracane, a od zysków kapitałowych pobierany jest podatek. Wyjątkiem są wypłaty na cele mieszkaniowe (na wkład własny, z obowiązkiem zwrotu środków) oraz w razie poważnej choroby.
Iga Rozbicka, Marta Seredyńska
Płatności odroczone stają się furtką do rynku kredytowego dla młodych konsumentów
o 32,3 proc. wzrosła nowa sprzedaż w kanale płatności odroczonych (BNPL) w 2025 r.
41,5 proc. nowych klientów, którzy zadebiutowali na rynku kredytowym przez BNPL w 2025 r. stanowiły osoby do 24. roku życia
75,6 proc. transakcji BNPL w 2025 r. zostało spłaconych w okresie bezodsetkowym
Płatności odroczone w schemacie „kup teraz, zapłać później” (BNPL) w ciągu trzech lat wyewoluowały w ugruntowany, rosnący w dwucyfrowym tempie segment rynku kredytowego – wynika z raportu BIK. W 2025 r. nowa sprzedaż w tym kanale wzrosła r/r o 32,3 proc., a podczas dwunastu miesięcy polscy konsumenci dokonali 78 mln takich transakcji. Na koniec 2025 r. 1,7 mln klientów posiadało czynne umowy BNPL o łącznym zadłużeniu z tego tytułu w wysokości 1,08 mld PLN. W ujęciu historycznym, od początku pomiaru tego rozwiązania przez BIK w 2023 r., z odroczonych płatności skorzystało już 3,3 mln Polaków, generując łącznie 176 mln transakcji.
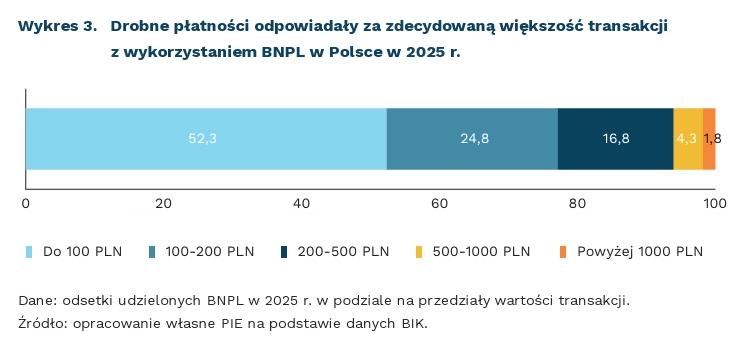
Instrumenty BNPL pełnią specyficzną rolę na rynku finansowym, służąc niemal wyłącznie do krótkoterminowego odkładania wydatków konsumenckich o niskiej wartości. Aż 98,2 proc. udzielonych w ten sposób płatności opiewało w ostatnim roku na kwoty do 1000 PLN, przy czym ponad połowa z nich (52,3 proc.) nie przekraczała wartości 100 PLN. Model ten różni się od tradycyjnych kredytów ratalnych, w których finansowanie poniżej 1000 PLN ma zaledwie 8,6 proc. udziału w wartości sprzedaży. Z punktu widzenia budżetów domowych, Polacy deklarują wykorzystanie tego mechanizmu najczęściej przy zakupach odzieży (22 proc. badanych) oraz elektroniki i sprzętu RTV (po 20 proc.), ceniąc przede wszystkim możliwość opóźnienia terminu płatności za zakupy.
Odroczone płatności stały się kanałem pozyskania konsumentów do oficjalnego systemu kredytowego w Polsce. Wobec stale malejącej bazy klientów indywidualnych aktywnie korzystających z tradycyjnych kredytów, osoby debiutujące za pomocą BNPL stanowiły w 2025 r. aż 20,5 proc. wszystkich nowych klientów, ustępując wielkością jedynie grupie sięgającej po zwykłe raty. Co kluczowe z perspektywy demografii, aż 41,5 proc. tej grupy stanowią osoby do 24. roku życia, dla których BNPL był pierwszym kontaktem z długiem. Taki debiut często otwiera drogę do szerszej obecności na rynku finansowym – 54 proc. klientów zaczynających od BNPL sięga później po inne formy kredytowania, wybierając najczęściej klasyczne kredyty ratalne (75,1 proc.) lub pożyczki ratalne (61,1 proc.).
Klienci korzystający z odroczonych płatności charakteryzują się wysoką dyscypliną płatniczą, co w dłuższej perspektywie ułatwia im budowanie pozytywnej historii kredytowej. Aż 75,6 proc. transakcji w 2025 r. zostało spłaconych w okresie bezodsetkowym. Z analiz wynika, że niespełna 1 proc. użytkowników BNPL notuje opóźnienia w spłacie przekraczające 30 dni, co stanowi wynik zauważalnie lepszy niż w przypadku jakiegokolwiek innego produktu kredytowego czy pożyczkowego. Terminowe regulowanie tych drobnych, ale licznych zobowiązań jest odnotowywane w bazach informacji kredytowej, co pozwala osobom z krótkim stażem rynkowym na stopniowe udowadnianie swojej rzetelności przed instytucjami finansowymi.
Rosnący udział transakcji BNPL w cyfrowej gospodarce modyfikuje relacje konsumentów z długiem i oszczędnościami. Traktowanie odroczonych płatności jedynie jako zintegrowanej funkcji koszyka zakupowego może zniekształcać postrzeganie realnego obciążenia finansowego. Instrument ten pozwala wprawdzie chronić bieżące oszczędności przed nagłymi wydatkami oraz optymalizować płatności za zakupy online, ale brak kontroli nad wieloma drobnymi limitami łatwo prowadzi do kumulacji zobowiązań. Ostateczny wpływ BNPL na stabilność budżetów domowych zależy od zdolności konsumentów do utrzymania dyscypliny w spłatach.
Jakub Witczak
Dynamicznie rozwija się handel usługami ICT z USA
o 4 proc. wzrosła r/r wartość polskiego eksportu usług w 2025 r.
40 proc. eksportu polskich usług trafiło do Niemiec, USA i Wielkiej Brytanii w 2025 r.
22 proc. polskiego eksportu ICT dostarczono do USA w 2025 r.
W 2025 r. wartość usług świadczonych z Polski za granicą wzrosła r/r [7] o 4 proc., z 471 mld PLN do 488 mld PLN. Na tle państw UE pozycja Polski w handlu usługami nie zmieniła się i nadal jest to 9. miejsce w eksporcie na rynek UE oraz 11. w świadczeniu ich poza Unią. Drugi rok z rzędu spadło saldo usług (-5 proc.). Eksport nadal znacząco przewyższa zakupy usług do Polski, jednak różnica ta zmniejszyła się w ostatnich latach ze względu na bardziej dynamiczny wzrost importu (w 2025 r. o 9 proc. r/r).
Od dwóch lat najważniejszą kategorią polskich usług świadczonych za granicą nie są usługi transportowe, lecz pozostałe usługi biznesowe (a wśród nich usługi okołobiznesowe), których udział w 2025 r. był odpowiednio na poziomie 26 proc. i 28 proc. Usługi transportowe osiągnęły swój największy udział w polskim eksporcie w latach 2021-2022, po czym spadły o 3 pkt. proc. Z kolei znaczenie pozostałych usług biznesowych nie wzrosło po raz pierwszy od 2021 r. W ostatniej dekadzie najbardziej zmienił się udział podróży zagranicznych, który systematycznie maleje od 2010 r. W latach 2024 i 2025 wynosił 12 proc., czyli o połowę mniej niż 10 lat wcześniej.
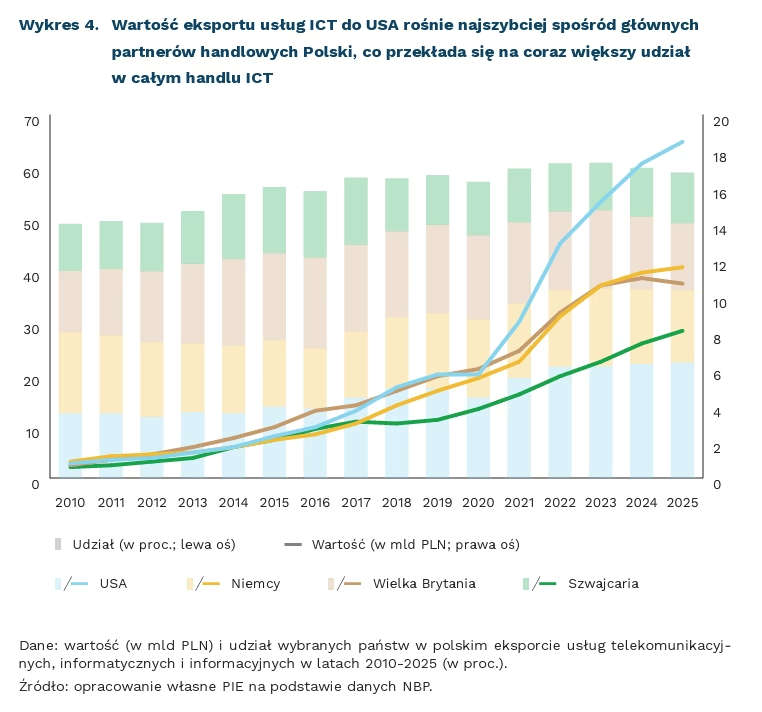
W latach 2021-2025 wartość całkowitego eksportu usług do USA podwoiła się, podczas gdy wartość dostaw usług z Polski do Niemiec wzrosła o połowę. Niemcy, USA i Wielka Brytania są od lat najważniejszymi odbiorcami polskich usług. W 2025 r. łączny udział w całkowitym eksporcie z Polski do tych państw wyniósł 40 proc. W tej grupie zdecydowanie największym odbiorcą polskich usług są od lat Niemcy, na które w 2025 r. przypadało 22 proc. eksportu. Zarówno ich udział, jak i udziały pozostałych partnerów pozostają niemal niezmienne od wielu lat. Wyjątkiem są Stany Zjednoczone, jedyny kraj, którego udział w polskim eksporcie usług wzrósł (o 2,2 pkt. proc. w porównaniu z 2021 r.), a wartość całkowitego eksportu usług do tego państwa prawie podwoiła się – z 25,8 mld PLN w 2021 r. do 50,9 mld PLN w 2025 r.
Największa dynamika wzrostu dotyczy usług ICT. Obecnie jest to trzecia najważniejsza kategoria polskich usług eksportowych, z udziałem 17 proc. w 2025 r. (83 mld PLN). Jednak jeszcze w 2010 r. kategoria ta stanowiła 6 proc. całego eksportu usług (6 mld PLN). Wzrost wynika z ogólnego rozwoju branży ICT na całym świecie, a ponadto wspiera go korzystne umiejscowienie Polski w globalnych łańcuchach dostaw, które wymaga również odpowiedniego otoczenia branży ICT. Ważny jest także sam rozwój tego sektora w Polsce. Ok. 60 proc. eksportu polskich usług ICT [8] w 2025 r. (48,8 mld PLN) trafiło do USA, Niemiec, Szwajcarii i Wielkiej Brytanii, z czego jedna trzecia dostarczona została do Stanów Zjednoczonych (22 proc., 18 mld PLN).
Wartość polskiego eksportu usług rośnie nieprzerwanie od ponad dekady (średnio o 11 proc. od 2010 r.; jedyny spadek o 4 proc. w 2020 r.). Stopniowej zmianie ulega jednak struktura dostarczanych usług i kierunki dostaw. Prym wciąż wiodą pozostałe usługi biznesowe oraz usługi transportowe, ale znaczący spadek zauważyć można w podróżach zagranicznych na korzyść usług ICT. Niemcy również pozostają najważniejszym kierunkiem eksportu polskich usług. Sytuacja może jednak z czasem ulec zmianie, jeśli utrzyma się obecne tempo wzrostu eksportu polskich usług do USA (szczególnie w sektorze ICT).
7. Obliczenia własne na podstawie danych NBP z 06.10.2026 r.
8. W niniejszym opracowaniu usługi ICT definiowane są szeroko zgodnie z Rozszerzoną Klasyfikacją Usług w Bilansie Płatniczym (EBOPS) jako usługi telekomunikacyjne, informatyczne i informacyjne (kod SI).
Katarzyna Sierocińska
