
Spis treści
Bank Rosji próbuje walczyć z inflacją utrzymując wysokie stopy procentowe
6,3 proc. r/r wyniosła inflacja CPI w Rosji w sierpniu 2026 r.
14 proc. wynosi kluczowa stopa procentowa Banku Rosji
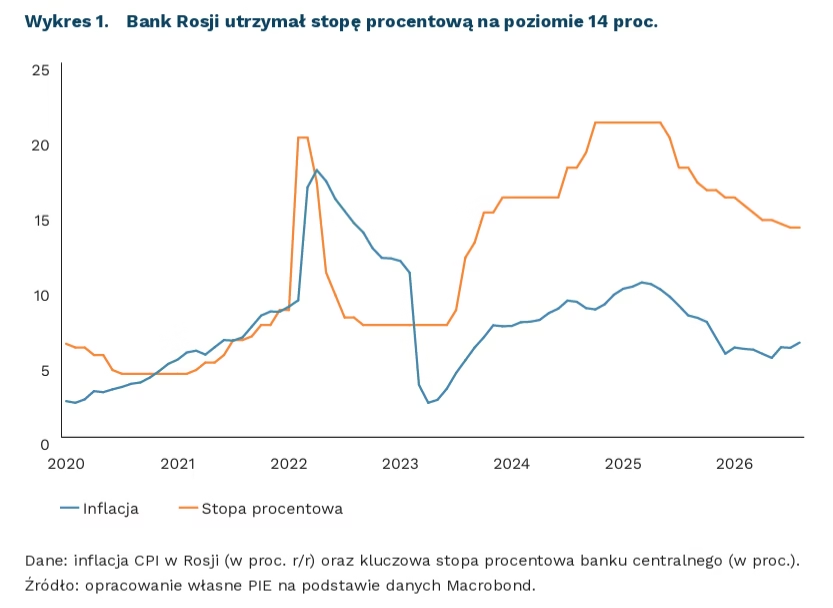
Rosyjska gospodarka wchodzi w kolejną fazę walki z inflacją. Tuż po rozpoczęciu pełnoskalowej inwazji na Ukrainę Bank Rosji podniósł stopę procentową z 9,5 proc. do 20 proc., próbując ograniczyć ryzyko gwałtownej deprecjacji RUB oraz skoku inflacji. Ta w kwietniu 2022 r. osiągnęła 17,8 proc. r/r. Potem sytuacja wyraźnie się uspokoiła: w kwietniu 2023 r. roczna inflacja spadła do 2,3 proc., choć wynikało to w dużej mierze z efektu wysokiej bazy. W kolejnych miesiącach presja cenowa zaczęła jednak ponownie narastać, co zapoczątkowało nowy cykl podwyżek stóp. Kulminacją tego cyklu była stopa na poziomie 21 proc., obowiązująca od końca października 2024 r. do początku czerwca 2025 r. Od tego czasu Bank Rosji stopniowo łagodzi politykę pieniężną. Na ostatnim posiedzeniu Rada Dyrektorów utrzymała jednak stopę kluczową na poziomie 14 proc., zgodnie z konsensusem rynkowym. Bank prognozuje, że inflacja na koniec 2026 r. wyniesie 6-7 proc. r/r, a do celu 4 proc. wróci w 2027 r.
Dziś problem Banku Rosji jest inny niż w pierwszych tygodniach wojny. Nie chodzi już przede wszystkim o panikę finansową, lecz o trwałą nierównowagę między popytem a możliwościami zwiększania podaży. Sytuacja na rynku pracy jest napięta, a polityka fiskalna nadal silnie wspiera popyt. Jednocześnie gospodarka mierzy się z ograniczeniami podażowymi i mniejszymi możliwościami zwiększenia produkcji. W efekcie polityka fiskalna i pieniężna działają w przeciwnych kierunkach. Bank centralny ogranicza popyt wysokim kosztem kredytu, podczas gdy polityka fiskalna pozostaje ekspansywna. Deficyt budżetowy ma w tym roku sięgnąć 3,2 proc. PKB wobec planowanych początkowo 1,6 proc. Bank Rosji wskazuje, że większy impuls fiskalny wymaga wolniejszego obniżania stóp.
Utrzymującą się presję inflacyjną oraz słabnący wzrost gospodarczy widać również w najnowszych danych. W sierpniu CPI przyspieszył do 6,3 proc. r/r, a inflacja bazowa do 5,4 proc. Bank Rosji wskazuje, że letni wzrost presji cenowej był w dużej mierze związany z zakłóceniami pracy rafinerii, które ograniczyły podaż paliw i pośrednio wpłynęły na koszyk inflacyjny. Jednocześnie Bank obniżył prognozę wzrostu PKB w 2026 r. do zaledwie 0-1 proc. Stawia to Bank Rosji przed coraz trudniejszym wyborem: zbyt szybkie obniżanie stóp mogłoby utrwalić presję inflacyjną, podczas gdy ich dłuższe utrzymywanie na wysokim poziomie dodatkowo ogranicza popyt, aktywność inwestycyjną i gospodarczą. Wysokie stopy mają więc schładzać inflację, ale ceną tej polityki jest również wysoki koszt finansowania przedsiębiorstw i gospodarstw domowych.
Nawet po powrocie inflacji do celu stopy procentowe mogą pozostać relatywnie wysokie. Bank Rosji szacuje długookresową realną stopę naturalną na 3,5-4,5 proc. Przy 4-procentowym celu inflacyjnym odpowiada to nominalnej stopie procentowej rzędu ok. 7,5-8,5 proc. Bank podniósł ten szacunek w ostatnich latach, wskazując m.in. na wyższą premię za ryzyko, silniejszy popyt inwestycyjny i luźniejszą politykę fiskalną. To sugeruje, że wysoki koszt pieniądza nie jest wyłącznie przejściową odpowiedzią na inflację, ale częściowo efektem zmian w strukturze rosyjskiej gospodarki. W obecnych prognozach Bank Rosji zakłada, że stopa kluczowa znajdzie się w neutralnym przedziale dopiero w 2029 r.
Piotr Kamiński
W Polsce dominują egalitarne przekonania o roli kobiet i mężczyzn na rynku pracy, ale nie w obszarze opieki nad dziećmi
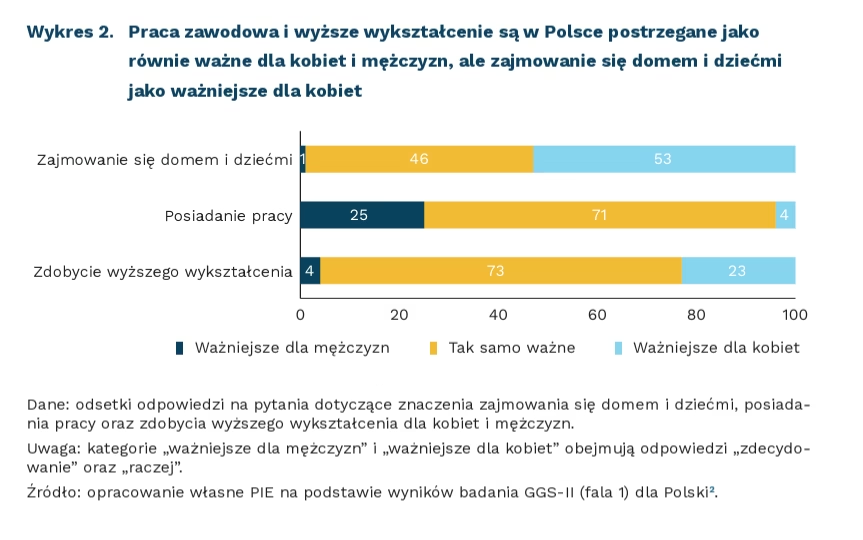
53 proc. wynosi odsetek osób, które uważają, że zajmowanie się domem i dziećmi jest ważniejsze dla kobiet niż dla mężczyzn (badanie GGS-II)
71 proc. wynosi odsetek osób, które uważają, że posiadanie pracy jest tak samo ważne dla kobiet i dla mężczyzn (badanie GGS-II)
W ubiegłym tygodniu udostępniono dane z pierwszej fali międzynarodowego badania Generacje i Rodziny II (Generations and Gender Survey – GGS-II) w Polsce, przeprowadzonej na przełomie 2025 r. i 2026 r. Badanie koncentruje się na trzech kluczowych wymiarach: przeobrażeniach rodzin, społecznych rolach kobiet i mężczyzn oraz relacjach międzypokoleniowych. Wyniki pierwszej fali dostarczają wiedzy o obecnej sytuacji, planach, postawach i doświadczeniach życiowych osób mieszkających w Polsce. Do 2028 r. planowana jest realizacja drugiej fali, przeprowadzona na tych samych respondentach. Konstrukcja badania pozwoli analizować nie tylko jak zmieniają się sytuacje życiowe poszczególnych osób, ale także lepiej rozumieć mechanizmy stojące za tymi zmianami.
Wyniki badania GGS-II [1] są spójne z dotychczasowymi analizami PIE i potwierdzają, że podział obowiązków domowych i opiekuńczych ma wyraźny wymiar płciowy. Kobiety częściej zajmują się codziennymi pracami domowymi (praniem, gotowaniem, odkurzaniem), podczas gdy mężczyźni zdecydowanie częściej wykonują incydentalne, drobne naprawy. Podobne różnice utrzymują się w opiece nad dziećmi. Większość osób deklaruje, że po równo dzielą się zabawą z dzieckiem, ale przy ubieraniu dziecka i opiece nad nim w czasie choroby równy podział wskazuje już tylko około 1/3 z nich. W pozostałych parach obowiązki opiekuńcze zdecydowanie częściej przejmuje kobieta.
W sferze pracy dominuje raczej egalitarne podejście do ról kobiet i mężczyzn, ale w sferze opieki wciąż silne są bardziej tradycyjne przekonania. Większość osób uważa że posiadanie pracy i zdobycie wyższego wykształcenia jest równie ważne dla kobiet i mężczyzn. W przypadku zajmowania się domem i dziećmi ponad połowa wskazuje jednak, że jest to zajęcie ważniejsze dla kobiet.
Równe znaczenie posiadania pracy zawodowej nie przekłada się jednak na równe oczekiwania dotyczące czasu poświęcanego na pracę w sytuacji opieki nad małym dzieckiem. Badanych poproszono także o wskazanie, ile godzin tygodniowo powinni pracować zawodowo matka i ojciec w rodzinie z dwuletnim dzieckiem. Pełny, 40-godzinny tydzień pracy jako odpowiedni dla ojca wskazało 87 proc. osób, a dla matek tylko 40 proc. Częściej wybierano krótszy wymiar – np. 20 godz. tygodniowo wskazało 29 proc. badanych, a 30 godz. – 17 proc.
Taki układ oczekiwań społecznych może być dla kobiet źródłem napięcia między życiem rodzinnym a zawodowym. Zwłaszcza w warunkach rynku, który premiuje sztywne i długie godziny pracy. W praktyce łączenie pracy zawodowej z większą odpowiedzialnością za opiekę często wymaga dokonywania wyborów między jednym a drugim. Z perspektywy rynku pracy może to oznaczać niewykorzystanie potencjalnych zasobów, a z perspektywy życia rodzinnego – odkładanie lub rezygnację z macierzyństwa. Aby łagodzić negatywne skutki konfliktu pomiędzy pracą a domem niezbędne są działania po stronie decydentów (np. zwiększanie dostępu do opieki instytucjonalnej i wspieranie praw pracowniczych rodziców) oraz pracodawców (np. umożliwienie elastycznej organizacji czasu pracy czy pracy w niepełnym wymiarze).
- Analiza podziału obowiązków domowych i opiekuńczych jest jednym z wielu wątków poruszonych w raporcie pt. Rodzina, relacje i warunki życia w Polsce. Pierwsze wyniki drugiej edycji badania GGP-PL Generacje i Rodziny prezentującym pierwsze wyniki badania, opracowanym przez kilkudziesięciu naukowców pod redakcją prof. M. Mynarskiej, prof. I. Kotowskiej i prof. E. Gałeckiej-Burdziak.
- Niniejsza publikacja wykorzystuje dane z badania programu Generations and Gender Programme (GGP) (www.ggp-i.org). Program ten otrzymał dofinansowanie od Komisji Europejskiej, członków Rady Konsorcjum oraz krajowych instytucji finansujących, którym serdecznie dziękujemy. Gromadzenie danych z fali 1 badania w Polsce jest współfinansowane przez Ministerstwo Nauki i Szkolnictwa Wyższego (umowa numer 2023/WK/10). Informacje o realizacji badania w Polsce: https://ggp.sgh.waw.pl/pl.
Iga Rozbicka
Posiadanie dziecka jest nadal częstym powodem bierności zawodowej
25 proc. osób do 39. r.ż. w Polsce jest biernych zawodowo ze względu na opiekę nad dzieckiem lub osobą niepełnosprawną
88 proc. osób biernych zawodowo i wychowujących dzieci w Polsce stanowią kobiety
W Polsce udział osób, które pozostają bierne zawodowo ze względu na opiekę nad dziećmi jest wysoki na tle innych państw UE. Z danych Eurostatu wynika, że w 2025 r. jedna czwarta osób do 39. roku życia, które nie były aktywne zawodowo, ale jednocześnie chciały pracować, jako powód swojego statusu na rynku pracy wskazało opiekę nad dziećmi lub niepełnosprawnymi dorosłymi. Jest to najwyższy wynik spośród grona państw UE, z których mamy do tej pory dane [3]. Średnia unijna w tym samym czasie wyniosła 11 proc. Jednocześnie jednak w Polsce udział odpowiedzi mówiących o tym, że obowiązki związane z opieką to powód bierności zawodowej, zmniejsza się na przestrzeni lat – jeszcze w 2019 r. udział takich wskazań wynosił 38 proc.
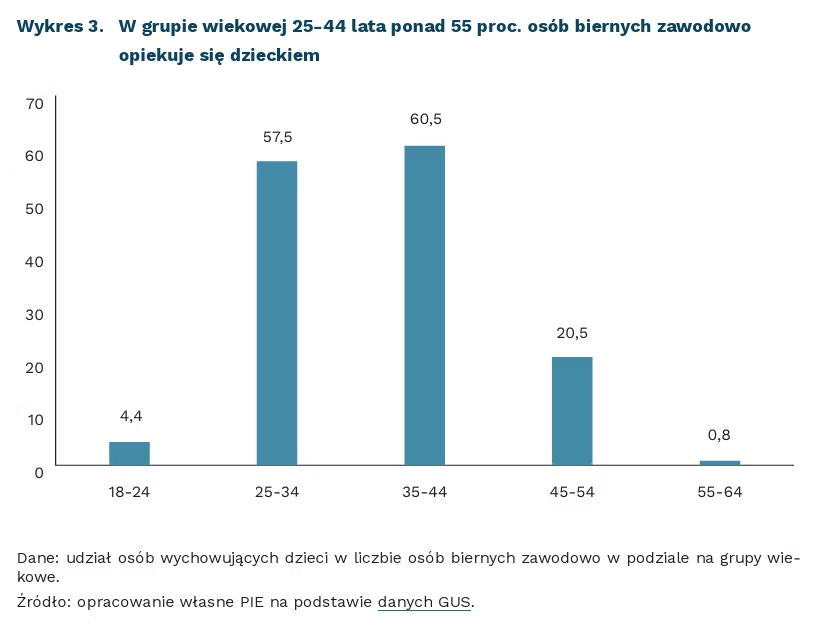
Z nowych danych GUS wynika, że w 2025 r. osoby mające na wychowaniu dzieci stanowiły 28 proc. wszystkich biernych zawodowo w grupie do 44. roku życia. W 2025 r. 5,6 mln osób w wieku 18-44 lata opiekowało się dziećmi do 15. roku życia. Z tego grona 4,8 mln osób pracowało, a kolejne 116 tys. poszukiwało zatrudnienia. Biernych zawodowo pozostawało 639 tys. osób. Opieka nad dziećmi w największym stopniu współwystępowała z biernością zawodową w grupie wiekowej 25-34 lata oraz 35-44 lata: w obu przypadkach ponad połowa osób biernych zawodowo wychowywała dzieci.
Osoby bierne zawodowo i wychowujące dzieci to przede wszystkim kobiety. W 2025 r. stanowiły one 88 proc. wszystkich osób biernych zawodowo wychowujących dzieci [4]. Kobiety również przeważały w grupie osób niebędących na rynku pracy, które regularnie opiekują się wnukami: w 2025 r. takich osób było 606 tys., z czego 420 tys. (69 proc.) to kobiety.
Spośród przeszkód w łączeniu opieki nad dziećmi oraz życia zawodowego najczęściej wskazuje się długi czas pracy. Taki problem, według badania GUS, wskazuje 12 proc. wszystkich osób pracujących i wychowujących dzieci. W analogicznym badaniu przeprowadzonym przez GUS w II kwartale 2018 r. długi czas pracy miał udział wskazań na poziomie 8,7 proc., czyli nieco ponad 3 pkt. proc. mniej. Inne wymieniane przeszkody to m.in. wymagająca lub wyczerpująca praca oraz nieprzewidywalny i niedogodny harmonogram pracy. Równocześnie zmalał udział wskazań mówiących o braku trudności w łączeniu pracy oraz opieki: w 2025 r. odsetek ten wynosił 63 proc. w porównaniu z 68,4 proc. 8 lat wcześniej. Nadal jednak ponad połowa pracujących rodziców nie wskazuje na bariery związane z pracą, które uniemożliwiają łączenie obowiązków. Z drugiej strony, w danych widać niski poziom elastyczności form zatrudnienia: 84 proc. osób pracujących i opiekujących się dzieckiem nie miało w 2025 r. możliwości decydowania o godzinie rozpoczęcia i zakończenia dnia pracy.
W Polsce odsetek osób, które przeszły na mniejszy wymiar czasu pracy ze względu na opiekę nad dziećmi jest niższy niż średnio w UE. W 2025 r. 9 proc. osób pracujących na niepełny etat wskazało, że powodem, dla którego pracują w takim wymiarze jest opieka nad dziećmi lub osobą niepełnosprawną. To 6. najniższy wynik w UE przy średniej unijnej na poziomie 21 proc. Tradycyjnie już największymi udziałami pracujących na niepełny etat z powodu obowiązków opiekuńczych charakteryzują się Holandia oraz Austria, w których wskaźnik ten przekracza 30 proc. W krajach naszego regionu – na Węgrzech, Słowacji oraz w Czechach – udział ten wynosi kilkanaście procent.
Problem związany ze zmniejszeniem aktywności zawodowej kobiet w wyniku narodzin dziecka jest szeroko opisywany w literaturze od dłuższego czasu. W Polskim Instytucie Ekonomicznym już w 2022 r. ukazały się dwa raporty dotyczące wyzwań dla rodziców związanych z pracą oraz przeszkód w powrocie matek na rynek pracy. Kobiety, które urodziły dzieci zazwyczaj chcą wrócić do pracy, ale wiemy, że macierzyństwo trwale zmniejsza ich aktywność zawodową. Zazwyczaj przerwa w pracy po urodzeniu dziecka trwa co najmniej rok. Część kobiet jednak trwale dezaktywuje się zawodowo. Choć trudno mówić o jednym uniwersalnym zestawie rozwiązań skrojonym dla wszystkich pracodawców oraz pracujących rodziców, powrót do aktywności zawodowej można ułatwić m.in. przez wprowadzenie elastycznych godzin pracy, rozpowszechnienie pracy na niepełny etat, organizację szkoleń i programów ułatwiających powroty czy zapewnienie opieki instytucjonalnej nad dzieckiem.
3. W 2024 r., za który mamy już pełne dane, Polska również miała najwyższy poziom tego wskaźnika.
4. Mowa tu o osobach w wieku od 18. do 74. roku życia wychowujących dzieci (nie wnuki).
Jędrzej Lubasiński
To nie SI zmienia obecnie sytuację młodych pracowników w Europie
w 2022 r. odnotowano szczyt popandemicznego odbicia na europejskim rynku pracy
o 12,5 proc. wzrosło bezrobocie wśród młodych osób w wyniku pandemii COVID-19
Przyspieszenie w rozwoju sztucznej inteligencji (SI), począwszy od premiery ChatGPT w 2022 r., wywołuje powszechne obawy o przyszłość rynku pracy. Dowody ze Stanów Zjednoczonych wskazują, że SI silniej oddziałuje na najmłodszych uczestników rynku pracy, których zadania na stanowiskach określanych jako entry level najłatwiej zautomatyzować. Jednak nowe opracowanie opublikowane przez Eurofound sugeruje, że europejskiemu rynkowi pracy nie możemy łatwo przypisać podobnego wyjaśnienia zmian w zatrudnieniu.
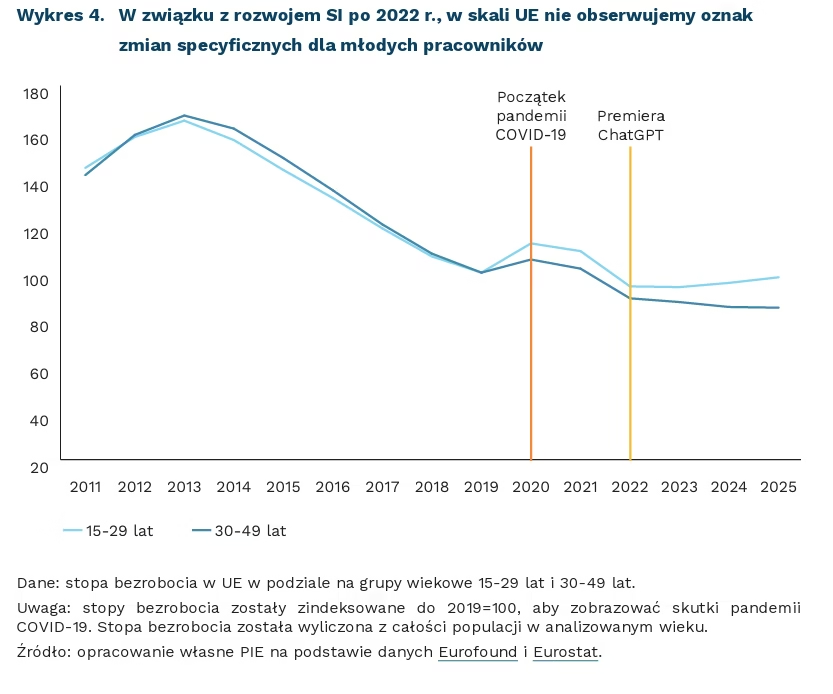
Po silnym popandemicznym odbiciu na europejskich rynkach pracy, które swój szczyt osiągnęło w 2022 r., obserwujemy obecnie korektę w zatrudnieniu. Ochłodzenie na europejskich rynkach pracy dotyka jednak w podobnym stopniu zarówno młodych pracowników (w wieku 15-29 lat), jak i tych w szczycie wieku zawodowego (30-49 lat). Warto jednak zauważyć, że młodzi pracownicy są bardziej wrażliwi na zmiany na rynku, m.in. ze względu na mniejsze doświadczenie czy brak ugruntowanej pozycji, przez co w ich przypadku wahania stopy bezrobocia mogą być większe.
Uwagę zwraca utrzymująca się rozbieżność trajektorii między młodymi pracownikami a osobami w wieku średnim, która rośnie od 2022 r. W 2025 r. odsetek bezrobotnych w UE w obu badanych grupach był poniżej poziomu z 2019 r., jednak poprawa była silniej widoczna wśród starszych pracowników. Pandemia „uderzyła” w bezrobocie młodych silniej (wzrost o 12,5 proc. wobec 5,6 proc. dla grupy 30-49 lat), a powstała luka nie została dotychczas zniwelowana i ulega dalszemu pogłębieniu.
Zatrudnienie w obu grupach wiekowych w UE rośnie w branżach, w których SI jest obecnie wykorzystywana, ale zmiana zaczęła się przed 2022 r. Między 2019 r. a 2025 r. zatrudnienie młodych w zawodach o wysokim wykorzystaniu SI [5] wzrosło o 16,4 proc., a pracowników w wieku średnim o 15 proc. Jednocześnie znaczenie traciły zawody, którym obecnie przypisywane jest niskie wykorzystanie SI – ich udział w zatrudnieniu młodych pracowników spadł o 7,2 proc. a wśród pracowników w szczycie wieku zawodowego o 11,4 proc. Zatrudnienie obu grup wiekowych w zawodach o średnim wykorzystaniu SI było relatywnie stabilne – rosło o 1,2 proc. wśród młodych i obniżało się o 4,4 proc. u pracowników w wieku 30-49 lat.
Analizując dane o nowych zatrudnieniach z lat 2011-2025 obserwujemy przesunięcie rynku w stronę zawodów, którym obecnie przypisujemy większe wykorzystanie SI. Udział nowo zatrudnionych w zawodach o wysokim wykorzystaniu SI wzrósł wśród młodych osób z 23,1 proc. do 30,3 proc. w badanym okresie [6], podczas gdy wśród pracowników w wieku 30-49 lat z 25,8 proc. do 34,8 proc. Jednocześnie w analogicznym okresie obserwujemy trend spadkowy w zatrudnieniu w zawodach o niskim wykorzystaniu SI w obu grupach wiekowych.
Dane na poziomie całej UE nie pozwalają na jednoznaczne przypisanie zmian zachodzących na rynku pracy młodych pracowników generatywnej sztucznej inteligencji czy zmianie modelu pracy na częściowo zdalny. Znaczną część obserwowanych po 2022 r. wahań w zatrudnieniu możemy prawdopodobnie przypisać następstwom pandemii COVID-19 i obserwowanej po niej nadzwyczajnej kreacji nowych miejsc pracy. Obserwujemy natomiast postępującą zmianę struktury na rynku pracy w stronę zawodów o silniejszym potencjale do wykorzystania SI, która zaczęła się na długo przed pandemią COVID-19 czy premierą ChatGPT. Nie można natomiast wykluczyć, że wraz ze wzrostem ekspozycji młodych pracowników na zawody o wysokim wykorzystaniu SI, w przyszłości będziemy obserwowali w UE powiązane z SI zmiany w zatrudnieniu młodych, podobnie jak ma to obecnie miejsce w USA.
5. Podział zawodów na grupy wykorzystania SI został dokonany przez uszeregowanie zawodów zgodnie z wynikami AIM-WORK JRC. Zawody podzielono na trzy grupy o mniej więcej równej liczbie zatrudnionych, na podstawie danych dotyczących zatrudnienia sprzed 2022 r., tak więc każda grupa obejmuje około jednej trzeciej wszystkich pracowników, a nie jednej trzeciej wszystkich zawodów.
6. Za całość nowego zatrudnienia w badanej grupie wiekowej przyjęto proporcję pracowników przyjętych w danym roku do zawodów o dużym, średnim i niskim wykorzystaniu SI.
Jakub Witczak
Inwestycje w sieci przesyłowe są jednym z najpilniejszych wydatków globalnej transformacji
25 mln km linii wymaga budowy lub modernizacji do 2035 r. – według szacunków MAE
584 mld EUR zakłada Komisja Europejska w Grid Action Plan jako niezbędne inwestycje w sieci do 2030 r.
61 mld PLN wsparcia przyznano na budowę i modernizację sieci w ramach Funduszu Wsparcia Energetyki będącego częścią KPO
Według szacunków Międzynarodowej Agencji Energii (MAE), popyt na energię elektryczną rósł w ostatniej dekadzie dwukrotnie szybciej niż ogólny popyt na energię. Rosnąca elektryfikacja przekłada się na konieczność wymiany lub budowy 25 mln km linii (wzrost przepustowości o 30 proc.) do 2035 r., z czego 75 proc. przypada na kraje rozwijające się, a 25 proc. na gospodarki rozwinięte.
Wąskie gardło transformacji w postaci sieci przesyłowych dostrzegła także Komisja Europejska. Według przyjętego w listopadzie 2023 r. Grid Action Plan, 40 proc. sieci w UE jest starszych niż 40 lat. Modernizację i budowę nowych sieci (w tym transgranicznych) wyceniono na 584 mld EUR do 2030 r.
Na wyraźne potrzeby w tym zakresie wskazują także indywidualne zapowiedzi operatorów sieci przesyłowych i dystrybucyjnych państw członkowskich. Włoski operator Terna przewiduje inwestycje w wysokości 25 mld EUR do 2035 r. Szwedzki operator Svenska kraftnät w swoich planach rozwoju sieci na lata 2026-2035 wskazuje na ok. 21 mld EUR (225 mld SEK), francuski RTE zapowiada wydanie na ten cel 40 mld EUR do 2040 r., a niemiecka Federal Network Agency 110 mld EUR w latach 2024-2033 i kolejne 320 mld do 2045 r. [7].
Podobne trendy widoczne są także poza Unią Europejską. State Grid Corporation of China – największy operator w Chinach – zapowiedział zainwestowanie 574 mld USD w sieci dystrybucyjne i przesyłowe do 2030 r. (wzrost o 40 proc. w porównaniu z okresem 2021-2025). Dla USA, ze względu na rozproszenie operatorów, szacunki są mniej jednorodne – przykładowo prognozy oparte na scenariuszu wysokiej elektryfikacji Princeton Net Zero8 wskazują nawet na 2,4-3,7 bln USD do 2050 r.
Także w Polsce rozbudowa i modernizacja sieci elektroenergetycznych jest jedną z najistotniejszych potrzeb w nadchodzących latach. Polskie Sieci Elektroenergetyczne w planie do 2036 r. zapowiadają budowę 5000 km torów nowych linii 400 kV, 30 nowych stacji elektroenergetycznych i rozbudowę lub modernizację 110 stacji już istniejących. Szacunkowy koszt tych inwestycji wyniesie 66 mld PLN. Do tego dochodzi modernizacja i rozbudowa sieci dystrybucyjnych leżąca po stronie Operatorów Sieci. Łącznie tylko z Funduszu Wsparcia Energetyki, będącego częścią KPO, podpisano umowy na wsparcie w wysokości 61 mld PLN, co ma przełożyć się na budowę 87 tys. km sieci elektroenergetycznych oraz modernizację blisko 60 tys. km istniejącej infrastruktury. Mimo imponujących inwestycji skala potrzeb wydaje się być jeszcze wyższa – składane w programie wnioski na rozbudowę i modernizację sieci sięgały 150 mld PLN.
Niedoinwestowanie w sieci przesyłowe i dystrybucyjne od lat wskazywane jest jako jedno z największych wyzwań globalnej transformacji energetycznej. W Polsce na zbyt niskie nakłady w ostatnich latach zwróciła uwagę między innymi kontrola NIK z 2024 r. Brak wystarczającej modernizacji i rozbudowy sieci grozi zarówno dalszymi opóźnieniami w przyłączaniu nowych mocy, jak i wyższym ryzykiem przerw w dostawach energii elektrycznej, co w praktyce może uczynić z sieci wąskie gardło transformacji energetycznej.
Adam Juszczak
Wynik wyborów prezydenckich wpłynie na gospodarkę Brazylii
1. miejsce zajęła Brazylia wśród kierunków chińskich inwestycji zagranicznych w 2025 r.
11 proc. całości chińskiego BIZ trafiło do Brazylii w 2025 r.
82,5 proc. PKB wyniósł dług publiczny Brazylii w lipcu 2026 r.
W przededniu wyborów prezydenckich największy niepokój brazylijskiej opinii publicznej wzbudza obecna sytuacja makroekonomiczna kraju. 45 proc. Brazylijczyków uważa, że stan gospodarki pogorszył się w ostatnich sześciu miesiącach. Wzrost gospodarczy Brazylii wyraźnie zwolnił (z 2,4 proc. w 2025 r. do prognozowanych przez OECD 1,7 proc. w 2026 r.), głównie za sprawą spadku popytu krajowego. Inflacja, która od ok. dwóch lat oscyluje wokół górnej granicy celu (4,5 proc.) zwalczana była restrykcyjną polityką pieniężną (obecnie stopy procentowe banku centralnego wynoszą 13,75 proc., a w okresie od 06.2025 r. do 01.2026 r. były na poziomie 15 proc.). Przełożyło się to na schłodzenie gospodarki. Niepokojąca jest również wysokość długu publicznego, który w lipcu 2026 r. wyniósł 82,5 proc. PKB.
Od wielu lat najsilniejsze relacje gospodarcze łączą Brazylię z Pekinem. Od 2009 r. Chiny są pierwszym partnerem handlowym Brazylii, stopniowo zwiększając swój udział na rynku brazylijskim i wypierając USA, UE i Argentynę. W 2025 r. udział ten sięgnął 27 proc. i był dwukrotnie większy niż Stanów Zjednoczonych. W I półroczu 2026 r. odnotowano wzrost wartości całkowitego eksportu do Chin aż o 22 proc. r/r, który m.in. związany był ze zwiększeniem dostaw ropy naftowej, będących alternatywą dla utrudnionego importu przez Cieśninę Ormuz. W 2025 r. Brazylia była również najważniejszym odbiorcą chińskich inwestycji bezpośrednich – BIZ osiągnęły 6,1 mld USD, tj. ok. 11 proc. całości chińskiego BIZ.
Jednocześnie relacje gospodarcze z innymi partnerami zagranicznymi napotykają na trudności. Tarcia zauważyć można w relacjach z Unią Europejską. 3 września UE zakazała brazylijskiego importu wielu produktów, w tym m.in. wołowiny, wieprzowiny i drobiu z powodu braku przedstawienia przez Brazylię gwarancji zgodności z unijnymi wymogami. Natomiast USA, chcąc wpłynąć na politykę Brazylii, nałożyły latem br. dwukrotnie cła, które obecnie łącznie wynoszą 37,5 proc. (ale ze względu na liczne wyłączenia dotyczy to 17 proc. brazylijskiego eksportu do USA).
Wynik wyborów powszechnych, w tym prezydenckich, które odbędą się w Brazylii 4 października zdecyduje o kierunku, w jakim będzie dalej podążać największa gospodarka Ameryki Południowej. Sondaż z 22-23 września wskazuje na wyrównane szanse dwóch kandydatów silnie polaryzujących elektorat – Luiza Inácio Lula da Silva (40 proc.) i Flavio Bolsonaro (36 proc.). Utrzymanie się Luli u władzy nie zwolniłoby go z konieczności zmierzenia się z istniejącymi trudnościami fiskalnymi, jednak wzmocnione zostałyby relacje gospodarcze z Chinami i nadal budowana byłaby niezależność od USA. Wygrana Flavia Bolsonaro oznaczałaby odwrót od tego kierunku [9] i silniejszy zwrot gospodarki w kierunku liberalnym, w stylu inspirowanym np. Argentyną. Fundamentem programu Bolsonaro jest równowaga fiskalna. Planowane jest m.in. zmniejszenie wydatków budżetowych, likwidacja dziesięciu ministerstw, obniżka podatków i prywatyzacja spółek państwowych. Natomiast relacje gospodarcze z Chinami zostałyby osłabione na rzecz USA.
Katarzyna Sierocińska
