
Co ósma inwestycja zagraniczna w Polsce ma wysoki potencjał modernizacyjny, a decyduje o tym głównie możliwość przechwytywania wartości, wiedza i jej transfer do otoczenia
Komunikat prasowy
Opublikowano: 04/11/2026
Skumulowany napływ BIZ do Polski w latach 1990- 2025 wyniósł 407,7 mld USD, co stanowi równowartość ok. 40 proc. PKB z 2025 r. Udział projektów bezpośrednich inwestycji zagranicznych (BIZ) o najwyższym potencjale modernizacyjnym zwiększył się z 9,7 proc. w latach 2016–2019 do 14,1 proc. w latach 2020–2025. Aby umożliwić porównanie sektorów pod tym kątem, Polski Instytut Ekonomiczny skonstruował Indeks Potencjału Modernizacyjnego, który może być wsparciem w tworzeniu publicznych zachęt inwestycyjnych. Jednocześnie sama intensywność B+R sektora nie przesądza o potencjale modernizacyjnym napływających do niego inwestycji. W przypadku sektora farmaceutycznego, który według OECD należy do sektorów o wysokiej intensywności B+R, w Polsce funkcjonuje on w dużej mierze jako rynek zbytu i lokalizacja regionalnych struktur sprzedażowych i dystrybucyjnych. Wraz ze wzrostem kosztów pracy i energii dotychczasowe przewagi kosztowe Polski stopniowo słabną, dlatego potrzebujemy przede wszystkim inwestycji, które wspierają budowę nowych przewag opartych na innowacyjności, kompetencjach i działalności wiedzochłonnej oraz takich, które sprzyjają przesuwaniu się krajowych przedsiębiorstw w górę łańcuchów wartości - to główne wnioski z raportu Polskiego Instytutu Ekonomicznego „BIZnowacje. Potencjał modernizacyjny bezpośrednich inwestycji zagranicznych w Polsce”.
Polska w ciągu ostatnich 35 lat zbudowała silną pozycję jako miejsce lokowania zagranicznego kapitału. Skumulowany napływ BIZ w latach 1990–2025 wyniósł 407,7 mld USD, co odpowiada ok. 40 proc. PKB z 2025 r. Firmy z kapitałem zagranicznym zatrudniały pod koniec 2024 r. 2,23 mln osób. Wraz ze wzrostem kosztów pracy i energii maleje jednak możliwość opierania atrakcyjności inwestycyjnej przede wszystkim na przewagach kosztowych.
Polska dla inwestorów łączy funkcje fabryki i centrum wiedzy
Struktura bezpośrednich inwestycji zagranicznych w Polsce pozostaje silnie oparta na projektach przemysłowych i operacyjnych. Produkcja przemysłowa odpowiadała w latach 2016–2025 za 17,8 proc. projektów, budownictwo za 16,3 proc., usługi biznesowe za 15,7 proc., działalność sprzedażowa i marketingowa za 14,8 proc., a logistyka za 13,6 proc. W samych nakładach kapitałowych dominacja zadań materialnych jest jeszcze większa: budownictwo, produkcja i logistyka skupiają łącznie 76,1 proc. nakładów inwestycyjnych (CAPEX) projektów.
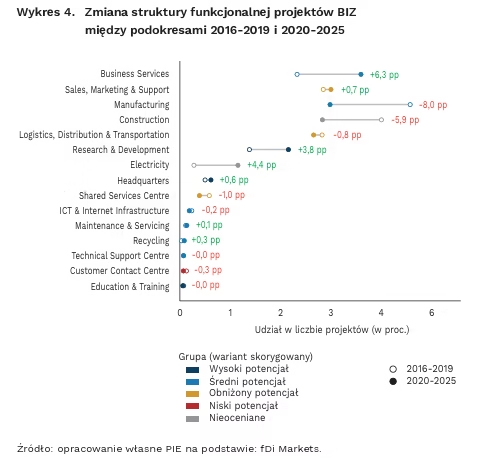
W analizowanej na potrzeby raportu bazie fDi Markets zarejestrowano 3855 projektów typu greenfield i ekspansji ogłoszonych w Polsce w latach 2016–2025. Trzy najczęstsze funkcje – produkcja, budownictwo i usługi biznesowe – odpowiadały za 49,8 proc. projektów. To pokazuje, że inwestorzy zagraniczni nadal lokują w Polsce przede wszystkim działalność operacyjną. Nie oznacza to jednak, że tradycyjna produkcja przemysłowa jest pozbawiona korzyści rozwojowych: może tworzyć powiązania z krajowymi dostawcami, sprzyjać upowszechnianiu technologii i podnoszeniu kompetencji. Znaczenie tych efektów zależy od charakteru konkretnego projektu, a nie samej etykiety branży.
Coraz więcej projektów wiedzochłonnych, ale nie ma przełomowej zmiany
w strukturze BIZ
Projekty o wysokim potencjale modernizacyjnym – badania i rozwój, centrale przedsiębiorstw oraz edukacja i szkolenia – stanowiły 12,5 proc. BIZ (483 inwestycje). Ich udział wzrósł co prawda z 9,7 proc. w latach 2016–2019 do 14,1 proc. w latach 2020–2025, czyli o 4,4 pkt proc., jednak wynikało przede wszystkim ze zwiększenia udziału projektów B+R z 6,9 proc. do 10,8 proc. Jest to pozytywny sygnał, ale nie dowód na całościową zmianę modelu inwestycji napływających do Polski.
Struktura BIZ nadal opiera się na dużym udziale działalności wytwórczej i usług operacyjnych. W porównywanych okresach udział produkcji zmniejszył się o 8 pkt proc., a budownictwa o 5,9 pkt proc., podczas gdy usługi biznesowe zwiększyły udział o 6,3 pkt proc. Część zmian wiązała się ze wstrząsami sektorowymi i geopolitycznymi, a nie z jednolitym procesem przesuwania gospodarki ku bardziej zaawansowanym funkcjom.
W świetle danych bardziej można mówić o stopniowej rekonfiguracji struktury inwestycji niż o przełomie.
Indeks Potencjału Modernizacyjnego wskazuje, że główną „kotwicą modernizacyjną” jest sektor IT, ale wysokie technologie nie zawsze oznaczają wysoką jakość BIZ
Najważniejszym czynnikiem decydującym o wysokości potencjału modernizacyjnego jest nie sama przynależność inwestycji do sektora, lecz rodzaj podejmowanej działalności. Nawet sektory zaawansowane technologicznie mogą przyciągać głównie biura sprzedaży i dystrybucji. Z drugiej strony branże przemysłowe mogą oferować projekty centrów badawczych, projektowych lub funkcji zarządczych.
„Opracowany przez Polski Instytut Ekonomiczny Indeks Potencjału Modernizacyjnego (IPM) łączy ocenę pozycji projektu w łańcuchu wartości, wiedzochłonności i możliwości transferu wiedzy. Nie jest to miara rzeczywistych efektów gospodarczych inwestycji ani prosty ranking „dobrych” i „złych” branż. To wskaźnik oparty na funkcjach wykonywanych przez poszczególne projekty: ich pozycji w globalnym łańcuchu wartości, intensywności wiedzy i kompetencji oraz potencjale przenikania wiedzy do otoczenia. Dla funkcji wyznaczono oceny, których suma daje od 0 do 6 punktów; wynik sektora to średnia ocen jego projektów. Dzięki temu można porównać strukturę przedsięwzięć niezależnie od ich skali finansowej” – wskazuje prof. Dominik Kopiński, Starszy Doradca w Zespole Gospodarki Światowej PIE.
W rankingu sektorów najwyższy IPM uzyskały półprzewodniki (5,50), lecz wynik opiera się zaledwie na ośmiu projektach, z których siedem dotyczyło B+R. Znacznie większe znaczenie systemowe ma sektor oprogramowania i usług IT: 636 projektów i IPM 4,36. To właśnie on odpowiada za 72,1 proc. projektów należących do sześciu sektorów uznanych w badaniu za „kotwice modernizacyjne”.
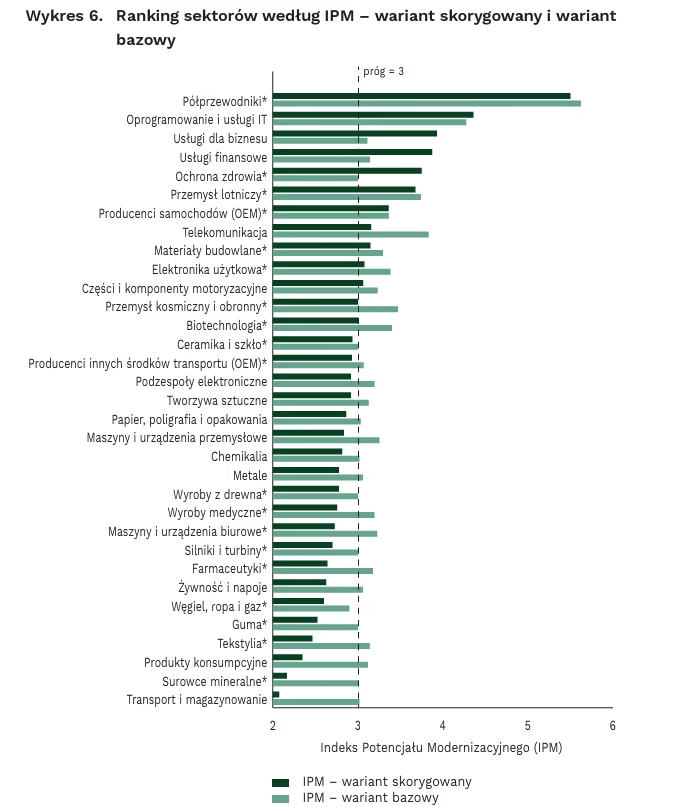
Duże znaczenie IT może być atutem, ale oznacza także koncentrację potencjału modernizacyjnego w jednej branży. Sześć „kotwic modernizacyjnych” obejmuje 882 projekty, czyli 30,2 proc. inwestycji ujętych w rankingu sektorowym. Poza IT należą do nich półprzewodniki, przemysł lotniczy, producenci samochodów, elektronika użytkowa oraz części i komponenty motoryzacyjne.
Przeciwny przykład stanowi farmacja. Mimo wysokiej intensywności działalności badawczo-rozwojowej samej branży 46,2 proc. projektów zagranicznych w Polsce dotyczyło funkcji sprzedażowych, a tylko. 7,7 proc. B+R. IPM farmaceutyków wyniósł w związku z tym zaledwie 2,64, co pokazuje, że technologicznie zaawansowany sektor nie musi oznaczać równie zaawansowanych funkcji lokowanych w kraju.
Nie ma jednej uniwersalnej polityki inwestycyjnej
Wnioski z raportu wskazują na potrzebę bardziej selektywnego podejścia do zachęt inwestycyjnych. Poza wielkością nakładów i deklarowanym zatrudnieniem warto uwzględniać funkcję pełnioną przez projekt, jego powiązania z polskimi dostawcami, możliwości rozwoju kadr, transferu technologii i zaangażowania w lokalną działalność badawczą. Oznacza to przede wszystkim uzupełnienie obecnych kryteriów, a nie automatyczną rezygnację ze wspierania produkcji przemysłowej.
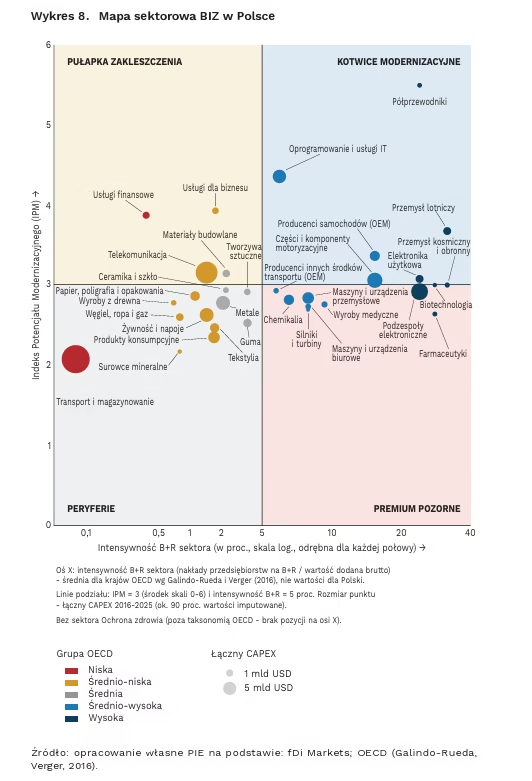
Dla każdej z grup sektorowych („kotwice modernizacyjne” – branże o wysokiej intensywności B+R, lecz słabym lokalnym profilu funkcjonalnym, sektory o przewadze funkcji operacyjnych, grupy o bardziej mieszanej strukturze) potrzebne mogą być odmienne instrumenty. Tam, gdzie istnieją centra wiedzy, istotne jest ich zakorzenianie w krajowym otoczeniu. W tradycyjnym przemyśle kluczowe może być rozwijanie lokalnych sieci dostawców i ich zdolności do absorpcji nowych technologii.
W sektorach zdominowanych przez logistykę i dystrybucję większego znaczenia nabiera ocena dodatkowych korzyści publicznych, takich jak poprawa sytuacji na regionalnych rynkach pracy. Sama kwalifikacja sektora jako cechującego się niższym potencjałem modernizacyjnym nie oznacza potrzeby ograniczania napływu prywatnych inwestycji, lecz skłania do ostrożniejszego uzasadniania preferencyjnego wsparcia publicznego.
Przedstawiona w raporcie mapa sektorowa łączy dwa wymiary: potencjał modernizacyjny projektów oraz przeciętną intensywność B+R danego sektora według klasyfikacji OECD. Wskazuje ona na różne sytuacje wymagające odmiennych odpowiedzi publicznych. W przypadku „kotwic modernizacyjnych” wyzwaniem jest utrzymywanie działalności wiedzochłonnej i budowanie powiązań z krajowym otoczeniem. W branżach o wysokiej intensywności B+R, lecz przewadze funkcji sprzedażowych i dystrybucyjnych, warto rozważać zachęty do przenoszenia do Polski bardziej zaawansowanych zadań.
W działalnościach wytwórczych istotne mogą być rozwój kompetencji i relacji z lokalnymi dostawcami.
„W przypadku Polski pytanie nie brzmi już tylko, ile zagranicznego kapitału uda nam się przyciągnąć, ale jakie zadania i kompetencje pozostaną dzięki tym inwestycjom w gospodarce. Coraz więcej projektów dotyczy badań i rozwoju, lecz nadal dominują funkcje produkcyjne i operacyjne. Dlatego przy ocenie inwestycji powinniśmy patrzeć nie tylko na wartość nakładów i liczbę miejsc pracy, lecz także na możliwość transferu wiedzy, rozwój ekosystemu polskich dostawców i trwałe zakorzenienie zaawansowanych funkcji w kraju” – podkreśla prof. Dominik Kopiński.
***
Polski Instytut Ekonomiczny to publiczny think-tank ekonomiczny z historią sięgającą 1928 roku. Jego obszary badawcze to przede wszystkim makroekonomia, energia, gospodarka światowa, gospodarka cyfrowa, ekonomia behawioralna oraz procesy społeczne. Instytut przygotowuje raporty, analizy i rekomendacje dotyczące kluczowych obszarów gospodarki oraz życia społecznego w Polsce, z uwzględnieniem sytuacji międzynarodowej.
Kontakt dla mediów:
Ewa Balicka-Sawiak
Rzecznik Prasowy
T: +48 727 427 918
E: ewa.balicka@pie.net.pl
