
Spis treści
Susza uderza nie tylko w rolników, ale też w całą gospodarkę
około 65 proc. gmin doświadczyło suszy w uprawach zbóż jarych w 2026 r.
niemal 0,2 proc. PKB może kosztować polską gospodarkę susza w przeciętnym roku
Tegoroczna susza powoduje kolejny sezon strat dla polskich rolników. Według IUNG, od 21 marca do 10 sierpnia br. susza wystąpiła w uprawach zbóż jarych w ok. 65 proc. gmin, zbóż ozimych – w 57 proc., a według przedwynikowego szacunku GUS tegoroczne zbiory zbóż będą o ok. 5 proc. niższe niż przed rokiem. Susze nie są jednak w Polsce wyjątkiem, lecz stają się stałym kosztem gospodarowania. W raporcie z 2022 r. oszacowaliśmy, że rolnicy tracą przez nie przeciętnie co roku plony warte od 3,9 mld PLN do 6,5 mld PLN. Tym razem sprawdzamy, jaki jest koszt występowania suszy dla całej gospodarki – po uwzględnieniu zmian cen, handlu zagranicznego i przepływu pracy między sektorami.
Autorski model obliczeniowej równowagi ogólnej CGE-PL-PIE odwzorowuje powiązania między sektorami, dzięki czemu pozwala prześledzić, jak straty w rolnictwie przenoszą się na resztę gospodarki. Na podstawie satelitarnych danych o niedoborze wody w uprawach wyznaczyliśmy straty plonów w latach 2004-2025 i wprowadziliśmy je do modelu jako szok. W przeciętnym roku susza obniża plony zbóż i rzepaku o ok. 12 proc., a ziemniaków i buraków cukrowych – o ok. 20 proc. W porównaniu ze scenariuszem kontrfaktycznym, w którym susza nie występuje, przekłada się to na PKB niższy o niecałe 0,2 proc. rocznie, czyli o ok. 7,5 mld PLN (w relacji do PKB Polski z 2025 r.) [1].
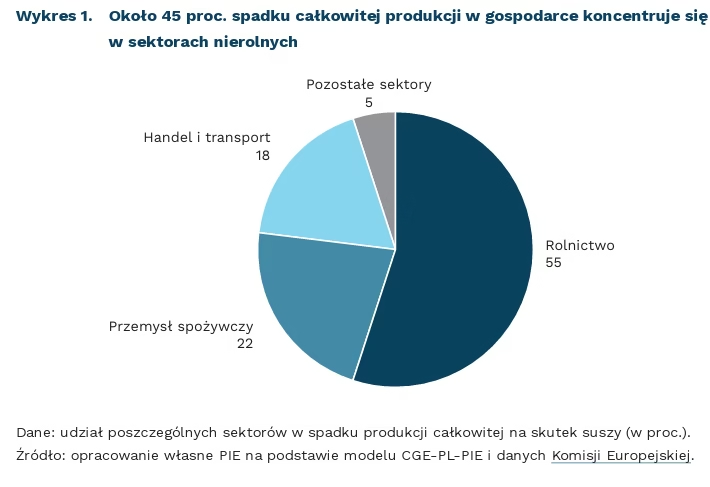
Niemal cała utracona wartość dodana przypada na rolnictwo, jednak spadek produkcji obejmuje pełny łańcuch żywnościowy. Ok. 45 proc. spadku produkcji wywołanego suszą dotyczy sektorów pozarolniczych – połowa z tego przypada na przetwórstwo żywności, a reszta m.in. na handel i transport. W tych sektorach susza ogranicza głównie skalę produkcji, a nie marże, a ponieważ dużą część jej wartości stanowią zakupione surowce, wkład tych sektorów w PKB spada nieznacznie. Podobne wyniki uzyskano dla innych gospodarek UE, m.in. dla Włoch.
Powtarzalność susz uzasadnia przejście od reagowania na straty do systemowego zarządzania ryzykiem suszy. Priorytetem powinno być zwiększenie retencji krajobrazowej, czyli spowolnienie odpływu wody: ograniczenie nadmiernej melioracji odwadniającej, renaturyzacja rzek oraz ochrona mokradeł i lasów. Działania te należy uzupełnić o monitoring i system wczesnego ostrzegania, a także ocenę podatności poszczególnych obszarów na suszę. Część z nich może być finansowana w ramach wspólnej polityki rolnej. Ograniczenie strat o jedną piątą obniżyłoby koszty suszy o ok. 1,5 mld PLN rocznie.
- Szacunek nie obejmuje strat wywołanych suszą w przemyśle, energetyce, żegludze śródlądowej i leśnictwie, dlatego całkowite koszty suszy są najpewniej wyższe.
Jakub Kubiczek, Hubert Pliszka
Wykorzystanie SI w firmach wreszcie przyspiesza
17,8 proc. firm w Polsce wykorzystuje technologie SI
59,9 proc. dużych i 13,7 proc. małych firm korzysta z tych technologii
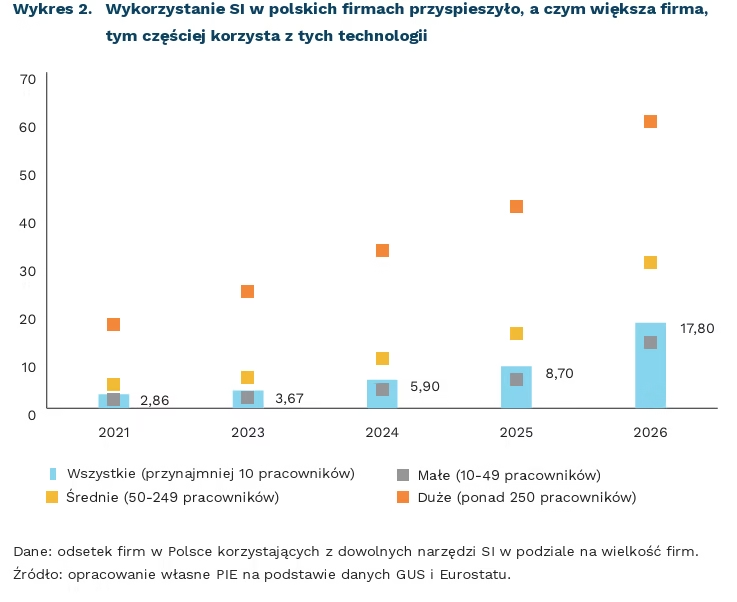
17,8 proc przedsiębiorstw wykorzystywało w Polsce sztuczną inteligencję (SI) w I połowie 2026 r. Najnowsze dane GUS obrazują wzrost o 9,1 pkt. proc. w porównaniu z 2025 r. Zgodnie z intuicją i wcześniejszymi danymi, większe firmy znacznie częściej korzystają z tych technologii niż firmy średnie czy małe (odpowiednio 59,9 proc., 30,3 proc. i 13,7 proc.).
Wyniki najnowszych badań obrazują znaczne przyspieszenie tempa wykorzystania SI przez firmy. Jest to w pewnej mierze zjawisko naturalne, zgodne z teoriami przyjmowania innowacji. W pierwszej fazie technologią interesują się najbardziej innowacyjne firmy, potem, gdy udowodni ona swoją wartość, jej wykorzystanie szybko się rozpowszechnia, wreszcie zostają maruderzy, najbardziej niechętni lub niepotrzebujący nowych rozwiązań, a poziom adopcji osiąga stan nasycenia. Należy jednak podkreślić, że dane dla Polski wskazywały na opóźnienie w wykorzystaniu SI względem innych państw UE – znaczna ich część przeszła już z etapu pierwszych wdrożeń do etapu upowszechnienia.
Ponaddwukrotny wzrost odsetka firm korzystających z SI w ciągu roku jest znaczący i wyższy niż miało to (historycznie) miejsce w innych państwach UE. W danych Eurostatu można znaleźć 21 przypadków2, w których poziom wykorzystania SI przez firmy w danym państwie wynosił między 7 proc. a 10 proc. (a więc był zbliżony do wartości dla Polski z 2025 r.). Jednak tylko w jednym przypadku wzrost w kolejnym roku był wyższy niż 9,1 pkt. proc – na Litwie w 2025 r. Może to wynikać z większej dojrzałości technologii oraz dostępności szkoleń i programów wdrożeniowych, a nie z jakościowo innego podejścia samych przedsiębiorstw.
Nowe dane obejmują też wykorzystanie chmury obliczeniowej – tego typu usługi kupuje obecnie 58,6 proc., firm, o 3,9 pkt. proc. więcej niż w 2025 r. Technologia chmury obliczeniowej jest znacznie bardziej dojrzała, stąd też niski wzrost mógł być spodziewany. Wstępne dane GUS obrazują wykorzystanie przede wszystkim do poczty elektronicznej (41,5 proc.), oprogramowania biurowego (35,8 proc.) oraz przechowywania plików (36,4 proc.). Tu również duże firmy znacząco częściej korzystają z chmury niż mniejsze (92,2 proc. dużych w porównaniu z 54 proc. małych).
Dane o wzroście odsetka firm korzystających z SI są pozytywnym sygnałem poprawy poziomu cyfryzacji w Polsce. Jak wskazywaliśmy, to upowszechnienie wykorzystania SI w firmach może przynieść największe korzyści ekonomiczne w krótkim okresie. Samo przyjęcie i wdrożenie technologii jednak nie wystarczy. Konieczne są głębsze zmiany w strukturze organizacji, metodach zarządzania czy organizacji procesów. Wynika to m.in. z badań Banku Światowego, opisywanych przez nas badań OECD czy wniosków z analizy niedoborów kompetencji opisywanych w niniejszym „Tygodniku”. Patrząc na kolejne napływające dane, warto sobie zatem zadać pytanie nie „jaka jest skala wdrożenia SI”, ale „jak wdrożyliśmy SI”.
2. Dla niektórych państw taka sytuacja miała miejsce dwu- lub trzykrotnie – np. w Portugalii między 2021 r. a 2024 r. czy Irlandii w latach 2021 i 2023.
Liderzy UE zgodni w sprawie zaostrzenia kursu wobec Chin, ale podzieleni wobec budżetu
371,6 mld EUR wynosi deficyt UE w wymianie handlowej z Chinami w 2025 r.
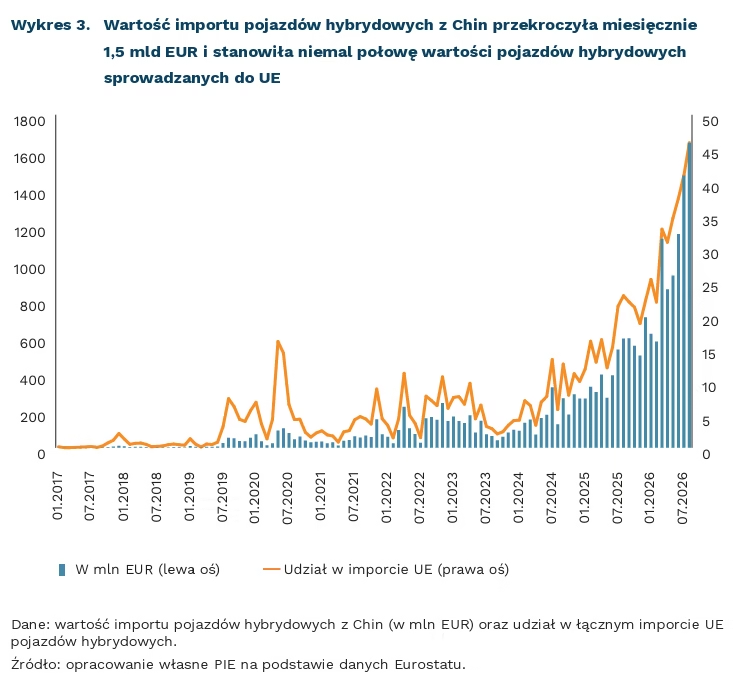
474 tys. pojazdów hybrydowych o wartości 8,4 mld EUR UE sprowadziła z Chin od stycznia do sierpnia 2026 r.
350 tys. sztuk ma wynieść limit na unijny import pojazdów hybrydowych z Chin w 2027 r.
Podczas październikowych obrad Rady Europejskiej nie osiągnięto porozumienia w sprawie wieloletniego budżetu UE. Dla grupy państw oszczędnych, której nieformalnie przewodzą Niemcy, niewystarczające okazały się cięcia w irlandzkiej propozycji budżetu. Obejmowały one redukcje funduszy centralnie zarządzanych przez KE (Europejski Fundusz Konkurencyjności czy Horyzont Europa odpowiednio o 13 proc. i 10 proc.) – największe w finansowaniu projektów związanych z technologiami obronnymi i kosmicznymi – oraz działania globalne UE. Oszczędni dążą, by większe cięcia objęły także inne obszary, jak rolnictwo i spójność. Brak porozumienia sprawia, że coraz mniej prawdopodobne wydaje się zakończenie negocjacji do końca 2026 r. przed wejściem w okres kampanii wyborczych w kluczowych państwach (Francji, Hiszpanii, Polsce, Włoszech). Dlatego przywódcy wrócą do negocjacji budżetu podczas nadzwyczajnej Rady Europejskiej w Dublinie w listopadzie.
Rada Europejska potwierdziła natomiast gotowość państw członkowskich do bardziej asertywnej polityki handlowej wobec Chin. Przywódcy omówili „globalną nierównowagę makroekonomiczną” i wezwali KE, by kontynuowała zorientowane na wyniki dialogi, lepiej wykorzystywała istniejące instrumenty UE i pilnie przygotowała nowe narzędzia przeciwko tej nierównowadze. W praktyce chodzi głównie o Chiny i chińskie nadwyżki w handlu międzynarodowym. Rada Europejska omawiała również możliwość rozszerzenia obostrzeń importowych na kolejne produkty i sektory, na wzór środka ochronnego dotyczącego samochodów hybrydowych. Chodziłoby o chemikalia, maszyny przemysłowe i turbiny wiatrowe. KE analizuje skalę importu w tych branżach za pomocą mechanizmu monitorowania nagłych wzrostów przywozu.
Na tym mechanizmie jest oparte uzgodnienie Brukseli z Pekinem z 9 października 2026 r., które ogranicza import chińskich samochodów hybrydowych do 350 tys. sztuk w 2027 r. i dopuszcza coroczny wzrost tego limitu o 6 proc. Byłaby to znacząca zmiana w stosunku do obecnej sytuacji – import tego typu pojazdów w tym roku ma sięgnąć 800 tys. sztuk (350 tys. sztuk zostało osiągnięte już w lipcu). Unijny komisarz ds. handlu Maroš Šefčovič zapowiedział, że unijny mechanizm ochronny dotyczący samochodów hybrydowych – przewidujący kontyngent importowy oraz cła na dostawy przekraczające ustalony limit – powinien być gotowy do grudnia. Rozwiązanie ma być zgodne z zasadami Światowej Organizacji Handlu (WTO). Komisja pracuje również nad pakietem dywersyfikacyjnym, mającym ograniczać zbytnie zależności importowe i zachęcające tym samym firmy do dywersyfikacji działalności.
Przyjęte ograniczenia, choć są krokiem w dobrą stroną, jedynie w niewielkim stopniu przyczynią się do ograniczenia wzrostu deficytu handlowego z Chinami, który w 2025 r. wyniósł ponad 371 mld EUR. Choć wzrost sprzedaży chińskich samochodów hybrydowych do UE był imponujący i wyniósł 173 proc. w porównaniu z analogicznym okresem 2025 r., to stanowi on tylko 3 proc. deficytu handlowego UE z Chinami i 2 proc. łącznego importu w pierwszych ośmiu miesiącach 2026 r.
Jan Strzelecki, Marek Wąsiński
Fachowcy wciąż potrzebni, ale potrzebują nowych kompetencji
45,6 proc. wynosi szacowany udział osób pracujących na świecie w zawodach wymagających praktycznych umiejętności technicznych (maker skills)
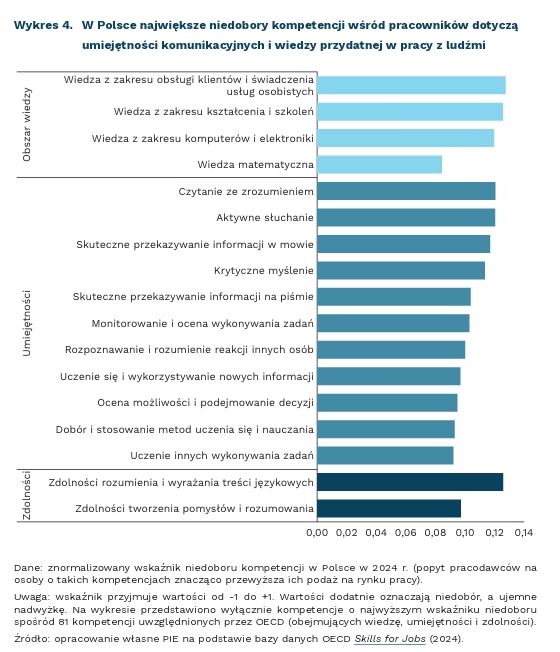
25 z 81 badanych przez OECD obszarów wiedzy, umiejętności i zdolności charakteryzuje się w Polsce dużym niedoborem pracowników je posiadających (popyt pracodawców na osoby o takich kompetencjach znacząco przewyższa ich podaż na rynku pracy)
50 proc. europejskich pracowników nie uczestniczyło w szkoleniach zorganizowanych przez pracodawcę w ostatnich dwunastu miesiącach
Zawody wymagające praktycznych kompetencji technicznych (maker skills [3]) odpowiadają za 45,6 proc. globalnego zatrudnienia i są podstawą przemysłu, budownictwa i transportu. Według World Economic Forum, rozwój SI, energetyki i zaawansowanej produkcji nie eliminuje zapotrzebowania na pracowników wykonujących prace w obszarze maker economy, lecz zmienia wymagania wobec nich. Coraz częściej powinni oni łączyć praktyczne kompetencje techniczne z kompetencjami cyfrowymi i rozwiązywaniem problemów, np. obsługę maszyn z interpretacją danych produkcyjnych albo wiedzę mechaniczną z cyfrową diagnostyką. Nie oznacza to konieczności zastępowania ich specjalistami IT, lecz potrzebę uzupełniania przez nich kompetencji w nowych obszarach.
Dane o polskim rynku pracy obrazują, że pracownicy wykazują braki kompetencji dotyczące zarówno wiedzy, jak i umiejętności potrzebnych do jej wykorzystania. W bazie OECD Skills for Jobs wyróżnia się trzy obszary kompetencji: wiedzę (uporządkowana znajomość faktów i zasad w danej dziedzinie), umiejętności (wyuczone sprawności potrzebne do wykonywania zadań) oraz zdolności (względnie trwałe predyspozycje wpływające na sposób wykonywania pracy). W Polsce duży niedobór pracowników występuje m.in. w zakresie wiedzy o komputerach i elektronice, a także umiejętności czytania ze zrozumieniem, aktywnego słuchania i krytycznego myślenia [4].
Niedobór pracowników posiadających wiedzę o komputerach i elektronice w Polsce jest większy niż średnio w UE. Natomiast niedobór pracowników z wiedzą mechaniczną [5] i produkcyjną [6] jest mniejszy. Nie oznacza to automatycznie, że polscy pracownicy techniczni są lepiej przygotowani. Obrazuje raczej, że w Polsce w obszarze maker economy jest silniejsza presja na kompetencje cyfrowe, a słabsza na część klasycznych kompetencji produkcyjnych.
Problemem polskiego rynku pracy w obszarze maker economy jest nie tyle ogólna liczba pracowników technicznych, ile dopasowanie ich kompetencji do potrzeb pracodawców. Według OECD, duży niedobór występuje wśród specjalistów i techników ICT, podczas gdy liczba operatorów maszyn i urządzeń odpowiada obecnemu popytowi, a w grupie robotników obróbki metali i mechaników maszyn występuje nadwyżka pracowników. Tak szerokie kategorie mogą maskować lokalne braki i deficytowe specjalizacje, ale pokazują, że polityka kompetencyjna powinna łączyć zwiększanie podaży pracowników w deficytowych zawodach z podnoszeniem kwalifikacji osób już pracujących.
Uzupełnianie kwalifikacji wymaga szkoleń powiązanych z rzeczywistymi zadaniami wykonywanymi w pracy. Według CEDEFOP, około połowa pracowników w UE nie uczestniczyła w szkoleniach organizowanych przez pracodawcę w ostatnich dwunastu miesiącach. Skuteczne uczenie się w miejscu pracy wspierają nie tylko kursy, lecz także autonomia pracownika, wsparcie przełożonych oraz możliwość wymiany wiedzy ze współpracownikami.
Rozwój maker skills powinien prowadzić do praktycznych umiejętności wykorzystywanych w pracy, a nie tylko do kolejnych zaświadczeń o ukończeniu kursu. Pomóc mogą szkolenia oparte na realnych zadaniach zawodowych oraz wymiana wiedzy między pracownikami, np. mentoring odwrócony [7]. Przydatne mogą być też mikropoświadczenia, które pilotażowo wdraża w Polsce Instytut Badań Edukacyjnych. Są to cyfrowe dokumenty opisujące konkretne umiejętności zdobyte przez pracownika. Jak podkreśla OECD, w przeglądzie międzynarodowych systemów mikropoświadczeń znaczenie mają ich jakość, przejrzystość i powiązanie z potrzebami rynku pracy. Aby mikropoświadczenia były użyteczne, powinny opisywać umiejętności potrzebne w konkretnych zawodach i być rozpoznawalne przez pracodawców.
3. Maker skills to praktyczne umiejętności techniczne związane z budowaniem, wytwarzaniem, instalowaniem, obsługą, utrzymaniem i naprawianiem produktów, urządzeń oraz infrastruktury. Maker economy to natomiast część gospodarki oparta na pracy wymagającej takich umiejętności. Obejmuje m.in. przemysł, budownictwo, transport i usługi techniczne.
4. W bazie Skills for Jobs OECD szacuje nierównowagi zawodowe na podstawie sześciu sygnałów: zmian zatrudnienia, płac, czasu pracy, liczby internetowych ogłoszeń o pracę, udziału pracowników o zbyt niskim poziomie wykształcenia względem wymagań zawodu oraz poziomu bezrobocia. Następnie łączy je z profilami wiedzy, umiejętności i zdolności przypisanymi zawodom w bazie O*NET. Jest to pośredni pomiar niedoborów na rynku pracy, nie test kompetencji pracowników. Dane dla Polski dotyczą 2024 r.
5. Znajomość maszyn i narzędzi, w tym ich projektowania, zastosowania, naprawy oraz konserwacji.
6. Wiedza o surowcach, procesach produkcyjnych, kontroli jakości, kosztach oraz innych technikach służących do maksymalizacji efektywnego wytwarzania i dystrybucji towarów.
7. Mentoring odwrócony (reverse mentoring) to forma uczenia się w miejscu pracy, w której osoba młodsza lub o krótszym stażu przekazuje wiedzę i umiejętności osobie starszej lub zajmującej wyższe stanowisko, np. w zakresie korzystania z nowych technologii. Odwraca tym samym tradycyjny kierunek mentoringu, w którym bardziej doświadczony pracownik wspiera rozwój mniej doświadczonego.
Cezary Przybył
Polacy są bardziej aktywni fizycznie niż przeciętny Europejczyk
18,2 proc. dorosłych Polaków nie podejmowało aktywności fizycznej poza pracą w typowym tygodniu w 2025 r.
26,4 proc. dorosłych obywateli państw UE nie podejmowało aktywności fizycznej poza pracą w typowym tygodniu w 2025 r.
4,5 proc. Polaków w wieku 16-24 lata w typowym tygodniu nie podejmowało żadnej aktywności fizycznej w 2025 r.
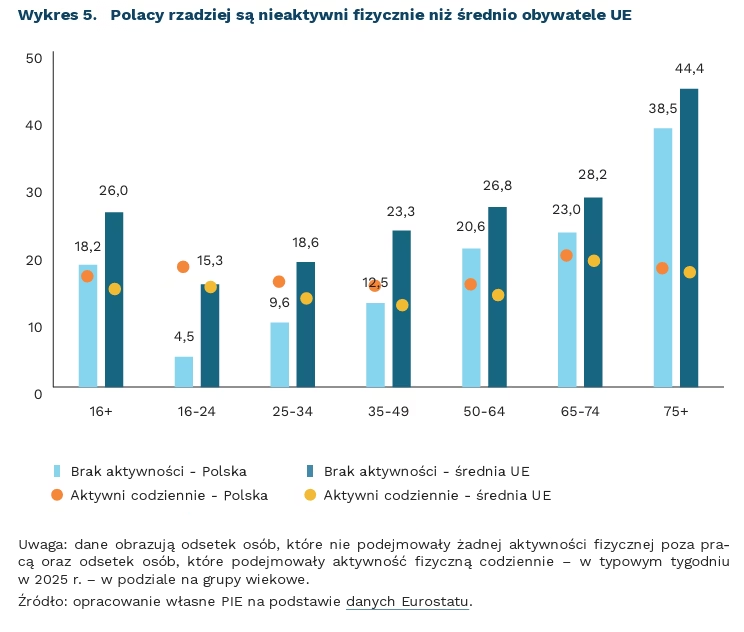
W 2025 r. 18,2 proc. dorosłych Polaków nie podejmowało w ogóle aktywności fizycznej niezwiązanej ze swoją pracą. To jeden z najniższych odsetków w UE, niższy jest tylko w sześciu państwach UE. Najlepiej pod tym względem wypadają państwa północne: Szwecja, Finlandia (spoza UE także Norwegia), a szczególnie Dania, w której zaledwie 2,8 proc. dorosłych osób nie podejmowało aktywności fizycznej w typowym tygodniu. Ponadto, sytuacja w Polsce się poprawia – w 2022 r. w Polsce wspomniany odsetek był o ponad 6 pkt. proc. wyższy.
Mniejszą część populacji można by określić jako wysokoaktywną, choć i w tym wypadku Polska jest powyżej średniej w UE. Codziennie aktywność fizyczną niezwiązaną z pracą w typowym tygodniu podejmowało 16,4 proc. dorosłych Polaków. Średnia dla UE w tej kategorii wyniosła 14,5 proc. Polska zajmuje miejsce nieco poniżej średniej unijnej pod względem osób aktywnych fizycznie kilka razy w tygodniu (ale nie codziennie).
Szczególnie aktywni są młodzi Polacy. W 2025 r. tylko 4,5 proc. osób w wieku 16-24 lata w typowym tygodniu nie podejmowało żadnej aktywności fizycznej. Jest to odsetek prawie o 11 pkt. proc. niższy niż średnia w UE. Odsetek nieaktywnych fizycznie młodych Polaków spadł ponad dwukrotnie względem 2022 r. Co więcej, w każdej z badanych grup wiekowych odsetek osób niepodejmujących żadnej aktywności fizycznej poza pracą w typowym tygodniu był w Polsce niższy niż średnio w UE.
Widoczna jest także zależność z dochodem – odsetek osób, które nie podejmują żadnej aktywności fizycznej w typowym tygodniu spada wraz z kolejnymi kwintylami dochodu. W najwyższym kwintylu dochodowym 10,4 proc. Polaków w wieku powyżej 16 lat nie podejmowało żadnej aktywności. W najuboższym kwintylu odsetek ten wyniósł 24,9 proc. Rozstęp ten jest mniejszy niż w średnio w UE, w której wynosi on blisko 20 pkt. proc. Różnice w aktywności fizycznej nie są natomiast widoczne wśród osób podejmujących aktywność codziennie – zarówno w Polsce, jak i w UE ogółem występują tutaj tylko minimalne różnice między najuboższym a najbogatszym kwintylem dochodowym.
Utrzymanie dobrego zdrowia dzięki regularnym ćwiczeniom ma również znaczenie gospodarcze, bowiem, jak wynika z badań prowadzonych w różnych państwach, pomaga to utrzymać produktywność i aktywność zawodową dzięki unikaniu schorzeń wynikających z nieaktywności. Światowa Organizacja Zdrowia szacuje, że brak aktywności fizycznej w dekadzie 2020-2030 wygeneruje koszt rzędu 300 mld USD. Mimo że Polacy rzadziej niż rówieśnicy w UE są nieaktywni, to, jak wskazywaliśmy, większość Polaków uważa, że jest w dobrej kondycji fizycznej. Wydaje się to jednak zbyt optymistycznym szacowaniem, biorąc pod uwagę, że wiele osób podejmuje aktywność dość rzadko. W Polsce, poprzez programy publiczne i działania lokalne, warto tworzyć okazje do aktywności fizycznej dostosowane do osób mało aktywnych i do starszych grup wiekowych oraz promować aktywność w całym cyklu życia tak, by uwzględnić fakt starzenia się społeczeństwa.
Łukasz Baszczak
