
Spis treści
Ponad połowę decyzji WZ wydały gminy, w których ubywa mieszkańców
45 proc. wynosi odsetek gmin, w których liczba decyzji WZ wzrosła w 2025 r. ponad dwukrotnie (przed reformą wynosił 3 proc.)
82 proc. wynosi udział decyzji dotyczących zabudowy mieszkaniowej we wszystkich decyzjach WZ w 2025 r.
54 proc. wynosi udział decyzji WZ wydanych w 2025 r. przez gminy, w których w latach 2015-2025 ubywało mieszkańców
W ostatnim roku przed zmianą przepisów łączna liczba decyzji WZ (o warunkach zabudowy – przyp. red.) w Polsce wzrosła ponad dwukrotnie, ale nie powstały wyraźne skupiska gmin o szczególnie dużym wzroście. Decyzji przybywało w gminach rozsianych po całym kraju, często sąsiadujących z gminami, w których ich liczba zmieniła się w niewielkim stopniu. O skali zjawiska decydowały raczej czynniki lokalne, przede wszystkim pokrycie gminy planami miejscowymi (MPZP), a prawdopodobnie także indywidualne decyzje właścicieli działek. Tak wynika z najnowszych danych BDL GUS za 2025 r., które potwierdzają wnioski z wrześniowej analizy PIE.
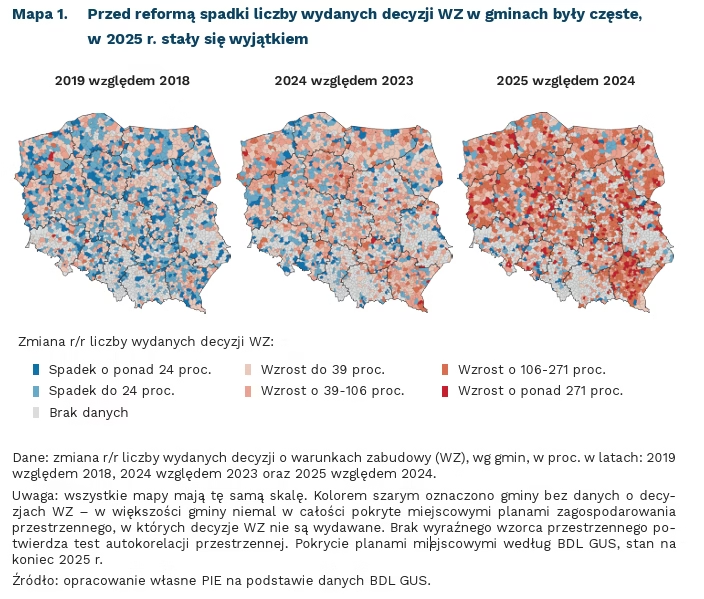
Spadki liczby wydanych decyzji WZ w gminach, typowe przed reformą, w 2025 r. stały się wyjątkiem. Porównanie trzech okresów w tej samej skali pozwala zauważyć, że w latach 2018-2019 spadek liczby decyzji WZ notowała co druga gmina, w 2024 r. co czwarta, a w 2025 r. już tylko co dziewiąta. Jednocześnie odsetek gmin, w których liczba decyzji wzrosła ponad dwukrotnie, zwiększył się z 3 proc. przed reformą do 45 proc. w 2025 r. Mediana zmiany liczby decyzji w gminie wynosiła 0 proc. w latach 2018-2019, 26 proc. w 2024 r. i 89 proc. w 2025 r.
To, gdzie liczba decyzji WZ rosła, zależało w dużej mierze od pokrycia gmin MPZP: jeśli plany obejmowały niemal całą powierzchnię, decyzje nie były potrzebne. Widać to na mapach jako szare plamy, które we wszystkich trzech okresach pozostają w tych samych miejscach, głównie w Małopolsce, na Śląsku i Lubelszczyźnie. Sam brak planów nie przesądza jednak o skali wzrostu. Wśród gmin niemal bez planów są takie, w których liczba decyzji wzrosła kilkukrotnie, i takie, w których zmieniła się w niewielkim stopniu. Znaczenie mogły więc mieć indywidualne decyzje właścicieli działek, którzy chcieli skorzystać z dotychczasowych zasad.
Ponad połowę decyzji WZ wydały gminy, z których ludzie wyjeżdżają. W gminach, w których w latach 2015-2025 liczba mieszkańców spadała średnio o ponad 0,2 proc. rocznie [1], liczba decyzji wzrosła w 2025 r. ponad dwukrotnie, łącznie do ok. 211 tys. Przykładowo w Polanowie (woj. zachodniopomorskie) liczba mieszkańców spadła w ciągu dekady o 12 proc., plany miejscowe obejmują ok. 1 proc. powierzchni gminy, a liczba decyzji WZ wzrosła z 70 w 2024 r. do 515 w 2025 r.
Decyzje wydane w 2025 r. wpisują się w dłuższy trend rozpraszania zabudowy. Z danych satelitarnych [2] wynika, że w latach 2010-2020 powierzchnia zabudowana rosła we wszystkich gminach w Polsce. Zjawisko to miało miejsce także w gminach wyludniających się, w których na jednego mieszkańca przypadało pod koniec tego okresu o jedną piątą więcej powierzchni zabudowanej niż na jego początku. Według raportu OECD w wyludniających się obszarach wiejskich Polski zabudowa rosła szybciej niż średnio w krajach OECD. Autorzy raportu wskazują, że spadek liczby ludności nie zmniejsza obszaru, na którym trzeba utrzymywać drogi, sieci i usługi publiczne. Koszty ich utrzymania rozkładają się więc na coraz mniejszą liczbę mieszkańców, na co PIE zwracał uwagę w raporcie Znikająca Polska lokalna.
Wraz ze zbliżającym się terminem uchwalenia planów ogólnych, które mają m.in. uporządkować przestrzeń i ograniczyć związane z tym koszty, wzrosła liczba decyzji umożliwiających rozpraszanie zabudowy. Wiele wskazuje na to, że właściciele działek zabezpieczali prawo do zabudowy przed zmianą przepisów, a nie odpowiadali na bieżący popyt na nowe domy. W gminach wyludniających się mogli mieć ku temu dodatkowy powód: strefy mieszkaniowe w planach ogólnych wyznacza się na podstawie prognozy demograficznej, więc tam terenów pod nową zabudowę może być najmniej. Nie oznacza to, że w każdym miejscu, dla którego wydano decyzję WZ, powstanie dom. Zasób wydanych decyzji będzie jednak przez lata wpływał na to, gdzie się buduje.
- Dla zachowania porównywalności przyjęto takie same progi depopulacji jak w raporcie The Geography of Choice (OECD, 2026).
- Dane opracowane przez JRC, pochodzą z programu Copernicus.
Agata Mróz
Na rynku pracy trwa stagnacja
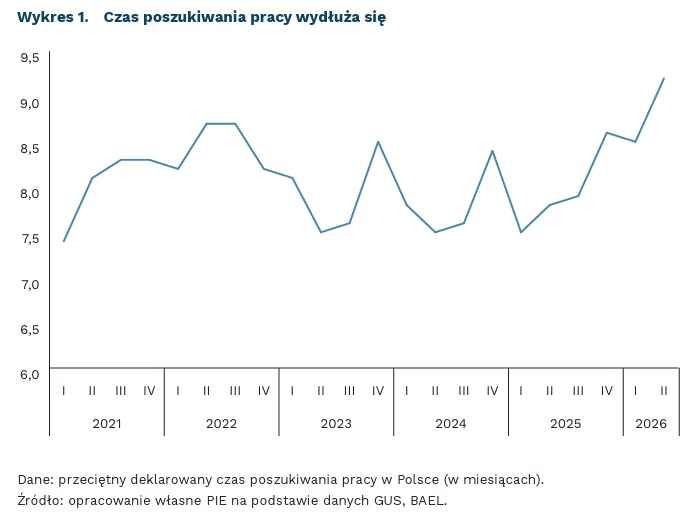
9,2 miesiąca wynosił przeciętny czas poszukiwania pracy w II kwartale 2026 r.
o 9,7 proc. mniej ofert zatrudnienia zgłoszono do urzędów pracy w III kwartale 2026 r. niż rok wcześniej
Ożywienie gospodarcze nie przekłada się na wyraźny wzrost popytu na pracowników. W II kwartale 2026 r. PKB Polski zwiększył się o 4,1 proc. r/r, jednak przeciętne zatrudnienie w sektorze przedsiębiorstw w okresie styczeń-wrzesień było o 1,0 proc. niższe niż przed rokiem. Stopa bezrobocia według BAEL w II kwartale wyniosła 3,2 proc., wobec 2,8 proc. rok wcześniej. Obecna sytuacja nie wskazuje na gwałtowny wzrost bezrobocia, lecz raczej na utrzymującą się ostrożność przedsiębiorstw w zwiększaniu zatrudnienia.
Liczba ofert pracy pozostaje niska, choć pojawiają się pierwsze oznaki stabilizacji. W III kwartale 2026 r. do urzędów pracy zgłoszono 114,1 tys. ofert zatrudnienia, wobec 126,3 tys. rok wcześniej. Dane z portali internetowych wskazują natomiast na niewielką poprawę. Raport Grant Thornton i Element we wrześniu wskazywał, że na 50 największych portalach rekrutacyjnych opublikowano 269,4 tys. nowych ogłoszeń, o 2 proc. r/r więcej. Był to czwarty z kolei miesiąc wzrostu, jednak liczba ofert wciąż pozostawała o 9,3 proc. niższa niż we wrześniu 2019 r. i o około 14 proc. niższa niż w 2022 r. Poprawa jest nierównomierna: liczba ofert w ochronie zdrowia wzrosła o 14 proc. r/r, podczas gdy dla pracowników fizycznych zmniejszyła się o 3 proc.
Przedsiębiorstwa pozostają ostrożne w planowaniu zatrudnienia. Wyniki Szybkiego Monitoringu NBP wskazują, że prognozy zatrudnienia utrzymują się poniżej wieloletnich średnich. Wskaźnik kwartalnych prognoz zatrudnienia obniżył się w IV kwartale 2026 r. do 13,5 pkt. proc., najniższego poziomu od I kwartału 2021 r. Podobny obraz przedstawia październikowy Miesięczny Indeks Koniunktury PIE. Komponent zatrudnienia wyniósł 98,3 pkt., a 82 proc. badanych firm nie planowało zmian liczby pracowników. Redukcje zapowiadało 9 proc. przedsiębiorstw. Wyniki wskazują raczej na ograniczoną skłonność do tworzenia nowych miejsc pracy niż na ryzyko masowych zwolnień.
Słabszy popyt na pracowników współwystępuje z wydłużaniem czasu poszukiwania zatrudnienia. Według danych BAEL w II kwartale 2026 r. osoby bezrobotne poszukiwały pracy przeciętnie przez 9,2 miesiąca, wobec 7,8 miesiąca rok wcześniej. Dodatkowo udział osób długotrwale bezrobotnych, poszukujących pracy od co najmniej 13 miesięcy, zwiększył się z 15,9 proc. wszystkich bezrobotnych do 21,8 proc.
Na ogół rynek pracy reaguje z opóźnieniem na poprawę koniunktury gospodarczej. Dodatkowo wysokie koszty pracy i niepewność gospodarcza skłaniają firmy do ostrożności w zwiększaniu liczby etatów. Przedsiębiorstwa w pierwszej kolejności mogą lepiej wykorzystywać obecne zasoby pracy, ograniczać rekrutacje zastępcze i zwiększać wydajność. Dodatkowym czynnikiem może być rozwój automatyzacji i sztucznej inteligencji (choć wpływ ten pozostaje niejednoznaczny). W rezultacie nawet utrzymanie wysokiego tempa wzrostu gospodarczego nie musi oznaczać szybkiego powrotu popytu na pracowników do poziomów obserwowanych w poprzednich latach.
Sebastian Sajnóg
Komisja Europejska pokazuje plany dotyczące rozszerzenia UE
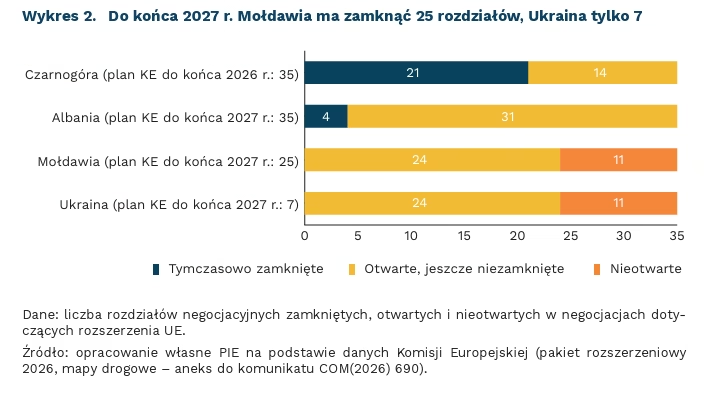
21 (z 35) rozdziałów negocjacyjnych tymczasowo zamknęła Czarnogóra, lider procesu rozszerzenia
7 i 25 rozdziałów mają zamknąć w 2027 r. odpowiednio Ukraina i Mołdawia według map drogowych Komisji
w 9 rozdziałach postęp Ukrainy oceniono jako ograniczony
Rozszerzenie Unii staje się coraz bardziej realne, ale kandydaci zmierzają do członkostwa w różnym tempie. W Pakiecie Rozszerzeniowym 2026 Komisja Europejska podsumowała osiągnięcia kandydatów do członkostwa w UE. Najbliżej celu jest Czarnogóra, która zamknęła 21 rozdziałów (spośród 35) i może zamknąć pozostałe do końca tego roku. Albania może zakończyć negocjacje w 2027 r., Mołdawia na początku 2028 r., a Ukraina do końca 2028 r. Dla pozostałych państw kandydujących wyzwania mają inny charakter. Serbia w ostatnim roku nie poczyniła istotnych postępów, choć wyłoniony w niedawnych wyborach rząd otrzymał silny mandat do reform. Macedonia Północna wciąż nie przyjęła wymaganych przez UE zmian w konstytucji. Z kolei Bośnia i Hercegowina coraz bardziej oddala się od europejskiej ścieżki, a procesy akcesyjne Gruzji i Turcji pozostają de facto wstrzymane.
Ukraina pozostaje w gronie czterech państw będących liderami procesu akcesyjnego, jednak w ostatnim roku nastąpiło spowolnienie reform w wielu dziedzinach. Mapa drogowa na 2027 r. przewiduje, że Ukraina zamknie zaledwie 7 rozdziałów negocjacyjnych. W przypadku Mołdawii, która do tej pory notowała zbliżone wyniki, ma ich być aż 25. Postępy Ukrainy jedynie w 10 rozdziałach oceniono jako dobre lub bardzo dobre, a w przypadku Mołdawii takich rozdziałów było 26. Ukraina wyraźnie gorzej radziła sobie z dostosowaniem do zasad jednolitego rynku UE w obszarach przedsiębiorczości, przepływu pracowników i kapitału oraz polityki konkurencji. Słabsze postępy odnotowała w rozdziałach dotyczących polityki regionalnej, przepisów finansowych i budżetowych. Kijów ma również problem ze spełnieniem kryteriów tymczasowych dotyczących praworządności, walki z korupcją i praw człowieka. Sprawia to, że wyraźnie rośnie prawdopodobieństwo rozejścia się ścieżek Ukrainy i Mołdawii na drodze do rozszerzenia UE.
Perspektywy integracji pogarsza także bardzo trudna sytuacja gospodarcza Ukrainy, która może wzmacniać głosy krytyczne wobec integracji w państwach UE. Po okresie powolnego wzrostu gospodarka ukraińska weszła w recesję, m.in. z powodu blokady Morza Czarnego. Narodowy Bank Ukrainy obniżył prognozę na 2026 r. z 1,8 proc. wzrostu do 0,4 proc. spadku. Byłby to pierwszy ujemny roczny wynik od 2022 r. W raporcie PIE nt. integracji Ukrainy pokazujemy, że akcesja Ukrainy przyniesie korzyści Ukrainie i państwom UE przede wszystkim w scenariuszu szybkiej konwergencji i szybkiego wzrostu gospodarczego Ukrainy.
Komisja Europejska, chcąc ułatwić proces akcesji, proponuje w październikowym komunikacie kilka mechanizmów związanych z podejmowaniem decyzji w Radzie UE. Jedną z kluczowych propozycji jest wprowadzenie głosowania większością kwalifikowaną (zamiast wymogu jednomyślności) przy otwieraniu klastrów negocjacyjnych. Jednomyślność byłaby jednak zachowana w przypadku decyzji o akcesji. Ponadto Komisja zaproponowała ujęcie w traktatach akcesyjnych specjalnych klauzul obowiązujących przez 15 lat, umożliwiających nakładanie sankcji za poważne naruszenia zasad demokratycznych UE. Sankcje (z zawieszeniem prawa głosu w Radzie UE włącznie) Rada mogłaby zablokować jedynie większością kwalifikowaną. KE proponuje, by kraje kandydujące integrowały się z UE stopniowo, w miarę realizacji reform, co pozwoliłoby zbliżyć ich rynki do unijnego jeszcze przed akcesją. Jednak w odniesieniu do wrażliwego tematu, jakim jest ukraińskie rolnictwo, komunikat zawiera korzystne z polskiej perspektywy zapisy dotyczące konieczności „ograniczenia wsparcia finansowego i dostępu do rynku dla wrażliwych produktów rolnych”.
Jan Strzelecki
Koncepcja suwerenności cyfrowej znajduje zrozumienie wśród Europejczyków
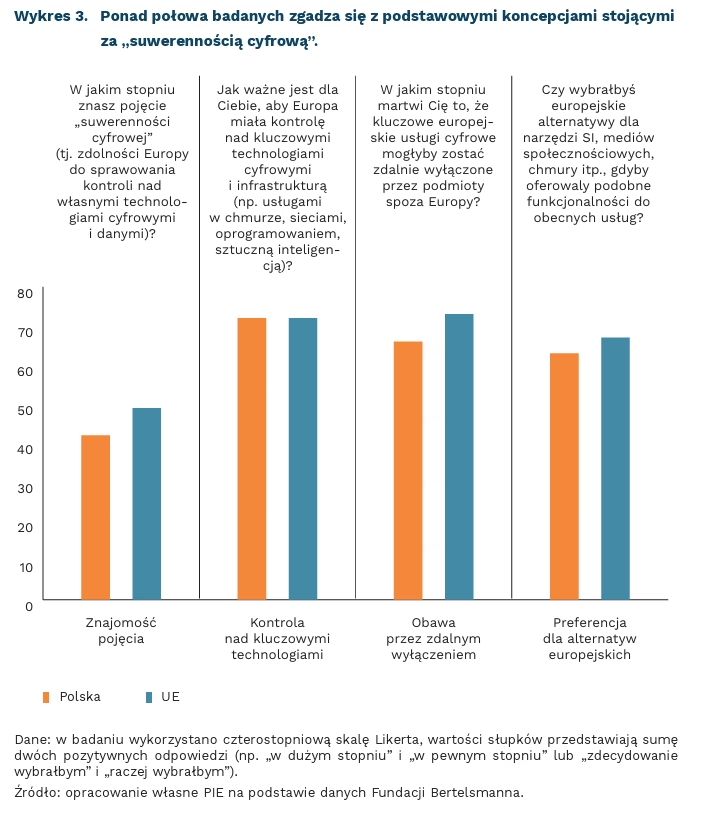
49 proc. Europejczyków czuje się zaznajomionych z koncepcją suwerenności cyfrowej
72 proc. Europejczyków i taki sam odsetek ankietowanych w Polsce zgadza się, że Europa powinna mieć kontrolę nad technologiami cyfrowymi i infrastrukturą
82 proc. osób w Portugalii i 66 proc. osób w Polsce obawia się zdalnego wyłączenia usług cyfrowych przez podmioty spoza UE
Tylko około połowa Europejczyków czuje się zaznajomiona z terminem „suwerenność cyfrowa” – jednym z głównych haseł organizujących w ostatnim czasie polityki publiczne z obszaru cyfryzacji. Z badania przeprowadzonego w czerwcu br. wynika, że mimo spotkań europejskich liderów, materializujących się ryzyk związanych z zależnościami oraz głośnych propozycji regulacyjnych, sam termin nie jest powszechnie rozpoznawalny. Polska należy przy tym do państw o niższej znajomości tego hasła – 42 proc. respondentów deklarowało zaznajomienie z nim, podobnie jak w Niemczech, ale znacznie mniej niż w Holandii (62 proc.) czy Szwecji (59 proc.).
Jednocześnie jednak znacząca większość zgadza się z ogólnymi założeniami tejże suwerenności – 72 proc. zgadza się, że ważne jest, aby Europa miała kontrolę nad najważniejszymi technologiami cyfrowymi i infrastrukturą. Europejczycy obawiają się też, że usługi cyfrowe mogą być zdalnie wyłączone przez podmioty spoza UE. Takie zdarzenie (np. brak możliwości korzystania z poczty elektronicznej czy innych usług oferowanych w chmurze) niosłoby potencjalnie ogromne konsekwencje gospodarcze, co może tłumaczyć wysoki odsetek respondentów wyrażających takie obawy – od 59 proc. w Rumunii, przez 66 proc. w Polsce, po nawet 82 proc. w Portugalii. Wydaje się jednak, że prawdopodobieństwo takiego zdarzenia na dużą skalę jest minimalne.
Wreszcie, znaczna część Europejczyków deklaruje, że wolałaby europejskie alternatywy dla obecnie dominujących narzędzi SI czy mediów społecznościowych. Obecne usługi (tj. w przeważającej części dostarczane przez amerykańskich dostawców) preferuje od 20 proc. w Szwecji do 46 proc. w Rumunii, przy średniej dla UE na poziomie 33 proc. Mimo że można te deklaracje traktować jako sygnał niezaspokojonego zapotrzebowania na nowe, wytworzone w Europie usługi, to jednak na razie nie jest możliwa ich realna weryfikacja.
W Polsce deklarowane postawy wobec suwerenności cyfrowej wyraźnie różnią się w zależności od poglądów politycznych. Respondenci deklarujący bardziej lewicowe poglądy przywiązują większą wagę do suwerenności cyfrowej i częściej preferują europejskich dostawców. Z kolei wyraźna mniejszość osób o poglądach prawicowych, zwłaszcza tych, które określają swoje poglądy jako skrajnie prawicowe, podkreśla wagę uzyskania kontroli nad technologiami lub wybrałaby europejskie rozwiązania (odpowiednio 33 proc. i 15 proc.). Taki układ odpowiedzi może być powiązany z oceną sytuacji geopolitycznej i wagą przywiązywaną do relacji z obecną amerykańską administracją. W innych badanych państwach poparcie dla suwerenności w większym stopniu skupia się u osób o bardziej centrowych poglądach.
Omawiane wyniki potwierdzają, że działania skupione pod hasłem „suwerenności cyfrowej” trafiają na podatny grunt. Znajomość terminu jest stosunkowo szeroka, ale deklarowane poparcie dla głównych związanych z nim zasad – znacznie szersze. Unia, której podejście do rozwoju technologii i regulacji często jest wskazywane jako negatywny przykład, może jednak okazać się liderem zmian. Póki co podejmuje działania regulacyjne, jednak do sukcesu potrzebne też będzie pełne wykorzystanie gospodarczego znaczenia jednolitego rynku.
Ignacy Święcicki
Mniej niż połowa zarabiających Polaków rozumie znaczenie dywersyfikacji ryzyka inwestycyjnego
33 proc. Polaków uzyskujących regularne dochody otrzymało maksymalny wynik w teście wiedzy finansowej
46 proc. Polaków uzyskujących regularne dochody rozumie znaczenie dywersyfikacji ryzyka inwestycyjnego
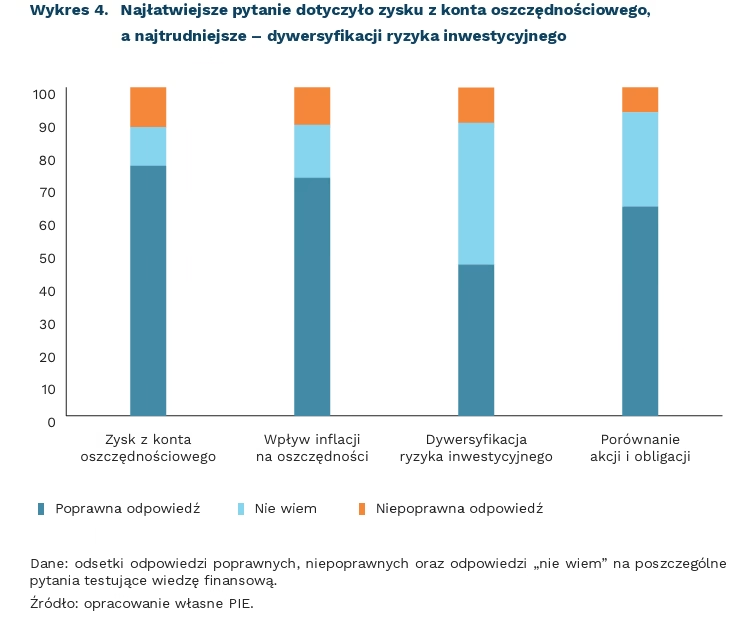
Tylko 33 proc. respondentów poprawnie odpowiedziało na wszystkie pytania z zakresu wiedzy finansowej. Badanie wiedzy finansowej [3] przeprowadzone przez PIE w październiku br. wśród osób pracujących dotyczyło 4 zagadnień – zysku z konta oszczędnościowego, inflacji, porównania akcji i obligacji oraz dywersyfikacji ryzyka inwestycyjnego. Jeden błąd (łącznie z odpowiedziami „nie wiem”) popełniło 24 proc. badanych, a 10 proc. nie odpowiedziało poprawnie na żadne pytanie. W badaniu wykorzystano pytania stanowiące klasyczny pomiar podstawowej wiedzy finansowej – rozumienie odsetek od oszczędności, inflacji i dywersyfikacji ryzyka oraz dodatkowo różnicy między akcjami i obligacjami.
Najłatwiejsze okazało się pytanie dotyczące zysku z konta oszczędnościowego i na nie poprawnie odpowiedziało 76 proc. respondentów. Badani mieli wyobrazić sobie, że mają 100 PLN na koncie oszczędnościowym, na którym oprocentowanie wynosi 2 proc. rocznie, i wskazać, ile pieniędzy mieliby na tym koncie po 5 latach, gdyby pieniądze przez cały ten czas pozostawały na koncie (mniej niż 102 PLN, więcej niż 102 PLN lub dokładnie 102 PLN).
72 proc. badanych poprawnie odpowiedziało na pytanie dotyczące inflacji. Respondenci mieli ocenić zmianę siły nabywczej przy inflacji przekraczającej oprocentowanie konta oszczędnościowego. Jedynie 64 proc. respondentów poprawnie dokonało porównania ryzyka inwestycji w akcje i obligacje.
Z kolei najtrudniejsze okazało się pytanie związane z dywersyfikacją ryzyka inwestycyjnego, na które poprawnie odpowiedziało tylko 46 proc. respondentów, a aż 43 proc. wskazało odpowiedź „nie wiem”. Badani mieli ocenić, czy jest prawdą, że zakup akcji pojedynczej spółki zazwyczaj wiąże się z mniejszym ryzykiem i pewniejszym zwrotem niż inwestowanie w portfel funduszu akcji.
Średnia liczba poprawnych odpowiedzi wyniosła 2,6. Mężczyźni uzyskali średnio 2,8 poprawnych odpowiedzi, a kobiety – 2,3. Większość różnic między grupami respondentów jest zgodna z intuicją. Najgorzej wypadły osoby najmłodsze, w wieku 18-24 lat (2,3), a najlepiej – najstarsi respondenci powyżej 55 lat (2,9). Najniższy wynik uzyskały osoby z wykształceniem gimnazjalnym, podstawowym, niepełnym podstawowym lub bez wykształcenia szkolnego (1,6), a najwyższy – z wykształceniem wyższym (3). Szczególnie dobry wynik uzyskali mężczyźni z wyższym wykształceniem w wieku 55 lat i starsi, którzy mieli najlepszy wynik w trzech z czterech pytań [4]. Natomiast pod względem wielkości miejsca zamieszkania najniższy wynik uzyskały osoby mieszkające na wsi (2,4), a najwyższy – mieszkańcy bardzo dużych miast, liczących od 500 tys. do 1 mln mieszkańców (2,8) i Warszawy (3).
Niski odsetek Polaków rozumiejących znaczenie dywersyfikacji ryzyka inwestycyjnego świadczy o potrzebie skutecznej edukacji finansowej w tym zakresie, zwłaszcza w kontekście osobistych kont inwestycyjnych (OKI), które będą wprowadzone w styczniu 2027 r. Wynik potwierdza też wnioski z analogicznego badania z 2023 r., w którym również pytanie o dywersyfikację ryzyka inwestycyjnego sprawiło respondentom największą trudność. Odsetek poprawnych odpowiedzi wyniósł wówczas 67 proc. wobec 84 proc. w pytaniu o zysk z konta oszczędnościowego i 74 proc. w pytaniu o inflację [5]. Z badań PIE wynika, że edukacja na temat podstaw inwestowania i rozumienia podstawowych mechanizmów rynku finansowego powinna być stałym elementem polityki publicznej – w tym przy okazji tworzenia i wdrażania nowych programów, takich jak OKI.
3. Badanie przeprowadzono metodą CAWI na grupie 1982 dorosłych Polaków wykonujących pracę zarobkową.
4. Uzyskali oni aż 94 proc. poprawnych odpowiedzi w pytaniu o inflację, 90 proc. w pytaniu o porównanie akcji i obligacji i 75 proc. w pytaniu o dywersyfikację ryzyka.
5. W poprzednim badaniu próba nie była jednak zawężona wyłącznie do osób pracujących zarobkowo, a pytanie o dywersyfikację ryzyka inwestycyjnego zadano w nieco prostszy sposób. Brzmiało ono następująco: „Czy uważasz, że poniższe zdanie jest prawdą czy fałszem? Kupno akcji jednej firmy zwykle zapewnia bezpieczniejszy zysk niż kupno akcji wielu różnych firm”. Techniczne sformułowanie „portfel funduszu akcji” mogło być mniej zrozumiałe i wpłynąć na uzyskane wyniki.
Katarzyna Kubik
